
作为美国的经济金融中心,房地产的产权结构相对其他城市复杂许多。在纽约购房投资需要提前充分了解纽约房产类型。
纽约的房产类型主要分为四大类型:
合作公寓(Co-op)
产权公寓(Condo)
联排别墅 (Townhouse)
独立屋(House)
 目前各类房产类型在纽约三大热门地区:曼哈顿、布鲁克林及皇后区的分布趋势 :
曼哈顿
75%为合作公寓,20% 为condo,联排别墅Townhouse比例在2-3%,曼哈顿上没有真正的独立屋。
布鲁克林和皇后区
以Condo和Co-op合作公寓为主,其次为联排别墅和独立屋。越靠近曼哈顿地区,condo和co-op越多,联排别墅和独立屋大多分布在布鲁克林及皇后区内部。
四大类型的房产类型具体的产权及购房限制是什么?
产权分析:针对纽约普遍的四大房产类型,房探君整理每一个类型分产权,其房产类型的利弊分析。
1. 合作公寓Co-op
Co-op是cooperative的简称,即为合作公寓。这类房产在美国大多数州都不常见,纽约寸土寸金的地方Co-op合作公寓是常见的房型。合作公寓的购买者不拥有产权deed, 只拥有股权share。
购买这类房产,并不是直接购买了公寓单元的产权股份和居住权。这相当于公寓为一家公司,而购买者买了公司的股份share,成为了股东shareholder,并享受了居住权sublet。
产权:
股份证明stock certificate
资质需求:
合作公寓委员的面试票决是否销售,购房者需出具所有资产证明。
优点:
a. 手续费低,房价比产权公寓低
b. 无需支付产权保险title insurance以及贷款税mortgage tax
缺点:
出租转卖不灵活
2. Condo
Condo类型是目前纽约购房者最受欢迎的户型,占比纽约公寓20%-30%。
Condo是一种出售型公寓,房屋的物业产权属于购买condo的业主,可按照单元购买。可以自住也可以出租。
产权:
拥有产权deed,但不拥有土地的产权。
资质需求:
a. 向大楼委员会申报。
b. 外籍、绿卡、公民人士皆可购买。
优点:
a. 房屋价格适中,内部结构及装修可自由调整
b. 可自住或出租
缺点:
a. HOA物业管理费高
b. 不具有土地权,增值空间比独立屋小
3. 联排别墅 Townhouse
联排别墅在曼哈顿不普遍,大约占房产总比例的2-3%。
与上文两种房产类型不同,Townhouse联排别墅拥有产权和土地权,可自由买卖出租。相对于其他形式,联排别墅更具有私密性,共享公共区域少。
优点:
a. 拥有土地权和房屋所有权
b. 需要缴纳HOA物业费,费用比Condo低
缺点:
a. 同一栋建筑有公墙
b. 纽约地区价格高 选择少
4. 独栋别墅 Single Family House
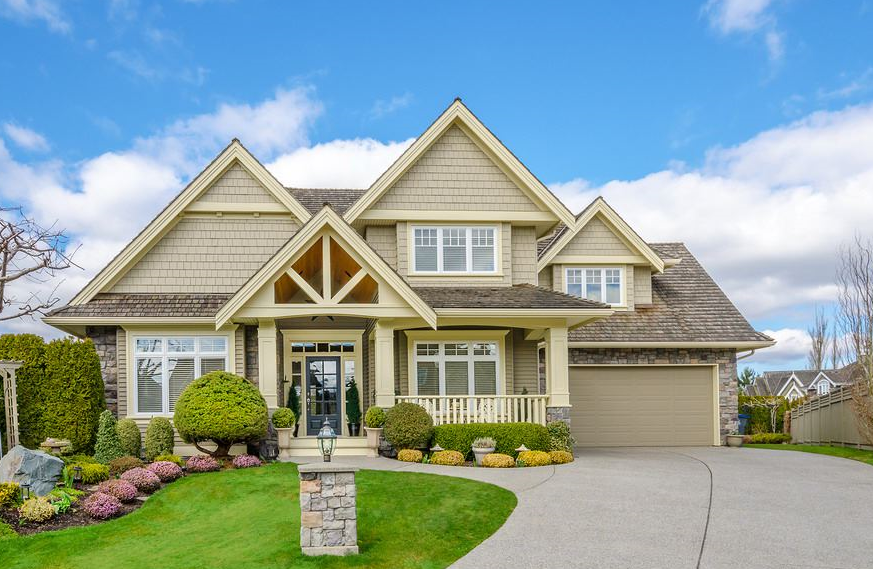
独栋别墅,顾名思义,是单独的无共墙的独立房屋,为纽约房源少且价格高的房产类型。
产权:
拥有独立的房屋产权和土地产权。
优点:
a. 拥有土地权和房屋所有权
b. 更大的独立空间及隐私性
c. 户外前后院Yard面积相对其他房型大
缺点:
a. 价格高
b. 房产税成本较高
c. 需要购房者/业主维护打理
 购房注意事项
除了房产外,在纽约购房还需要注意什么呢?这三点购房前一定要仔细注意。
1. 改建和加盖
根据纽约房屋管理局的规定,房屋一旦建成后,如果对房屋结构进行加盖和调整都需要向房屋管理局申请并征得同意。
在购房签约前,购房投资者需要确认房屋结构是否有加盖或改建,并且这些改动是否已经获得房屋管理局的批准。因此在看房的时候,发现结构奇怪的地方可拍照录像,请律师确认其合法性。
常见的加盖情况:
车库garage,门廊porch,露台deck。
常见的改建:
客厅隔断成房间,地下室或阁楼改造成带卫浴的居住卧室,一栋房屋改成两个单元入口。
2. 是否有人居住
对心仪的房屋进行考察时,除了房屋本身结构外,目前是否有人居住及居住人身份也是重要的一环。
如果居住的是卖家本身,需要询问卖家是否过户前就会搬走,或确认搬离房屋的期限。如果居住的是租客,则需要询问过户前租客是否会搬走。若承接原有的租客,需要律师额外增加合同条款并撰写相关材料,更好地保护买家利益。
3. 设施和配套设备
在查看房屋时,购房者需要检测水源、电源、厨房设备、空调、窗户等设备是否完好运作。
如果如需维修和更换,应商量是卖家还是买家承担并把相应细则书面化。
美国不同的州都有各自的房屋条例,大家在购房的时候需要提前充分了解相关房产法律法规

记得安家姐姐前几年写文章,说多伦多的房子再不买就买不起了。这说法也有点”耸人听闻”, 什么买不起了, 再高的房价也难不倒有钱人。
2020年疫情过后的大多地区房地产真的没有难倒广大买家:价格没有最高,只有更高。一旦你理性了,你就失手了。
房子真的贵了很多,只靠工资攒够首付再去买房,真的,买不起了 ——工资哪里有房价长得快。
在COVID爆发一年之后的2021年,广大群众对住房市场的信心恢复很快,大多伦多地区(GTA)今年三月份成为连续第三个月房屋销售创纪录。无疑,买家利用了低借贷的优势成本以及许多经济领域的持续改善。
上个月,大多伦多地区的销售达到15652间(套),比2020年3月售出的7945间(套)增长了97%,震惊啊。
地产行业资深人士说出了涨价的原因:强劲的市场活动表明消费者普遍乐观,但它也揭示了GTA住房市场持续缺乏存货,这对可负担性产生了影响。
 买不起很正常
是的。最近看到一项调查就说:超过1/3的40岁以下的加拿大人放弃拥有房屋的梦想。不仅是大多地区和周边安省城市掀起了抢购狂潮,整个加拿大楼市一片火热。其中蒙特利尔同比增长了22.4%,多伦多同比增长16.5%,BC 省的菲沙河谷Fraser Valley也上升了16.0%。而这些城市房价本来已经不低。
不仅已经拥有物业的居民利用低利息以及家庭房屋资产做加按(REFINANCE)拿出的资金购买房产,很多手里拿着首付,也有贷款能力的首次买家希望搭上末班车,成为有房一族。然而,2021年第一季度的房价攀升,让他们不能不先放弃目前的想法。真的买不起了!!
GTA房屋的平均销售价格已经达到了1,097,565加元,较之去年的902,787加元增长了21.6%,其中多伦多周边地区的低层房屋销售推动了价格上涨。这个数字看的很头痛啊,估计一辈子也不要买房了。
真的有人放弃了买房的念头:现在房租多便宜,我只打算租房了。也可以啊,各有各的活法。
最近看了一份加拿大统计局的统计报告,其中显示,有房的人和租房的人在家庭资产积累上是天壤之别。全加拿大中位数家庭的资产是68.5万,租房的人是2.4万,资产差别28.5倍;更令人揪心的数字是临近退休的人在这个区间,有房子的人家庭净资产95.2万,租房的人净资产是4万元, 资产相差近24倍。这就证明了只靠租房度过一生的人,是无法通过长时间的资产积累来为自己的退休做好准备的。
不管有没有看到这个数据,实际上我们身边还是很多人已经意识到了房产在自己生活里的重要性,因此,不管父母支持还是开始攒钱,很多首次买家还是把买房提到议事日程。
不能等,还得买!
最近安家姐姐接到了不少首次买家的电话,讨论买公寓的想法。毕竟公寓还是最可以负担的物业资产,买不起大的还买不起小的么?!
—— 我想最好在Downtown——当然我知道有点买不起了;
—— 最好靠近地铁——当然我知道也已经很难买得起了;
—— 两室吧,怎么也要1+Den ——啊?两室已经这么贵啦?!
—— 我要现房,不要楼花啊!
这种对话的开始往往非常雷同。很多人不了解市场,而且根本也不了解自己。
尽管2020年疫情期间,公寓市场出现了少有的下滑局面,出租市场更是出现了两位数的下滑比例,尤其是市中心;公寓因为其可负担性重新回到人们的视野。
但是当我问:
你的首付准备得怎样了?
如果需要贷款的话,你和贷款经理谈过么?能贷多少?
如果贷不到那么多,首付之外的房款你怎么准备呢?
还有交接费用你了解么?
很多人一脸懵逼。我只知道房价在涨,原来还有这么多事情!那我真的买不起了!
其实每个人都能买得起,只是要有买的决心,做好充分的准备。
怎样才能买得起
知己知彼
己就是自己的能力, 彼就是市场。
市场数据遍地都是,各种唱兴和唱衰也遍地都是。我想作为一个小小的首次买家,还是关心一个大趋势吧。如果你买房是用来自住,那就是越早越好,因为整个加拿大经济都是向上的发展趋势,加上联邦的移民政策,大量人口将进入加拿大,你还以为将来没有人跟你争房子么。再加上目前银行的超低利率, 它一方面是推高房价的大手,另一方面也是能助你一臂之力的大手啊!
当然谁都不想买在市场的高点。然而新冠疫情把你的目标房产公寓价格狠狠地遏制了一下,这个时候不进入市场更待何时呢。
再说说自己。很多人还不了解自己的财务状况,更不知道怎样规划自己的财务。
很多年轻人有幸,父母可以在这个关键时刻支持首付,再利用买家自己的收入能力贷款,这种情况买家很容易就达到买房目标了。
但大部分首次买家就没有这么幸运了。目前不能买房的主要问题是:
1. 有不错的高薪,贷款能力不错,但是首付还需要攒几年;
2. 薪水还好,首付也有一些,但是加起来只能买一个最小的STUDIO,不易久居。
3. 首付有(父母给的),但刚工作,薪资低,贷款能力差,还是买不到满意的房子。
4. 首付贷款都可以,身份还没拿到,不想支付外国买家税,即使将来可以拿回来。
5. 现金收入,没有适当报税,贷款能力不够。
尽早规划
其实不是你现在突然想买房,正好钱就来了,贷款就来了,房价正好就低点了。买房也需要时机成熟。所说的时机成熟,实际上是你已经在几年前开始做了相应的准备,现在是GOOD TIMING.
首次买家买房,我听到最多的“抱怨”就是:我怎么早几年没想到!
等你想到的时候......一切都不晚!大家不是一直在说嘛:买房的最好时机是昨天,其次就是今天!
怎样尽早规划?
第一,拼命工作。如果我们没有前浪爸妈慷慨给出的首付,我们后浪自己就要拼命努力工作,推迟满足感,日常消费的节省和进行一些其他的稳健投资(哪怕是很小的基数)都是有帮助的。
第二,改变状态。努力在加拿大好好学习,好好工作,拿到永居和公民身份,就可以解除“外国买家税”的困扰。
第三,认真报税。让自己的收入和拿到银行贷款的目标贴得更近。
第四,了解市场。经常了解国家政策和市场变化,知己知彼。比如低利率的变化,就是可以抓住的时机。
第五,灵活应变。现房目前价格是很诱人,但是你的首付和贷款都不到位,那有没有想过可以通过今年购买楼花,达到用今天的价格买未来的房子?几年后,相信你的首付存款和加薪都会有相应提高,完全有优势可以拿到房子入住了。
切合实际
当说到买公寓,有些首次买家说:我不想住在鸽子笼里,我想买有后院,有地下室的独立屋。但当问到资金状况时,又有些捉襟见肘。谁都想住大house,但是在不能一步到位的时候怎么办?等么?
还有些买家一定要买在市中心+地铁边上。唉,多伦多的地铁线就几根,市中心那些地方地铁边上的公寓真的价格不菲,其实有个Streetcar和有地铁也没差啊!而且很多不靠近地铁的社区也是极好的,很宜居。
所以还是要切合目前的实际吧。
一. 把最切合实际不冒进的计划定出来。
现房也好,楼花也好,如果你不愿再等(也不应该再等),就把最可能实现的规划做出来,为此目标一步步实施。
二. 退而求其次
其实你随便走走,多伦多到处有好的社区,好的居住环境,很多并非地铁沿线或核心区。为什么不把目光放开一些呢?
如果还想在地铁沿线(毕竟将来升值潜力大),是不是可以看看市中心之外一些的地铁站点?很多并非你想的那么差,所以最好找你熟悉的经纪朋友进一步了解一下。
 我最近一个小客人虽有不错的收入,但是暂时贷款不够,无法买入downtown现房,立刻改变思路,投入了NORTH FOREST HILL 附近的地铁楼花。 那一站地铁名为GLENCAIRN, 被我描述为没人上也没人下的一站,因为那附近更多低层住宅独立屋,人口密度不够,大部分家庭都有车,没多少人需要地铁。但那里确实有一站!距离多伦多大学6站,距离约克大学6站,距离EGLINTON LRT6分钟步行,周围豪宅名校林立。经过小客人实地考察,果断在涨价前拿下两室的楼花(本来想买downtown的一室公寓), 2024年交房。他说:从现在开始我有动力赚钱,也可以专心赚钱了!
对于刚开始工作但还在等PR的小伙伴们,也不一定非要等到PR到手。目前政府的审批速度在加快,最近几次大赦让不少人结束漫长等待梦想成真。那么不妨先开始准备,因为你的等待把房价都等上去了,你省下的外国买家税已经被市场吸收了。在此,楼花则是安家姐姐推荐的一个方式:1年的销售期,2-3年的建设期;那么三四年以后,相信你的PR一定申请到手了,相信你的事业和财务也一定有个全面的丰收了,那时候的你可以轻松收房,住进的是崭新且自己选择的好房。
在加拿大买房,一步到位很多时候是不切实际的。工作的变动,学校的变动,家庭的变动以及财务的安排,让居住地和居住条件都会有很大调整。因此,在现有条件下先上车才是首次买家要做的事情。
当然安家姐姐不是逼着你去买Yonge街上最贵的楼花,而是要帮你找到最受首次买家欢迎的地铁盘或好社区住宅,价格也会根据你的要求来为你度身选定。
为此,安家姐姐特意研究了多伦多各个地铁站附近的楼花和二手房价格对比,欢迎继续关注安家姐姐的文章,告诉你多伦多公寓的真实价格。





