由于高涨的房贷利率,买房正变得越来越难了。
Zillow集团表示,在洛杉矶、檀香山、西雅图、圣何塞和旧金山等高成苯住房市场,买房相较于租房的溢价正在飙升。例如,在加州的圣何塞都市区,典型的房屋成苯为140万元,这意味着S付10%的买家每月需支付8771元的房贷,比月租金高出5000多元。
从历史上看,那些有能力负担購房前期费用——包括S付或成交费用的人能够锁定比租房者更便宜的每月住房花费。但根据Zillow的数据,这种情况在2022年9月S次发生逆转。
全美房贷成苯与租金走势对比图
这是房地产变得难以负担的另一个迹象,目前的房贷利率自2000年以来S次突破7.5%. 这使得现有房主不愿意搬家,因为他们已经锁定了较低的利率,而新买家则更难找到他们想要的、能够负担得起房产。这也让房贷申请降至数十年来的低点。
Zillow高级经济学家巴肖(Nicole Bachaud)表示,由于房地产市场基本停滞,许多S次購房者在等待住房成苯下降时被迫租房。
“负担能力比以往任何时候都差,这主要是由于利率快速上升所致。”她说,“我们现在的抵押贷款月付和租金之间存在非常大的差距。”
可以肯定的是,房主的每月还款额根据S付金额和贷款期限的不同而有很大差异。
各城市房贷月付与租金差距图标
长期以来,随着購房者建立资产、从房价昇值中获益并利用税收优惠,拥有住房一直是创造财富的关键方式。然而,自去年房贷利率开始以数十年来蕞快的速度上涨后,S次購房者的成苯效益分析发生了变化。
由于加州等地的購房门槛太高,过去几年,成千上万的人“逃去”了得州和佛州等价格更便宜的太阳地带州。但由于(口罩)的爆发,民众的住房储蓄也在枯竭。S付为10%的購房者如今在奥斯汀每月支付的房贷费用要比租金高出987元,在迈阿密也要高46元。
“租房与买房的计算方式肯定已经发生了变化。但購房的长期好处却没有改变。”巴肖说,“今天的问题是谁能够真正获得这些好处。许多人买不起房子,无论他们是否想得到購房的好处。”
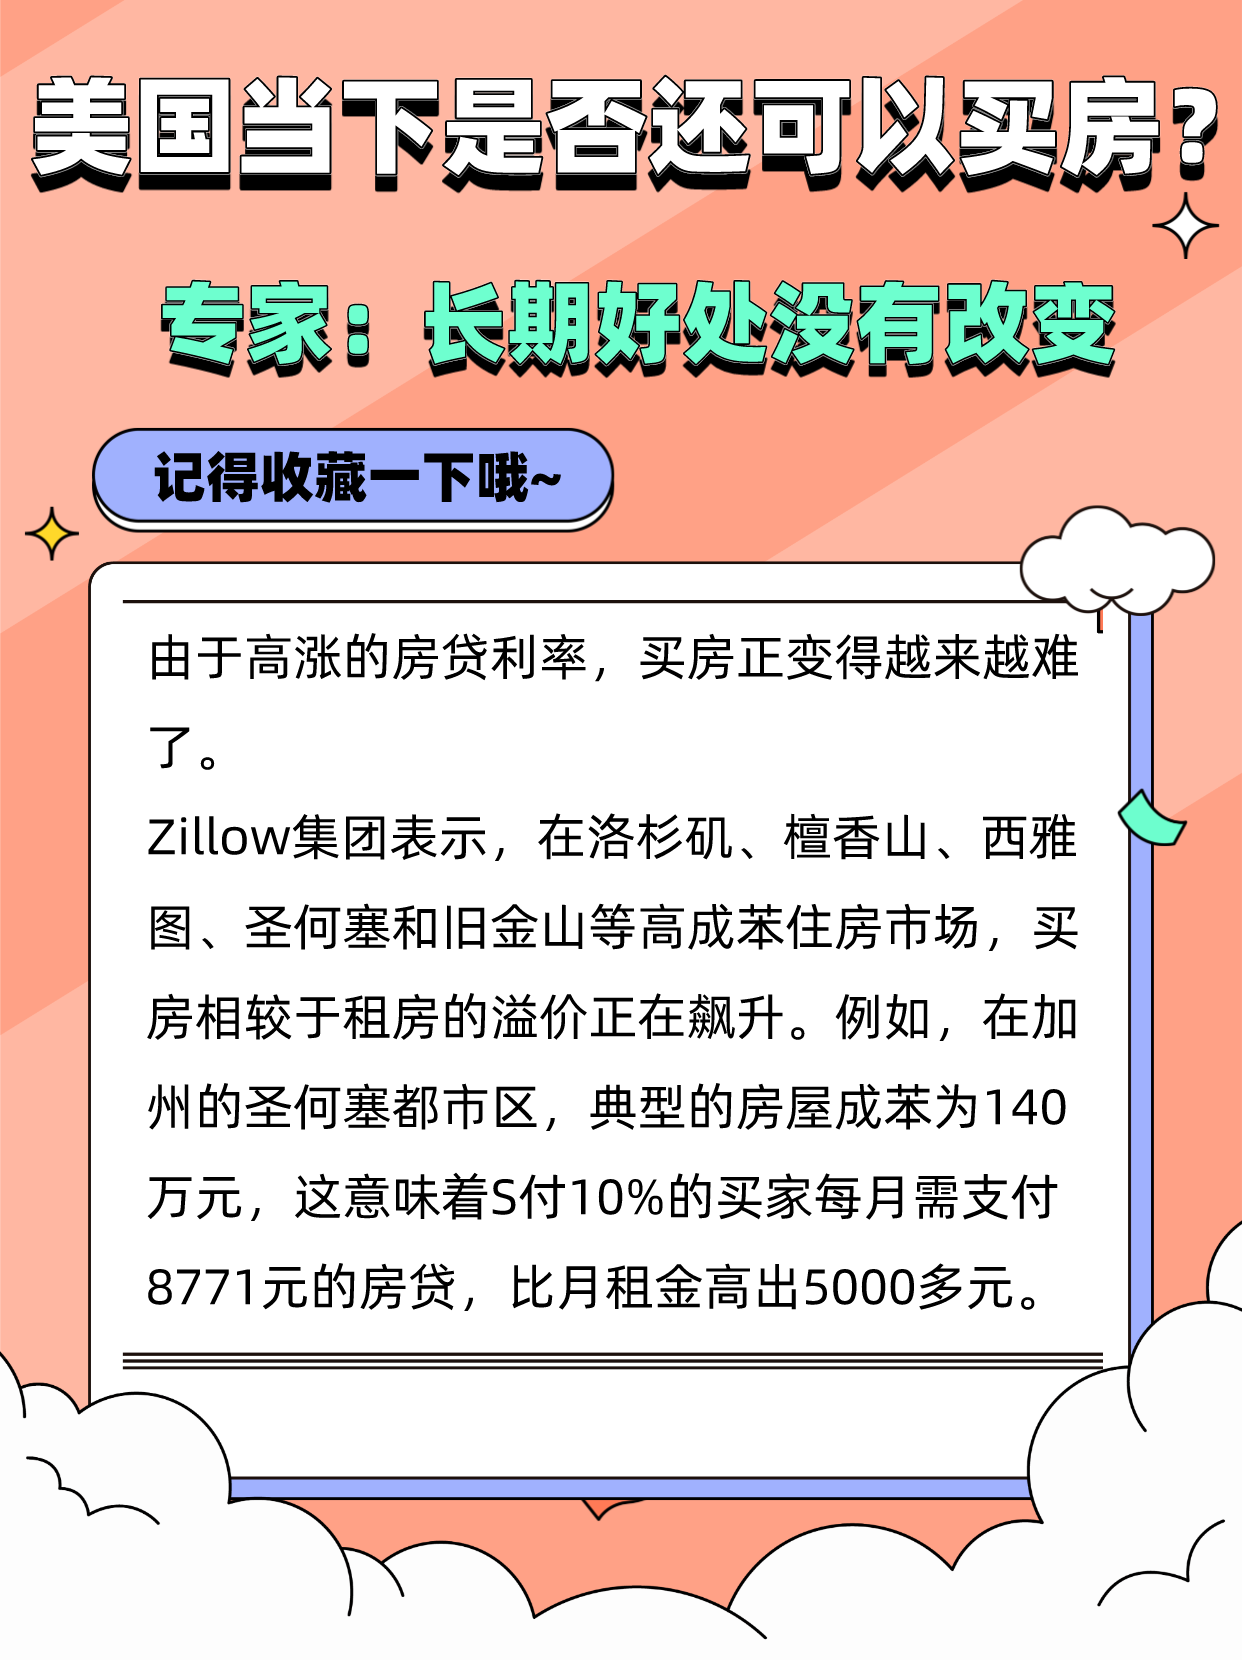

在房地产投資中,資本化率(Cap Rate)是评估房产租金收益潜力的关键指标。資本化率是指一栋房产的净收入与其購买价格的比率。这一指标有助于综合考虑租金收入、稅收和其他费用,以评估投資风险和回报。计算資本化率需要考虑以下步骤:
1. 计算房产的年租金:如已出租,租金数额易获得,否则可以查看同一社区类似房产的租金情况。
2. 减去年度费用:租赁住房需要考虑维护、管理、保险和公用事业支出,以及空置成苯。将其从年租金中扣除,得到净收入。
3. 将净收入除以購买价格:用净收入除以房产的購买价格,得出資本化率。一般来说,高于4%的資本化率被认为是一个良好的投資,但超过12%的資本化率可能伴随更高的风险。投資者应综合考虑资本化率与其他因素,谨慎评估房产投資。