
临近年底,大家都在想着怎样才可以多省点税,一般来说很多自雇主或者企业主已经做了不少的省税规划,除此,还有哪些地方有得省的吗?当然有!下面我们就来跟大家分享,还有哪些省税的小妙招,希望可以帮助到大家。

省税妙招一:增加开销及折旧
一些公司赚钱以后,决策者就要考虑说,是要乖乖把税缴清,然后用剩下的钱拿去投资,还是用一部分的钱去拓展?我们觉得与其要交这么多税,倒不如拿去拓展,因为拓展的时候有些部分是可以抵税的,并且还可以开发更多的市场,对未来的生意也有好处。还有租仓库或者办公室的人不妨考虑去买下来,因为买仓库或者办公室有很多可以省税的地方,比如你自己付自己的房租多一点,如果又有贷款可以抵得多以外,最重要的,折旧的部分就可以直接从你的收入中刨掉了,这样就能省下不少的税。还有前段时间大家常谈的章节179,买家具、设备,甚至买6,000磅以上的车子,只要这些是为公司添购的资产,属于公司拥有的话,其实在税上的好处也很大,今年还可以有机会抵到80%,明年就变成60%了。所以提醒大家,今年赚钱的时候,公司要换车,尤其是6,000磅以上的车,在今年换还可以多抵一些税!
省税妙招二:利用贷款抵税
税表里面我们最常见的是Schedule E,就是所谓的Rental income off(租金收入扣除)。华人有个习惯,就是不喜欢贷款,那不贷款自然就没有贷款利息可以抵税,Private tax抵得比较少,折旧也少,维修也少,所以你一部分房租需要付税。如果你是住在加州,又赚很多钱的话,你的房租收入最高要付到联邦37%,加州今年13.3%(明年最高可能变成14.4%),然后超过25万的话,还要再加上健保的费用,收入的一大半都贡献给“山姆大叔”了。其实像这样的情形,如果你的Schedule E多的话,就表示规划没做对!不妨多买一点房地产,多去贷点款,甚至已经贷完款等利息低的时候再去兑现,去做其他的拓展。再去买更多的房地产的话,事实上可以增加你更多的折旧。
省税妙招三:降低投资收入
很多人一味的只看重回报,而忽略了税后的收入,所以我们会建议大家说,那些投资收入较高的,比如股票交易,在你的退休计划里面做;多买一点房地产甚至各种不同的人寿保险来做投资,这样做可以降低你的投资收入进而减少一些税。要是年纪大一点的,还可以投资年金,至少可以延税,以后需要用的时候再拿。
最佳省税计划
- 投资收益2/3~3/4免税
当你省完了一个表,再看看另一个表是否还有可以省税的地方?如此类推,各种表格依次排查,直到“省无可省”为止,这时候你就会发现,原来这么多年,我竟冤枉多付了这么多税金!所以,只要你投资的钱能够做到2/3~3/4赚钱不打税的话,你整体的所得税就会降很多,因为你所有累加的部分减少了。

美国房地产销售或将回暖
自美联储加息以来,美国房地产销售持续疲软,但房价居高不下。一个重要原因是房地产供给不足,不能满足民众日益增长的住房需求。展望未来,我们认为美国房地产市场有望回暖。一方面,供给复苏促使开发商加快建造,多户型住宅或迎来“竣工潮”。另一方面,美国金融周期上半场,房地产大周期向上,年轻人购房有“刚需”。在此基础上,美联储降息预期升温,房贷利率回落,有助于需求止跌企稳。如果房地产回暖,美国经济增长的持续性将增强,即便没有额外的财政支持,经济表现也可能好于市场预期。
自去年美联储加息以来,美国房地产销售持续疲软,但房价水平居高不下。
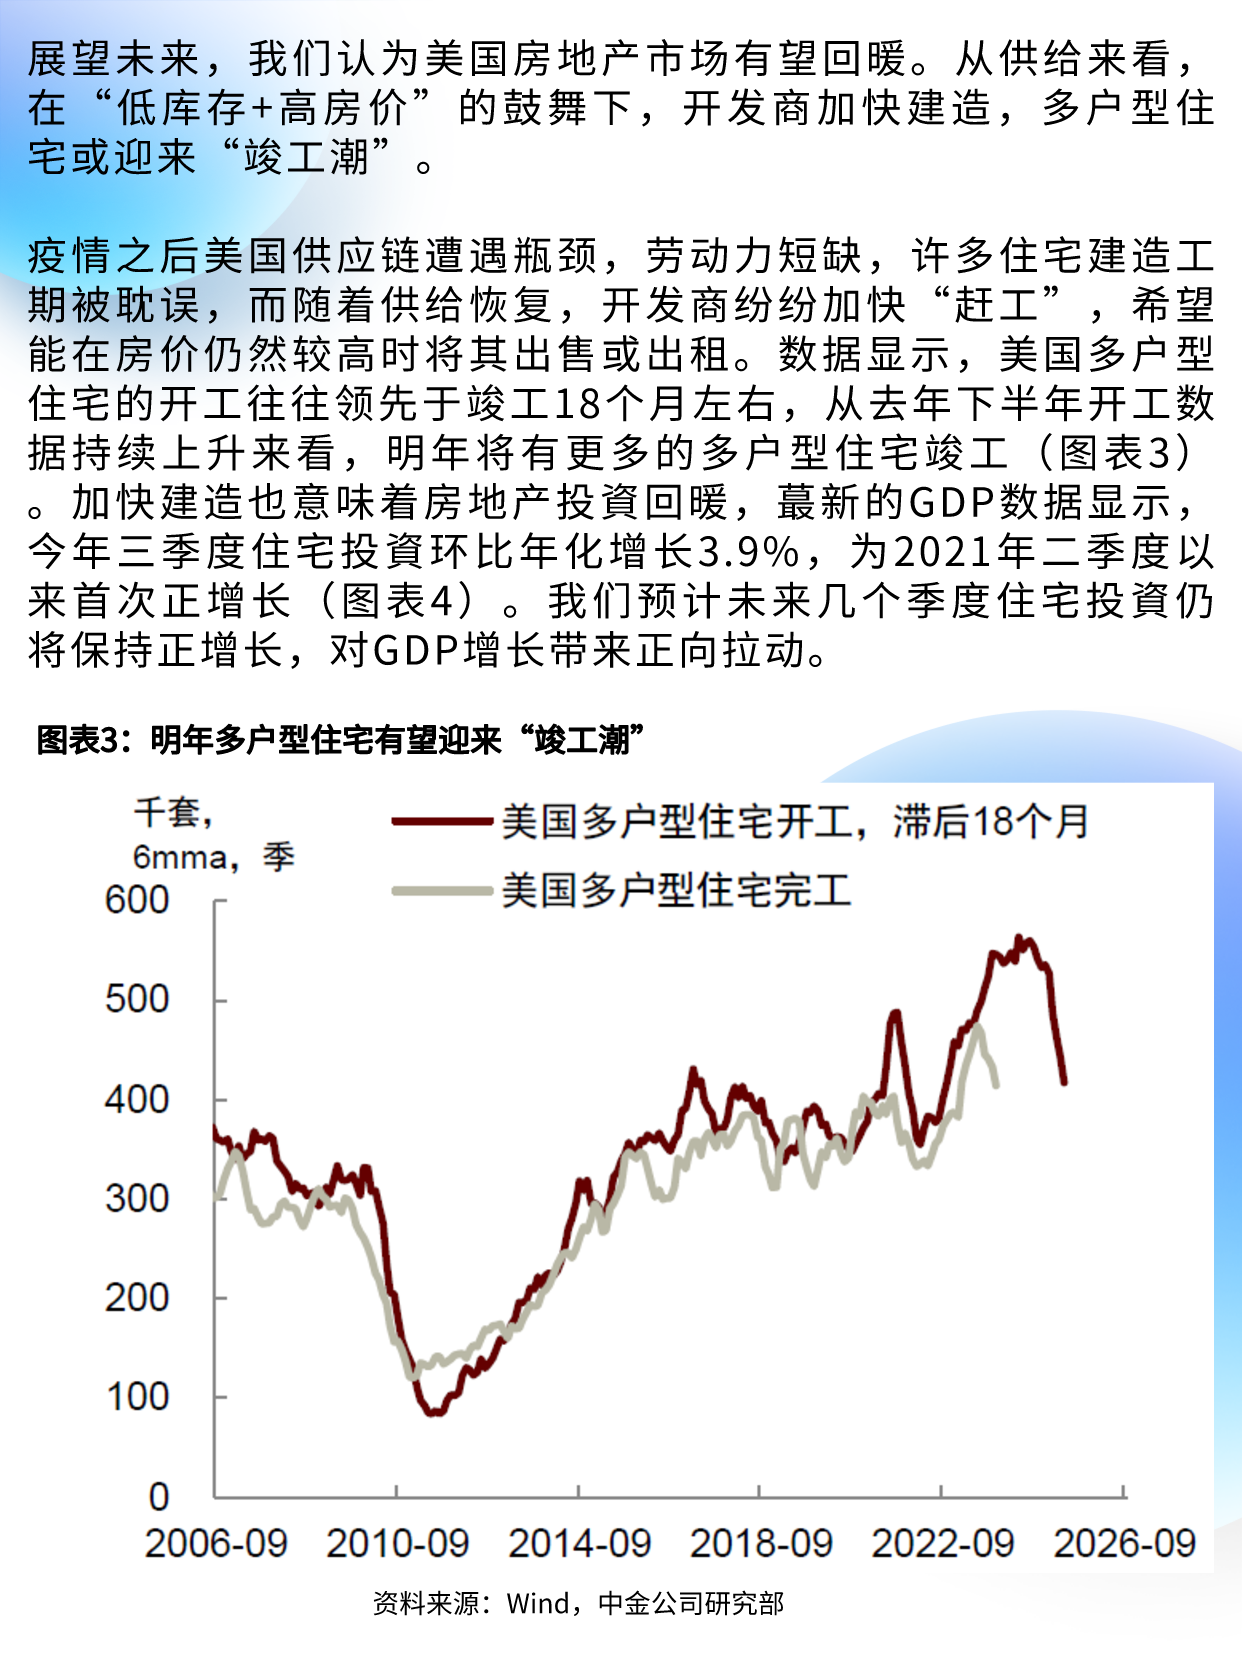
房地产是利率敏感型部门,去年以来美联储持续加息导致房贷利率大幅上升,买房者的借贷成本提高,购房能力受到压制。数据显示,占美国住宅交易比例超过七成的成屋(即二手房)销售从2021年的年化665万套下降至2023年底的年化382万套,跌幅度达到40%。新屋销售同步下降,但降幅较成屋更小(图表1)。



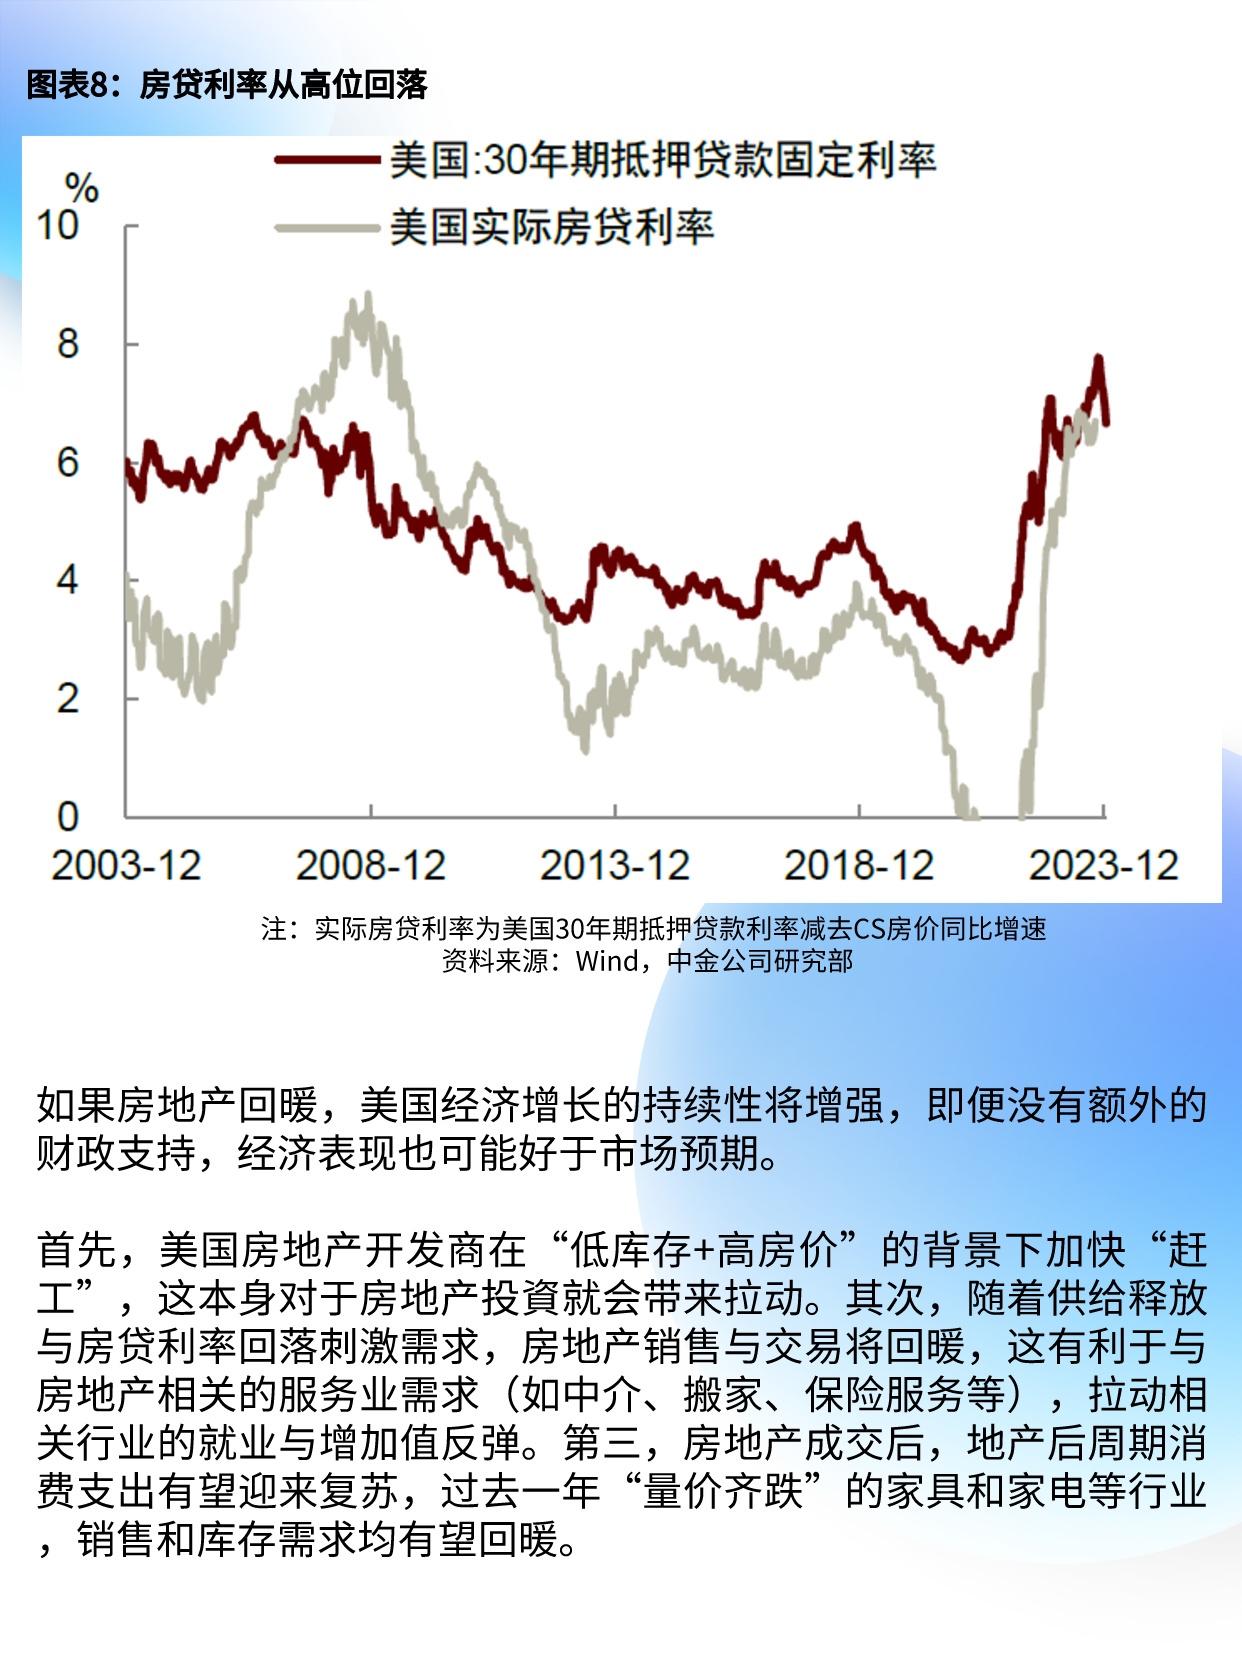

尽管房地产销售疲软,但美国房价并未“跳水”,反而在小幅下跌后重新反弹。一个解释是美国房地产供给相对于需求更低,特别是二手房供给下降,导致可出售的房屋数量处于历史上较低水平(图表2)。为何二手房供给这么低呢?一个原因是利率锁定效应(lock-in effect)。由于疫情前的房贷利率很低,那些在疫情前买房、手持低利率按揭贷款的有房者不愿意将手中的房屋卖出,导致二手房市场供给短缺,本质上还是需求强劲。
图表1:美联储加息以来住房销售自高点回落
资料来源:Wind,中金公司研究部
图表2:美国地产低库存与高房价共存
资料来源:Haver,中金公司研究部
展望未来,我们认为美国房地产市场有望回暖。从供给来看,在“低库存+高房价”的鼓舞下,开发商加快建造,多户型住宅或迎来“竣工潮”。
疫情之后美国供应链遭遇瓶颈,劳动力短缺,许多住宅建造工期被耽误,而随着供给恢复,开发商纷纷加快“赶工”,希望能在房价仍然较高时将其出售或出租。数据显示,美国多户型住宅的开工往往领先于竣工18个月左右,从去年下半年开工数据持续上升来看,明年将有更多的多户型住宅竣工(图表3)。加快建造也意味着房地产投资回暖,最新的GDP数据显示,今年三季度住宅投资环比年化增长3.9%,为2021年二季度以来首次正增长(图表4)。我们预计未来几个季度住宅投资仍将保持正增长,对GDP增长带来正向拉动。
图表3:明年多户型住宅有望迎来“竣工潮”
资料来源:Wind,中金公司研究部
图表4:房地产投资对GDP的贡献有望持续为正
资料来源:Haver,中金公司研究部
从需求来看,美国金融周期上半场,房地产大周期向上,年轻人购房“刚需”释放。美联储降息预期升温,房贷利率回落,有助于销售止跌企稳。
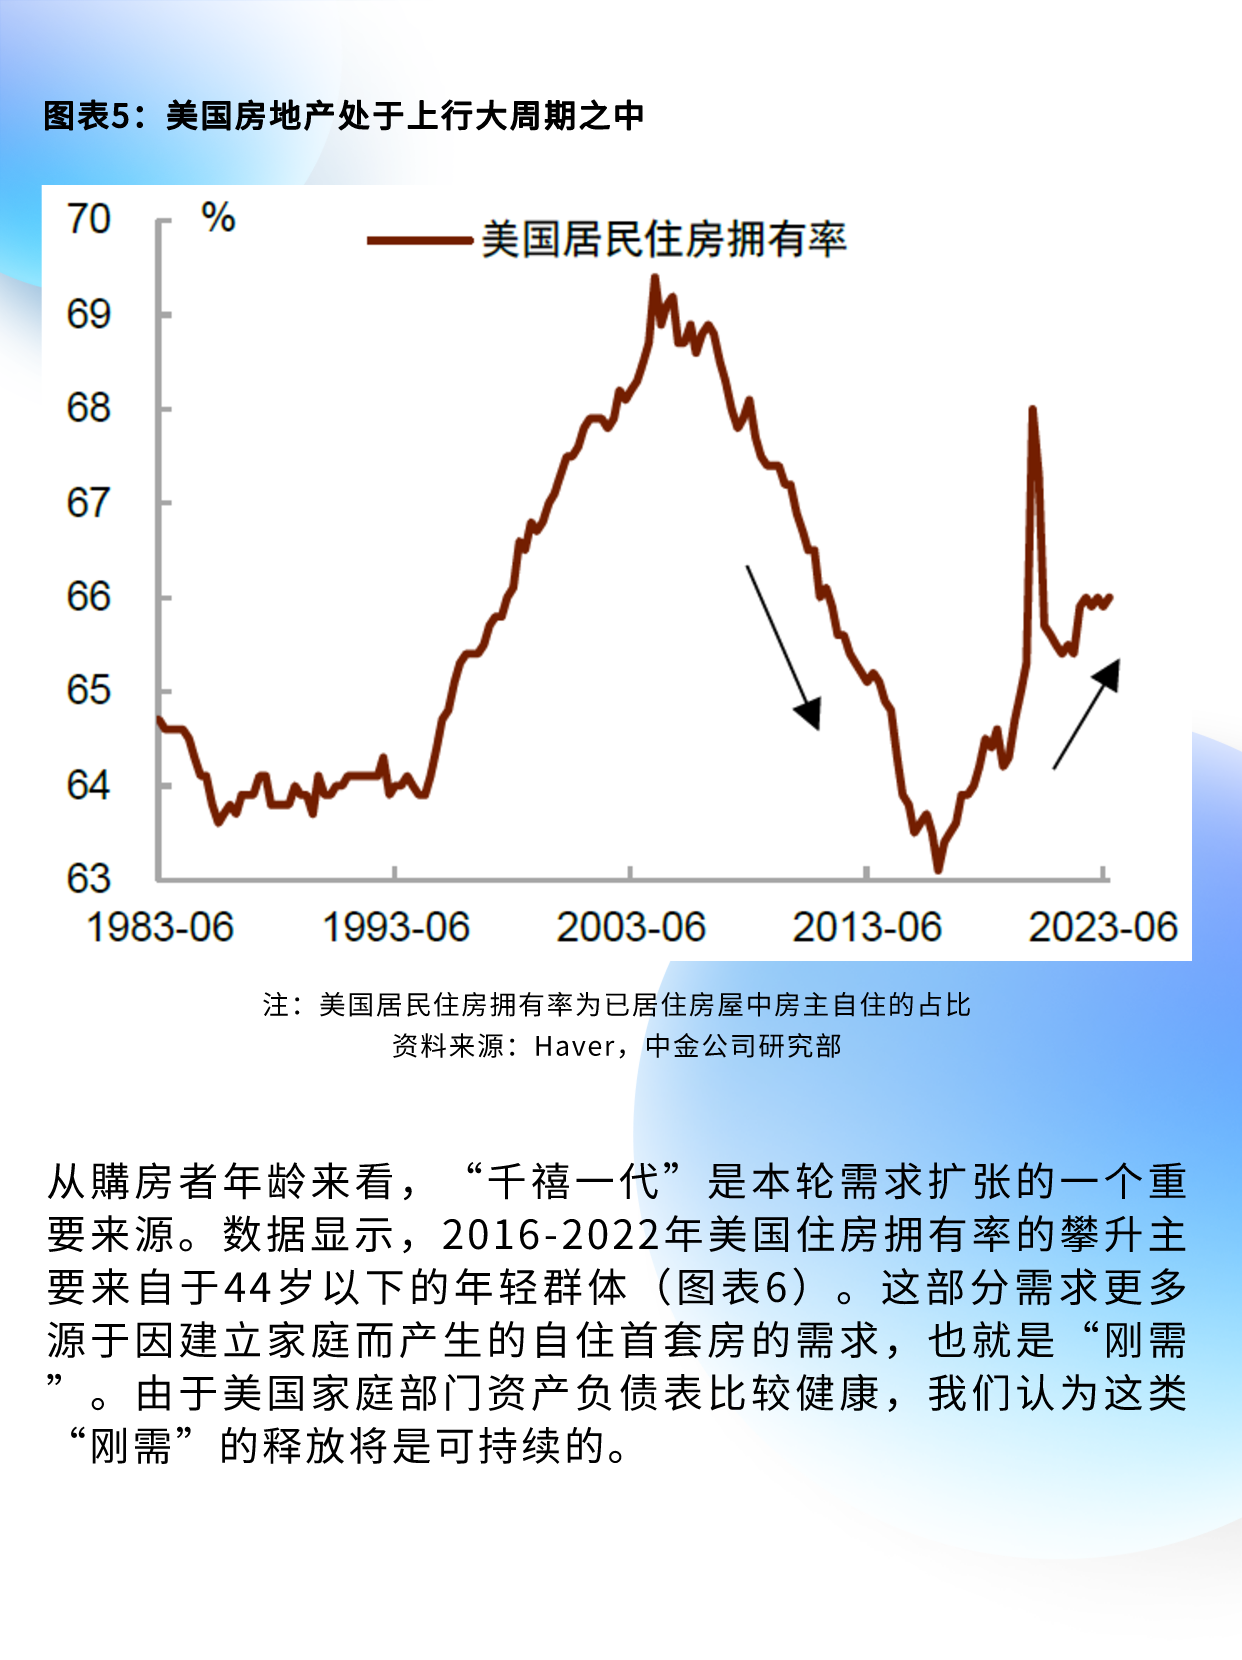
我们从美国居民住房拥有率数据中可以看出[1],美国房地产市场在2008年后经历了一个近十年的下行周期,背后的原因在于次贷危机后美国金融周期进入下半场,家庭部门去杠杆,金融监管加强,抑制了房地产需求(图表5)。自2016年以来,美国金融周期重新进入上半场,家庭部门资产负债表修复到位,房地产需求重新扩张。金融周期上半场意味着房地产大周期向上,需求韧性更强。
图表5:美国房地产处于上行大周期之中
注:美国居民住房拥有率为已居住房屋中房主自住的占比
资料来源:Haver,中金公司研究部
从购房者年龄来看,“千禧一代”是本轮需求扩张的一个重要来源。数据显示,2016-2022年美国住房拥有率的攀升主要来自于44岁以下的年轻群体(图表6)。这部分需求更多源于因建立家庭而产生的自住首套房的需求,也就是“刚需”。由于美国家庭部门资产负债表比较健康,我们认为这类“刚需”的释放将是可持续的。
图表6:美国中青年人成为购房的主力军
资料来源:Haver,中金公司研究部
疫情之后工作模式的转变使得居家办公常态化,进一步增加“刚需”。根据Kastle的返工指数,虽然疫情已经过去,但回到办公室上班的美国人仍不足疫情前的五成(图表7)。居家办公一方面拉长了城市通勤的半径,使得一些之前在城市中心生活、不具有购买能力的年轻家庭可以在城市郊区购置属于自己的房子。另一方面,居家办公也提高了人们对于居住环境的要求,对住房的改善性需求进一步上升。
图表7:美国疫情之后居家办公有常态化趋势
资料来源:Bloomberg,中金公司研究部
随着美国通胀放缓,美联储明年降息预期升温,房贷利率从高位回落,这也有助于房地产销售企稳。过去一个月,美国30年期固定房贷利率从10月高点的7.7%下降至12月初的6.7%,降幅达到100 bp。由于房价上涨,房贷实际利率也有所回落,历史表明实际利率与房屋销售有更明显的负相关性(图表8)。房贷利率下降也有助于供给释放,那些锁定低利率的有房者可能开始卖房并置换,二手房资源被盘活,房地产市场流动性有望改善。
图表8:房贷利率从高位回落
注:实际房贷利率为美国30年期抵押贷款利率减去CS房价同比增速
资料来源:Wind,中金公司研究部
如果房地产回暖,美国经济增长的持续性将增强,即便没有额外的财政支持,经济表现也可能好于市场预期。
首先,美国房地产开发商在“低库存+高房价”的背景下加快“赶工”,这本身对于房地产投资就会带来拉动。其次,随着供给释放与房贷利率回落刺激需求,房地产销售与交易将回暖,这有利于与房地产相关的服务业需求(如中介、搬家、保险服务等),拉动相关行业的就业与增加值反弹。第三,房地产成交后,地产后周期消费支出有望迎来复苏,过去一年“量价齐跌”的家具和家电等行业,销售和库存需求均有望回暖。
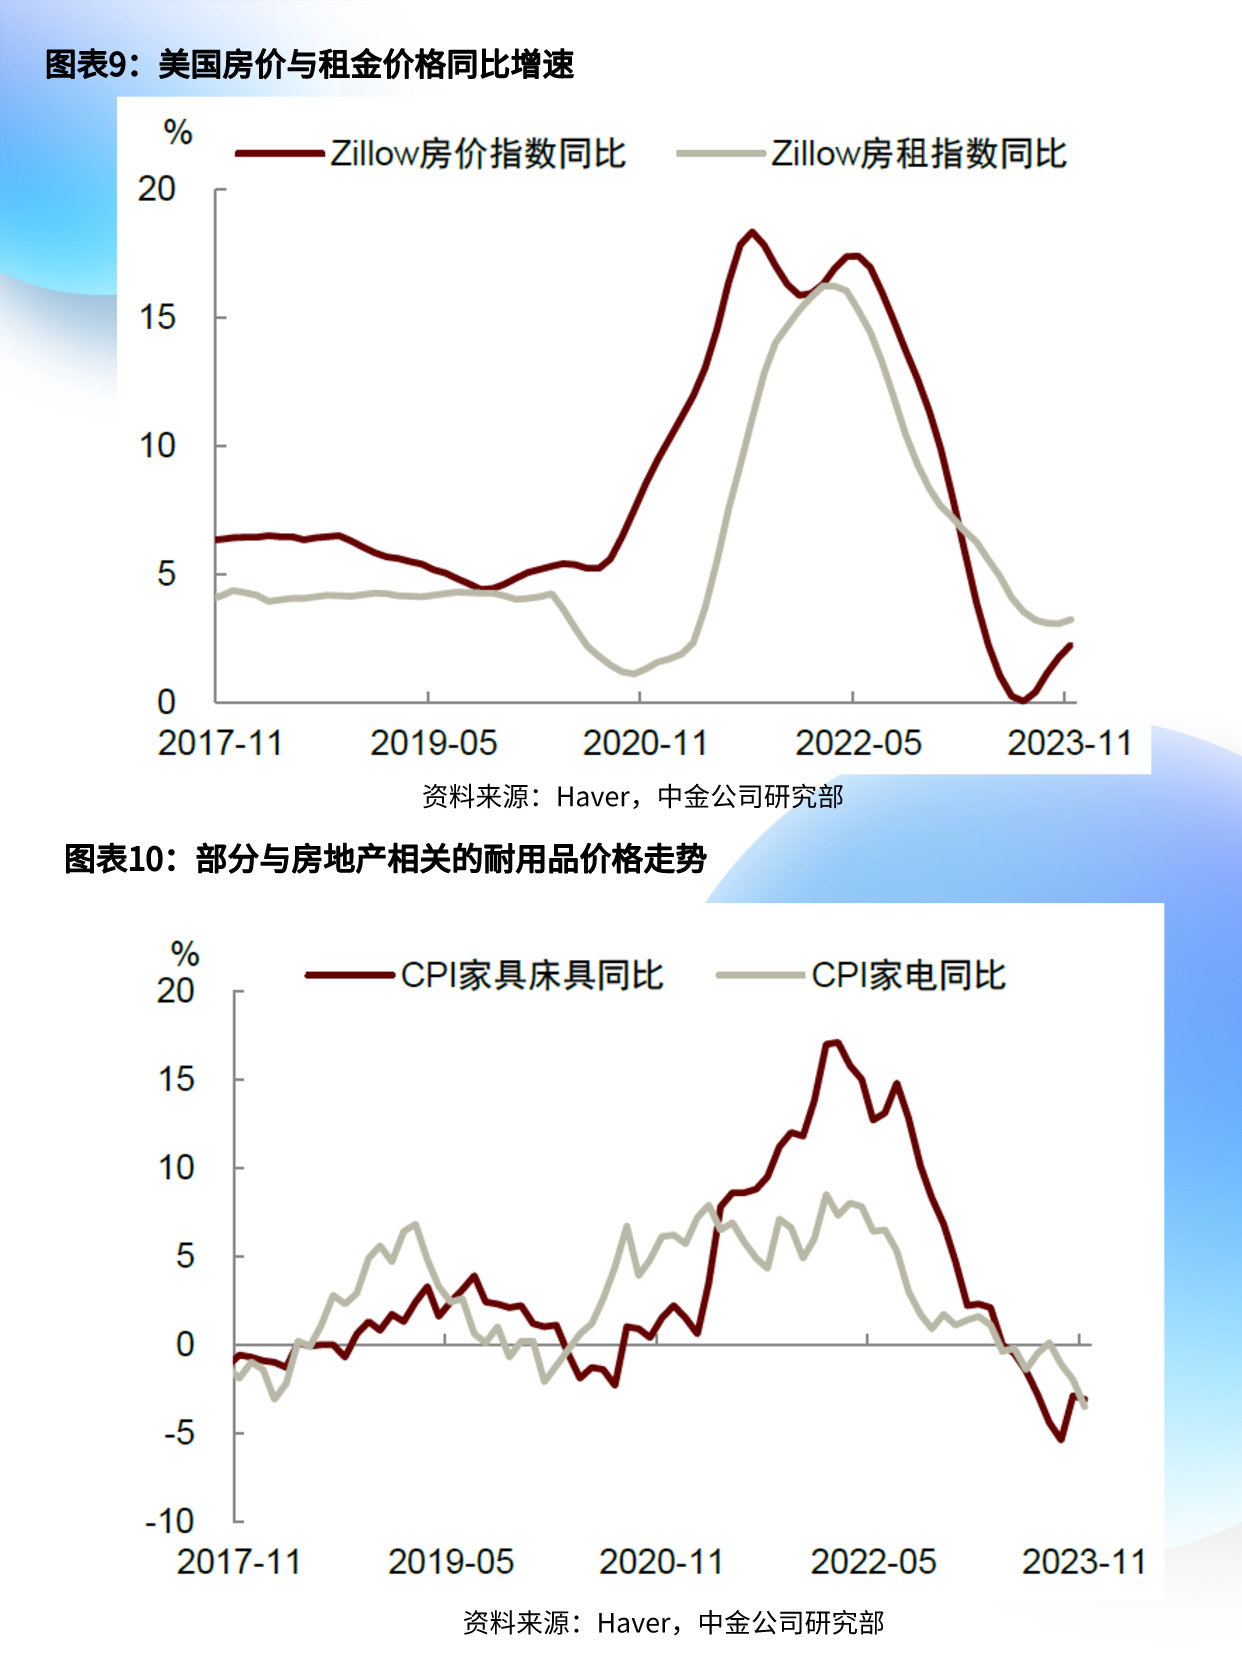
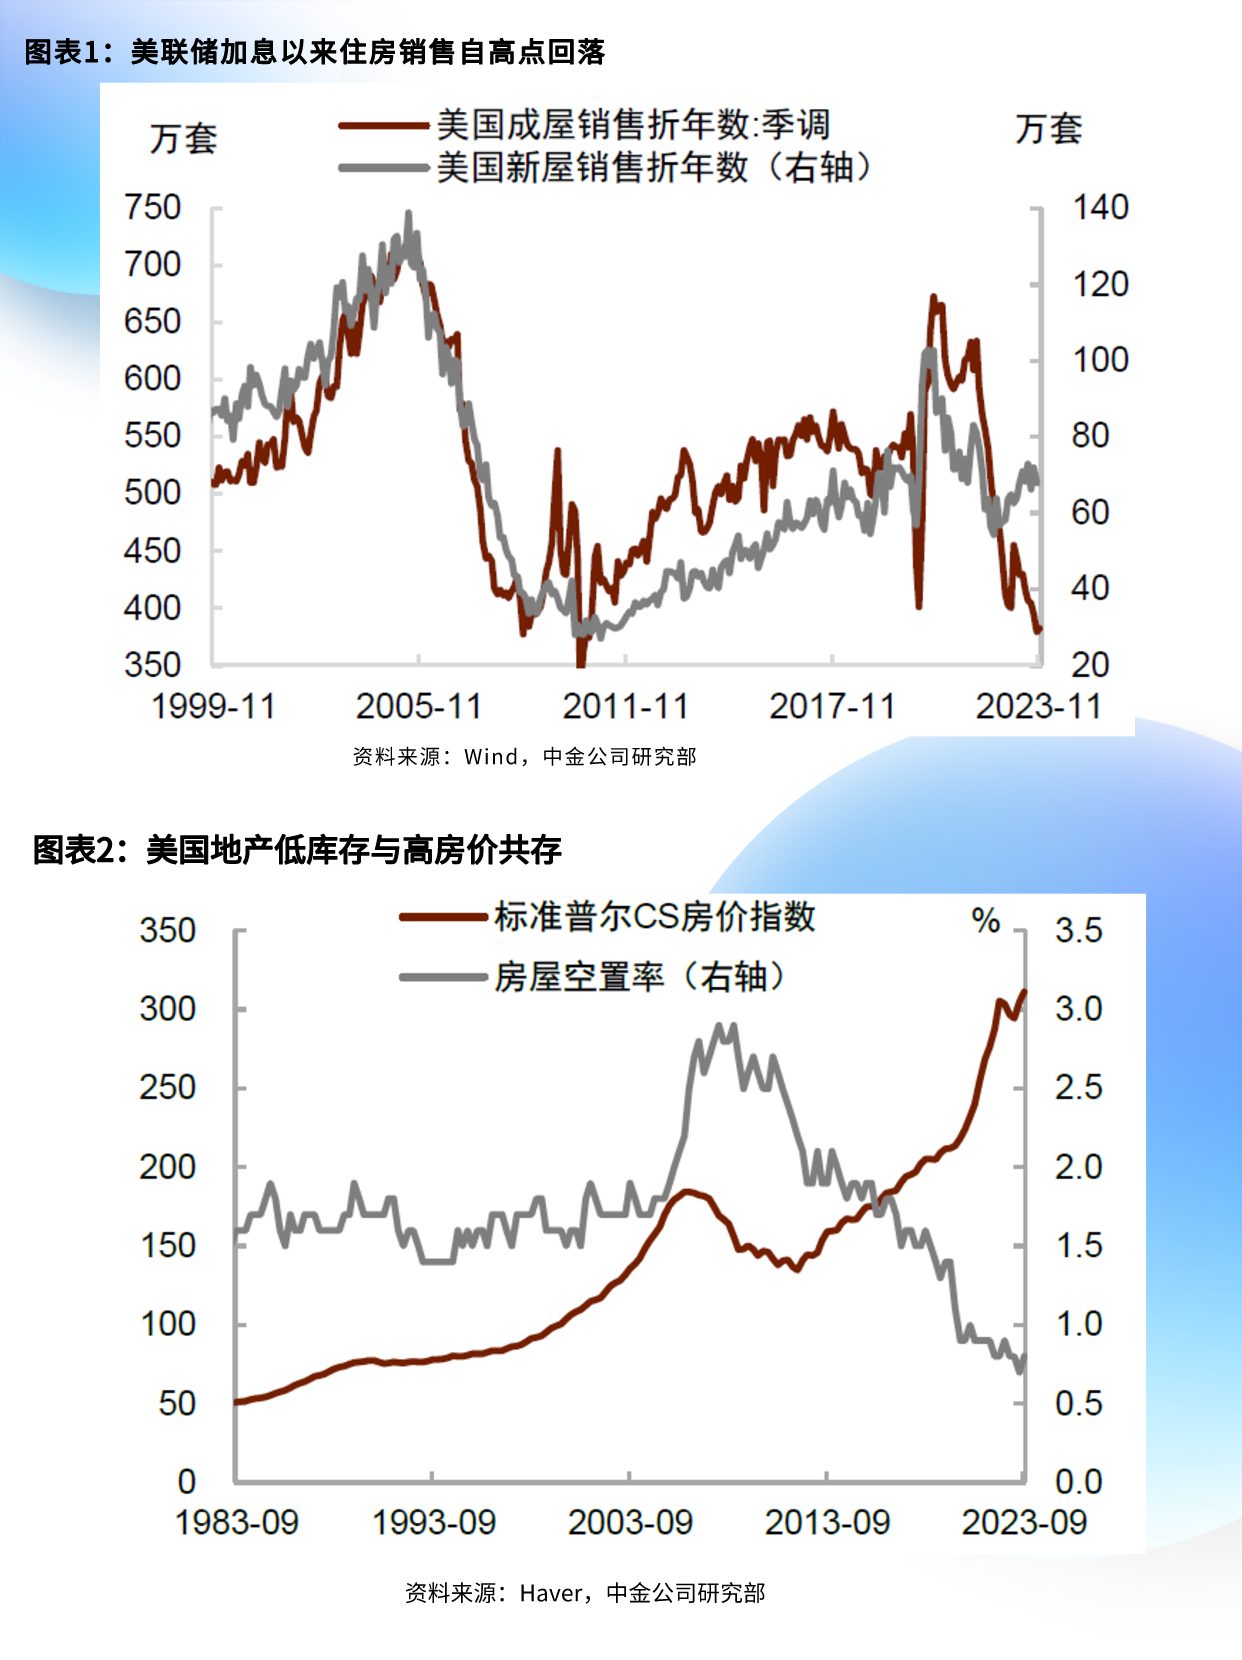
通胀方面,房地产供给释放有助于缓解房价和房租上涨压力,但需求的企稳意味着价格的下跌空间非常有限。我们的基准情形是房价与房租都将以一个温和的速度继续上涨,对CPI通胀的支撑作用在明年下半年或有所显现(图表9)。此外,房地产回暖拉动就业,与房地产相关的服务和商品需求增加,这些都可能具有一定通胀效应。今年与地产相关的耐用品价格持续下跌,对抑制通胀起了关键作用,明年这种下跌能否持续,我们认为有待观察(图表10)。
图表9:美国房价与租金价格同比增速
资料来源:Haver,中金公司研究部
图表10:部分与房地产相关的耐用品价格走势
资料来源:Haver,中金公司研究部





