01.失业率
这个道理很简单:没有工作,你就不可能买房子。随着失业率上升,买得起房子的个人就更少。这降低了住房需求,推动房价走低。
要查询一个城市的失业率以及是在上升还是下滑,可以上美国劳工统计局(Bureau of Labor Statistics)网站查询。
此外,还可以看看当地公司是否正在招聘,大企业是否在迁至该地区。更多的工作岗位意味着更多雇员,这最终会提升该地区的房产需求。
 02.收入增长
想再深入一点了解情况的有购房意向者,可以看看某一街区家庭收入的平均变化或是变化中值。至少应该确认这些收入是经过通货膨胀调整的(最好是在不断上升)。
穆迪经济网(Moody' s Economy.com)首席经济学家赞迪(Mark Zandi)说,那些薪酬停滞或出现下降的购房者在支付了月供之后可能就没剩下多少现金了。
因此,他们可能不会维修他们的房屋,或是听之任之;这会降低房屋的价值,甚至是临近房屋的价值。
03.较少的止赎申请和出售
平均而言,止赎房屋的售价会比同一地区的类似房屋低30%,但具体数据会随着不同市场而有所变化。
在住房市场遭受重创的地区,尤其是在美国南部和西南诸州,止赎房屋通常都是按照半价出售。
随着止赎住房增加,它们会拖累同一街区的平均房价走低。
04.库存不断减少
大多数频繁见到"房屋出售" 标志的地区,房价距离回升还很远。立场偏左的智库机构经济与政策研究中心(Center for Economic Policy and Research)联席主管贝克(Dean Baker)说,总的来说,如果一个街区同时有超过2%的房子在挂牌出售,那么此地房屋库存量就很高。
随着出售的房屋数量下降,卖房者就有更多的议价权,更有可能达成接近他们要价的交易。
你应该看看这个月的房屋库存供应,看看这些库存按照当前的销售状况需要多少个月才能消化,正常水平是5-6个月。
 05.售价折扣幅度缩小
从全美标准来看,房屋的实际售价都比房主的要价低多少。你可以看看房屋出售报价和实际售价之间的价差。
美国评估师协会(American Society of Appraisers)总裁埃文斯(Michael Evans)说,如果某一地区这一价差不断缩小,那么就表明该地区房产市场正在好转。

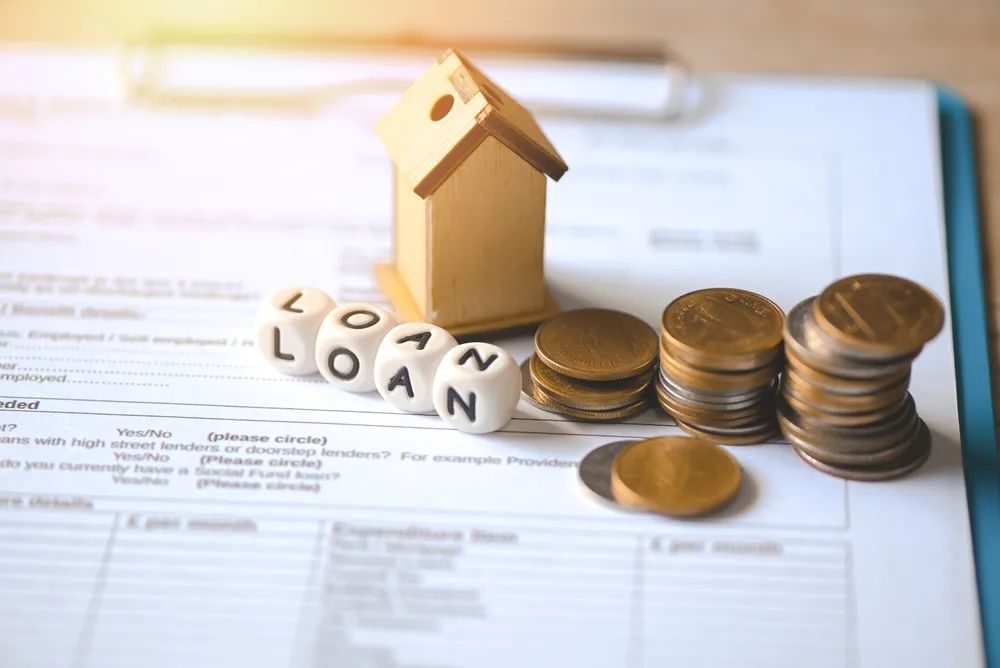
美联储在再次提高了利率,将利率从5.25%升高到5.5%,创下22年来的新高,在如此高的利率下,之前没有固定利率的贷款者,正处于煎熬之中。
 美联储主席杰罗姆·鲍威尔(Jerome Powell)在加息后的记者会上暗示,9月份可能不会继续加息。
美联储的目标是把CPI的数据控制在2%,因此7月份持续加息,但这种暴力加息的幅度也是罕见的。在所谓的“拜登经济学”理论的指导下,美国先是对大幅度的通货膨胀熟视无睹,并且从拜登到财政部长耶伦,再到美联储主席鲍威尔,都声称通货膨胀是短期的。眼看通货膨胀已经无法控制了,从去年3月份开始暴力加息,一直持续到现在,这种加息幅度是上世纪80年代以来首次出现。
在这种加息幅度下,没有签订固定利率贷款的房贷申请者,恐怕是受影响最大的群体。
根据房地美的数据,截至7月20日,30年期抵押贷款的平均利率为6.78%,较去年同期的5.23%上升了整整一个百分点。15 年期固定利率抵押贷款平均利率目前为 6.06%,高于一年前的 4.75%。
按照洛杉矶的中位数房价80万美元计算,首付20万美元,贷款60万美元,在如今6.78%的利率下,每月需要支付3904美元按揭,去年3%利率的情况下,每个月只需支付2530美元,一个月就多出接近1400美元的支出,这无异于再供一套房。
所以,此前在利率低的情况下做了Refinance的,算是捡到了大便宜。但是不少华人在买房的时候,尤其是新移民,在买房的时候选择的是不查收入贷款,使用的是不固定利率,现在每个月需要多支出1400美元,是一笔不小的支出。
 其次是汽车贷款,根据 Edmunds.com 的数据,6 月份新车贷款的平均利率为 7.2%,这比去年的 5.1% 上升了不少。Cox Automotive 的一份报告发现,截至去年底,拖欠汽车贷款超过 60 天的驾车者人数猛增了 26.7%。
美国历来以贷款超前消费的模式,正在发生改变。