研究公司 Capital Economics 近日发布了一份关于美国房地产市场的最新报告,报告名为“房价下滑的暂停,将被证明是暂时的”。该报告认为,在经过 2023 年春季强劲的房地产市场之后,下半年的房价将回归回调模式。
 在今年 1 月初发布的报告中,Capital Economics 指出,在去年抵押贷款利率上升引起的房价下滑之后,美国的房地产市场需求已经触底反弹。报告发布后不久,2023 年春季的房地产市场就逐渐活跃起来,房地产指标也开始回升。根据季节调整的 Case-Shiller 全国房价指数显示,在 2022 年 7 月至今年 1 月连续 7 个月下跌之后,美国房价终于在 2 月和 3 月出现上涨。然而,Capital Economics 还在 1 月份的报告中预测,美国的房价并未触底。该公司预计美国的房价从高峰到低点将下跌 8%。
当前除了 CoreLogic 和 Zillow,大多数经济模型仍然预测 2023 年房价将下跌。这主要是因为房屋可负担性,或者说缺乏可负担性,已经达到了自房地产泡沫以来的最高水平。不过需要注意的是,全国的房价可能下跌,但不是每个市场的房价都会下跌。这正是去年秋天发生的情况,当时西部山地、太平洋沿岸和西南部房价的急剧下跌成为推动全国房价下降的主要力量。

5月初,美联储为继续对抗通货膨胀而再次加息,这次的比例是0.25%。
加息可以提高国库券的收益率,但也增加了房屋贷款的成本,对购房者而言并不是一个好消息。
不过,经济学家表示,未来几个月预计不再加息,目前房屋贷款利率市场似乎已经达到了7%的顶峰(过去几个月平均为6%+),这或将成为近期新常态。
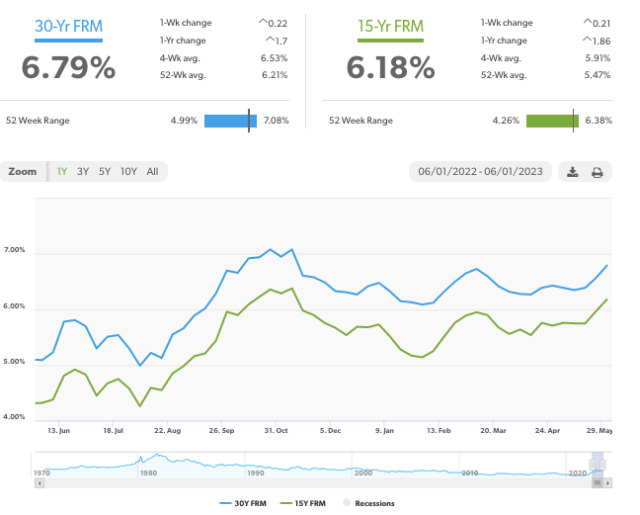 专家也提到,即使利率可能已经见顶,购房者现在仍然面临一个主要问题:市场缺乏房源。由于房主不愿意放弃他们的低利率房屋贷款,房源库存量可能会保持在低位,使市场供不应求。
明确预算并确定优先事项
如果准备贷款买房,首先要确保贷款不会超过自己的经济承受能力。
理想的情况是住房开支不超过收入的28%,包括本金、利息、税收和保险。但是如果在高成本地区,这个上限可能不太现实。所以买家还是要按照自己的财务状况来规划贷款额度和买房预算。
此外,为了在买房前全面了解房屋持有成本,强烈建议买家向卖家索要一份与房屋相关的所有账面费用清单,比如水电气、供暖制冷、打理花园等,来明确每月花销。
货比三家选择贷款
买家在看房找房阶段,除了等待合适的房子出现,还可以利用这段时间了解熟悉不同的贷款结构,选择合适的贷方。
不要被贷方第一次给你的利率吓跑,其实利率是有谈判余地的
首先,买家可以考虑通过购买贷款点数(Point)来支付较低的贷款利率。
购买点数可以降低你的抵押贷款利率,比如0.25%。每个点的费用通常为房贷的1%。点数一般需要六年时间达到收支平衡,所以只有贷款时间至少满6年时,购买点数才划算。
另一个方式是考虑用adjustable-rate mortgage (ARM)。ARM通常比30年固定贷款的初始利率低,可以降低月供压力。特别是不打算长期持有房屋的买家,这可能是更具成本效益的买房方式。
但是ARM也不是完美的,在初始阶段(通常是5年、7年或10年)之后,ARM的利率会重置。未来有可能出现大幅提高利率的情况,使得ARM比固定利率贷款的风险更大。
买家在决定用哪种贷款之前,一定要充分考虑到自己的需求。
 考虑新建房
新建房对于现在市场情况而言,也许是一个更有利的选择。
虽然新房通常更贵,但建筑商比一般的房主更有可能提供价格上的优惠、设施升级上的折扣,甚至降低房屋贷款利率。
另外,房子越老、房龄越长,屋主花费在打理房屋的时间和金钱大概率上就越多。新建房房龄低、房子新,使用的材料也更节能环保,适合不想花费太多金钱成本打理房屋的买家。