总是在相关文章中看到,美国房产的维护保养很好,很多房产房龄很长,质量也可以保持很好。那么,房产的保养到底包括哪些内容呢?
无论中国还是美国,房子基本都需要定期修缮。比如管道漏水之类的问题,住久了或多或少都会出现。但是在美国的房产保养维护,涉及到的内容会更多一些。
不同房产类型需要不同的维护
在美国的房产维护是怎样呢?首先,我们需要先确定房产的类型。一般在美国买房,有新房和二手房两种选择。如果买的是新房,它的修建标准符合每年最新的房屋规定,还要经过质量验收,住进去头两年基本不需要做什么维护。而且,开发商会对新房提供一年左右的保修期,在这期间出了问题可以联系他们修缮。
如果是二手房,房屋问题肯定比新房要多一些。一般来说,买卖二手房需要提供房屋检查报告,检查房屋基本结构、地基、屋顶、地板、墙壁、门窗、供电系统、供排水管、冷暖设备、朽木蛀虫等。比较贵的是房顶和地基的维修,需要非常有经验的人持专业执照才能做,费用也比较高。所以买二手房一定要仔细看房屋检查报告,如果发现屋顶、地基有问题,及时和卖方经纪人讨价还价。
关于漏水
漏水持续滴到房屋内部的有机材料上,会发霉和腐烂,严重的时候甚至对房屋结构带来威胁。因此要利用水泄漏检测系统定期检测房屋,也可以实时监测房屋的湿度,如有漏水会很快发现,不会造成严重的损失。
老化的下水道
购买时有了解下水道的使用年限,以便在适当的时候维修翻新。老化的下水道如不及时修理,会带来较大的麻烦和更多的维修费用。
关于朽木和白蚁
在一些气候温润的区域,木质房子很容易腐朽,例如在加州,几乎所有木质房屋都面临白蚁的威胁,它会吃掉木头、地板、墙纸,如果房子出现白蚁,最好请专业的除虫公司。
院子里的小麻烦
院子属于房主私人的土地,出了问题肯定要房主自己解决。例如房檐下有马蜂窝,如果你觉得不妨碍生活,可以任由它;但如果马蜂把邻居叮了,邻居向城市管理部门申请移除,那么就会有人来对这个马蜂窝进行评估,如果确实危害了周围邻居的安全,就会被要求移除;如果房主请消防队来摘掉,需要支付一定费用。
关于草坪
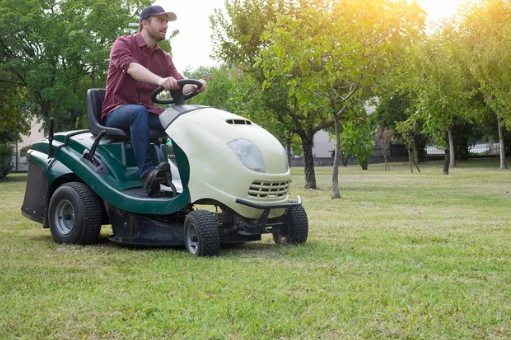
很多人听过“在美国不修草坪会被罚款”的说法。确实是这样,修剪草坪一方面是为了美观;另一方面是为了避免安全隐患。草丛过高会滋生蚊虫,也会给发生火灾带来更多风险。通常各地区都会对草坪的高度有规定,一旦超过就会收到政府发来的整改通知,收到通知之后要及时修剪草坪,如果两次通知房主都不起作用,可就要收到罚单了。
房屋保险
房子和所有日用品一样,有人住就会有损耗。所以除了日常及时小修小补,购买房屋保险非常重要,甚至可以说必不可少。
美国的房屋保险非常细致,新房和二手房的保险不一样,家里是否有游泳池也会影响保险类别,甚至你可以选择是否给家电投保。例如给冰箱投保,冰箱坏了保险公司就会找人来修;如果没有修好,那么就会赔付一台差不多等级的冰箱。
关于HOA
以上说的都是有自己土地的独栋/联排房屋,如果是公寓住宅,则要看HOA具体如何规定(有些部分是 HOA 负责,但房主需要按月支付物业费 HOA fee,物业费也是维护保养的成本)。以下水道举例说明,有些地方的下水道归物业维修,有一些则可能是房主维修。所以买房时一定要仔细阅读HOA那本厚厚的手册,搞清楚物业维修的范畴,了解自己需要负担的维护保养费。
租房保险
如果购房后房产处于出租状态,房屋的保养费用基本就体现在租赁中的维修。一般来说是房东负责房屋的维修,但是租客必须及时向房东反馈房屋出现的问题。如果因为租客的疏忽导致小问题放大,造成较大的损失,房主有权要求赔偿。
反过来也一样,如果租客在房子内发生意外受伤,也可以向房主追偿。这时候租房保险就非常重要,可以尽量避免大额偿付的可能。
看过上述内容,就会了解为什么美国人的车库和地下室里放着各种各样的工具,独栋房屋需要维护的地方确实很多,没有国内公寓房那么轻省。虽然保养需要做的很多,但是房屋的寿命更长。

中国人喜欢置业,来到美国也不例外,投资的首要渠道就是买房。那么房产证上写谁的名字,也是很多人的纠结所在,因为房子的归属是一个很大的问题。美国通常有几种做法,下面我聊两种常见的,也是常被中国朋友问到的。所有的解释及建议不具备任何法律效力。
做法1:
房契上只写大人名字,死后留给孩子。
做法2:
房契上同时写上大人和孩子名字
(联权共有joint ownership with rights of survivorship)。大人逝去后,孩子承继房产的权利高于其它任何亲属或债权人。
做法3:
还有就是仅写孩子名字。在美国,18岁以下未成年人无权签署任何法律文书,只能靠父母或监护人代理,当父母或代理人无法继续代理时,必须事先设定继承代理人。这样的实际操作非常麻烦,不建议。
主要举例比较一下常用的(做法1)和(做法2):
房契上只写大人名字,死后留给孩子
您现在以个人名义买了80万的房子,三十年后您去世后孩子才继承,他以后卖房付税的计税底数 (Tax Basis) 是您去世那一天的房屋市价(假设120万),如果他将来以120万卖掉房子,收益所得是零(120万 售价– 120 万计税底数= 0),不需付任何收益所得税 (capital gains tax)!但在那之前,海外人士在美国的遗产税上免税额只有6万美金,虽然
没有收益所得税,但是孩子必须支付40%的遗产税才能拿到房产权。
房契上同时写大人和孩子名字(联权共有)
这种做法叫joint ownership with rights of survivorship。
您买了80万的房子,马上就把孩子的名字同放在房契上,这在美国算作是赠予了他一半产权,他的计税底数 (Tax Basis)会是您买价80万的一半,即40万。等三十年过去,您去世了,您那一半由他继承,计税底数(Stepped-up Basis)是您去世那天房屋市价120万的一半,即60万。再加原先他受赠那一半的计税底数40万,总计税底数为100万。他若以120万卖房。收益所得是120万售价– 100万计税底数= 20万,他需要为这20万收益纳税(如果这不是他的主要居所 primary residence)!可以看出,
联权共有增加了孩子的纳税负担。
联权共有还有不少隐患:
如果将来有一天因某种原因你急用钱,非常需要卖掉这个房子。万一他在这紧要关头阻拦卖房,您可是一点办法也没有!
如果拥有一半产权的孩子不幸先您去世,结果可能是他的合法继承人和您一起拥有这个房产,有些時候这对您可能不是个好消息。
如果拥有一半产权的孩子不幸先您去世,他的债权人creditors会来找您。
如果孩子有税务问题,会有税务留置扣押权 tax liens“绑“在房子上。
如果孩子申请破产,即使您有一半产权,房子仍可能被强制卖出。
如果孩子被起诉承担车祸责任,受害人要求赔偿金额巨大时,房产也会被牵扯到。以上种种说明房契上单独写孩子的名字,弊大于利。
将来孩子读大学,因为名下有资产,几乎不大可能获得免费的助学金。
和孩子联权共有房产在法律上算是您赠送一半房产给他,
如果房价超过$14,000,需要申报联邦赠与税。(个人每年赠予另一个人的限额是$14000)。联权共有房产还会影响到申请低收入医疗福利Medicaid。
美国联邦的 Medicaid 计划是针对低收入人群,为其提供免费或减费的家庭护理等必要医疗服务。申请时,政府会调查申请人有没有通过转移财产,使自己成为低收入后以骗取福利。把孩子名字加进房契被认为有转移财产嫌疑。





