
美国的指数型万能寿险(Indexed Universal Life Insurance, 简称IUL)是一种兼具保险保障和投资增值功能的产品。它不仅提供人寿保障,还通过与股票市场指数(如S&P 500)挂钩的方式,实现资金的增值。了解IUL的费用构成对于投保人至关重要。
IUL产品的保费根据不同保险公司的具体产品有所差异,整体上可以分为以下几类:
1.保费费用(Premium Charge/Loads)
每当投保人缴纳一笔保费时,保险公司会根据存入的保费金额扣除一定比例的费用,通常是5-8%。这笔费用仅在缴纳保费的当年产生,不缴纳保费则不产生。保险公司主要使用这笔费用支付联邦政府以及各州的相关税收。
2.保险成本(Cost of Insurance, COI)
保险成本是人寿保险的核心成本,也是所有保单的主要组成部分。这项费用每年都会收取,并随着投保人的年龄增长而增加。费用根据投保人的年龄、保额大小、以及生命表死亡率等因素动态调整。
3.保单费用(Policy Fee)
保单费是固定费用,一般按年或按月收取,终身收取。保单费的实际费率因保险公司而异,但大体上在每年60-240美元之间。
4.保单成本(Policy Charge)
保单成本包括保单相关的各项直接成本以及保险公司分摊到保单内的成本,如保单合约创建及维护费用、保单审核过程中的查询费用(如查询客户医疗记录等)、支付给经纪人的佣金、以及保险公司的日常运营费用。保险公司一般在10-15年间将保单成本摊销完成,这意味着10-15年后投保人不再需要交这笔费用。
5.附加条款费用(Rider Charge)
为了让保单实现不同的财务目标,可以搭配不同类型的附加条款(Rider)。这些Rider需要额外收费,通常从保单的现金价值中扣除。不同Rider的收费不同,不添加Rider则无此费用。对于较年轻的投保人,不建议添加多余的Rider,因为这会影响现金价值的积累。
了解这些费用构成,有助于投保人在选择和管理IUL保单时做出更明智的决策。不同保险公司的费用结构可能有所不同,因此在投保前,建议仔细阅读保单条款并向专业的保险顾问咨询。
IUL保险费用的偏见
一个对IUL保险费用的常见误解是:“IUL的保费随着年龄增长而增加,等到老了保险成本(COI)就会变得很贵,让投保人负担不起,导致保单失效。”这个观点并非完全错误,但相当片面。
首先,我们需要了解一个概念:净风险(Net Amount at Risk, NAR)。净风险是身故赔偿金(Death Benefit)减去现金价值(Cash Value)的差额。例如,如果你的身故赔偿金是50万美元,而账户中积累的现金价值是10万美元,那么如果此时保险公司进行理赔,赔给受益人的50万中有10万是你的现金价值,保险公司实际承担的净风险只有40万美元。
这种结构意味着,即使COI随着年龄增长而增加,但只要保单的现金价值不断积累,净风险可以保持相对稳定,从而控制COI的增长。此外,通过合理的保单管理和适当的投资策略,投保人可以有效地管理保单的现金价值,减轻COI带来的压力。因此,正确理解并管理IUL的费用结构,能让投保人更好地应对未来的费用变化,避免保单失效的风险。
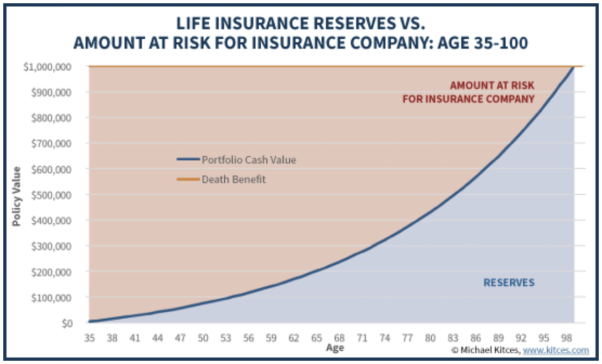
从上图可以看出,对于一款设计合理的保单,蓝色的现金价值部分会随着年龄增长而不断增加,而顶部代表身故赔偿金(Death Benefit)的横线与现金价值之间的距离在不断减小,这意味着保险公司的净风险(NAR)在逐渐降低。只要现金价值能够持续增长,并且收益能够支付保单的各项成本,保单就可以继续有效。因此,大家无需担心因为COI过高而导致保单失效。

税收帮助支付我们享受的许多日常服务和基础设施。从公立学校到道路维护再到医疗保健,税收确保我们的社区能够获得基本服务。话虽如此,可以说大多数人不喜欢交税,尽管它们在今天是必需的。
坏消息是税收不会消失,所以越早接受它们,越容易将它们视为美国生活的一部分。然而,好消息是,某些州的退休人员可能会发现他们的退休收入免于税收。
有些州不对任何收入征税
目前,美国有九个州不对任何收入征税,无论是工作收入、401(k)、IRA、养老金还是社会保障:
阿拉斯加
佛罗里达
内华达
新罕布什尔
南达科他
田纳西
德克萨斯
华盛顿
怀俄明
退休人员在这九个州不必担心缴纳任何州所得税。然而,联邦税收规则仍然适用。
对于新罕布什尔州居民需要注意的是:年收入超过2400美元的利息和股息收入将被征税,但这一规则将从2025年1月1日起不再适用。
退休收入免税的州
以下四个州不对任何退休收入征税:
伊利诺伊州
爱荷华州
密西西比州
宾夕法尼亚州
退休收入包括从401(k)、IRA或养老金收到的收入,各州对这一豁免的标准有所不同。通常,您只需要达到一定年龄。例如,在爱荷华州,您必须年满55岁才能符合豁免资格。
与无所得税的州类似,请记住联邦税收规则仍然适用。
有些州可能需要缴纳社会保障税
社会保障是许多退休人员财务的重要组成部分,所以我们不能忘记这一点。大多数退休人员不必担心他们的社会保障福利被征税,但仍有九个州会征税:
科罗拉多州
康涅狄格州
明尼苏达州
蒙大拿州
新墨西哥州
罗德岛州
犹他州
佛蒙特州
西弗吉尼亚州
如果您居住在上述州之一,请检查您州的具体社会保障税收规则,因为它们会有所不同并且随时可能更改。
所有人都可能面临联邦社会保障税
您可能已经注意到一个趋势,但值得重复一遍:无论州规则如何,联邦税收规则适用于所有人。为了确定您可能面临的税收,IRS使用您的“综合收入”,包括您年度社会保障福利的一半、您的调整后总收入 (AGI) 和您获得的所有免税利息(如国债利息)。
根据您的综合收入,以下是您可能需要缴纳的社会保障福利税:
综合收入在$25,000至$34,000之间:最多50%的社会保障福利可能需缴税
综合收入超过$34,000:最多85%的社会保障福利可能需缴税
上面的百分比显示的是您的社会保障福利中可能需要缴税的部分,而不是确切的税率。可征税的福利将被添加到您的常规收入中,并按您的所得税税率缴税。
避免联邦税收很难
这里的共同主题是无论您所在州的具体税收规则如何,联邦政府的规则适用于每个人。在规划退休时记住这一点,以免因税单而措手不及。
无论如何,获得州税收减免可以极大地缓解您的财务压力,让您有更多的钱用于让您的退休生活更充实。请不要把它视为理所当然。





