美国税务:了解这五个税表,减少报税时的烦恼

常见的几种税表
在税务申报的过程中,税务居民可能会被各种各样的税表淹没,包括与收入息息相关的1040表、1099表,以及W-2、W-4以及W-9表。对于美国税务居民而言,弄清楚以上五个税表,能减少很多报税时的烦恼。
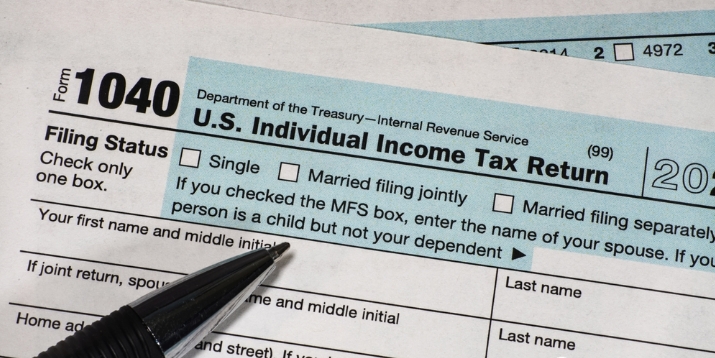
1040
1040表的收入部分要求申报人报告工资、薪金、应税利息、资本收益、养老金、社会保障福利和其他类型的收入。新的税法取消了许多扣除项,包括未报销的员工费用、报税费和搬家费用(现役军人除外)。
此外,1040表提示报税人提供有关其报税状态的信息,例如姓名、地址、社会安全号码(可能还需要一些关于配偶的信息),以及受抚养人的人数。
1099
1099表是在美国的企业和个人每年都需要向IRS提交的一项非常重要的税务申报文件。申报人是美国的付款方,包括企业和个人。
如果付款方在一年中支付给美国纳税人(个人或企业)的金额大于或等于600美元,用于非雇员性质的服务,则该付款方需要向IRS申报1099表,并向收款方(即纳税人)提供同样信息的副本表(Recipient Copy)。
所有收入包括来自兼职工作、副业或商品销售的收入仍需纳税。纳税人必须在其税表中报告所有收入(除非法定排除),无论他们收到1099-K 、1099-NEC,以及非雇员补偿或任何其它信息申报表都需要报告。
W-2
W-2表是雇主(Employer)给雇员(Employee)发的年度工资总计表,由公司填写。无论您是全职员工还是兼职,只要与美国雇主或企业签订了合同,雇主或公司就需要在1月底之前将这份表发给您。W-2表主要记录了员工的年薪,以及从工资中扣缴的各类税款,包括联邦税、州税和地方税等;比如,上一年的薪资情况、雇主从薪资中预扣了多少税款等。假如您有好几份兼职,在每年年初将会从各雇主那里收到一份W-2表。
对于纳税居民而言,W-2表是一份重要的税表。国税局往往会通过该份表来核实过去一年纳税人的收入情况,如果有很大的出处,可能会面临审查。因此,收到的每一份W-2表都要进行申报。W-2表分为4个部分,分别是基础信息、收入与联邦相关项目、州税相关项目和地方税相关项目。
W-4
W-4表被称为“员工预扣税证明”;每当开始一份新工作时,都需要填写新的W-4表。另外,如果结婚、生子或从事任何其他工作,都应重新申报W-4。因为,新增家庭成员和其他收入都可能改变申报状态和纳税义务。
W-9
W9表格主要用于美国公民、拥有美国工作身份或美国公司自雇者等个人,在收到客人的钱款之后需要填写,它既可以作为收入证明,也可以作为支出凭证,在美国,这样的凭证是必要的,因为它们可以用于个人所得税的抵扣。W9表格被称为“纳税人识别号和证明申请”,主要记录美国税务居民的非全职收入。如果您是美国税务居民,当收入超过600美元时,独立承包商、自由职业者或者零工,收到客人的钱后就得填写这份表。
以上就是美国1040表、1099表,以及W-2、W-4和W-9表的简单介绍希望可以帮助到大家!

美国国债是一种备受信任的固定收益工具,被许多投资者视为资产配置中的重要组成部分。接下来,我将手把手地教你如何购买这一投资品种。

了解美国国债
首先,让我们简要了解一下美国国债。美国国债是由美国政府发行的债券,投资者通过购买这些债券为政府提供资金,作为回报,政府会支付利息,并在到期时还本。
美国国债品种很多,大致分为短期、中期、长期、 通胀保值型及浮动利率型几种。
短期国债(Treasury Bills,T-Bills)有4个星期、13个星期、26个星期、52个星期等几种。短期国债与其它几种国债不一样,并不在到期前付息,而是在面值基础上贴现销售。比如面值1000美元、52个星期到期的国债,根据到期当时的利息,可以按990美元出售。
中期国债(Treasury Notes,T-Notes)分为2年、3年、5年、7年、10年。中期国债每6个月付息一次,利率固定不变。
长期国债(Treasury Bonds,T-Bonds)年限为20年或30年。长期国债每6个月付息一次,利率固定不变。
通胀保值型国债(Treasury Inflation-Protected Securities , 简称TIPS)的年限为5年、10年、20年。通胀保值型国债每年付息两次,利率固定。
浮动利率国债(Floating Rate Notes,简称 FRNs)的年限为2年,这是财政部最新推出的一种国债,2014年1月开始发行,利率按季度计算,与其他品种国债不同,利率不固定,每个季度浮动。
购买美国国债的优缺点
投资国债有不少优点,首先是安全。美国国债被认为是全球最安全的投资避风港。每当世局动乱,投资者想到的主要出路便是美国国债,黄金也是避风港之一,但投资黄金是没有利息的,而投资美国国债,根据国债期限的长短可以得到不同的利息,这是美国国债优于黄金的地方。投资美国国债可以保证拿回本金及得到利息,这个保证是由美国政府做出的,投资人不必担心血本无归,真正可以说是高枕无忧。
有部分人担心美国政府到期不能归还国债本金,或者不能按时支付利息,事实上美国国债发行迄今,已经超过半个多世纪,从来没有发生过违约的事情,美国国债是世界上评级最高的国债之一,一直保持优良信誉,这也是为何美国国债能够吸引众多投资者,包括外国政府的主要原因。
其次是税务上的好处。美国人投资国债,所得利息除了要交联邦税外,可以免交州税及地方税。外国投资者则完全免税。
此外,投资国债还有一个好处是可以在国债交易市场上买卖,当急需现金时,随时可以脱手换现。这也是我愿意投资国债的重要理由之一。毕竟是否可以随时兑现买卖,是衡量一个投资品种的重要考虑因素。美国有不少对冲基金以及共同基金,都规定客户在一定的期限内,无论市场发生什么变动,都不可提早撤资兑现,我个人不大喜欢这样的规定,因此就很少投资这样的品种。
当然,投资国债风险小的特点,决定了国债的回报率相对不高。与股票及公司债券相比,国债的收益率相对较低。在经济形势不好的时期,投资国债是值得考虑的主要投资策略;在经济高速发展期,在投资组合中持有一定比例的国债,也不失为一种平衡投资的手段。
选择购买途径
购买美国国债有两种主要途径:通过美国财政部直接购买(TreasuryDirect)或通过经纪商购买。在这里,我们将介绍第一种方式,即通过TreasuryDirect平台购买。
步骤一:注册TreasuryDirect账户
在TreasuryDirect注册一个账户是购买美国国债的第一步。前往TreasuryDirect官网(treasurydirect.gov),按照指示填写注册信息,包括个人身份信息和账户详细信息。
在使用TreasuryDirect购买美国国债时,有一些身份限制和要求需要注意。以下是一些常见的限制和要求:
美国公民或居民:通常情况下,只有美国公民、居民或者某些特定身份的个人才有资格在TreasuryDirect上购买美国国债。这是因为TreasuryDirect是由美国财政部运营的,主要面向美国境内投资者。
个人账户要求:在注册TreasuryDirect账户时,你需要提供一些个人身份信息,包括社会安全号码、驾驶执照或护照等。这些信息用于确保你符合购买美国国债的资格。
18岁以上:通常情况下,购买美国国债的投资者需要年满18岁或以上。这是因为在美国,18岁通常是一个人可以独立投资的法定年龄。
法定能力:购买美国国债的投资者需要具备法定能力,能够自行处理自己的财务事务。
步骤二:选择合适的国债类型
TreasuryDirect提供了多种类型的美国国债,包括EE储蓄债券、I储蓄债券、TIPS(通货膨胀保值债券)等。根据个人的投资目标和风险偏好,选择合适的国债类型。
步骤三:确定购买金额
确定你想要购买的美国国债金额。根据个人财务状况和投资计划,合理配置投资金额。
步骤四:购买美国国债
在TreasuryDirect平台,选择“BuyDirect”选项,按照系统指引完成购买流程。在购买过程中,你需要提供银行账户信息,以便进行资金划转。
步骤五:管理和持有
购买完成后,可以通过TreasuryDirect平台管理你的投资组合。此外,你还可以选择将利息和本金再投资,以实现更多的复利效应。
第二种方式: 购买美国国债可以通过券商进行,这为投资者提供了更多的灵活性和选择。以下是一般的步骤:
选择合适的券商:首先,你需要选择一家提供美国国债交易服务的券商。确保券商具有良好的声誉、提供合理的佣金费率,并且支持美国国债的交易。一些大型券商如Fidelity、Charles Schwab、TD Ameritrade等通常提供这样的服务。
开设券商账户:如果你还没有在选定的券商处开设账户,需要完成开户流程。这可能涉及提供个人身份信息、税务信息和一些其他必要的资料。
资金存入:在你的券商账户中存入足够的资金,以便购买美国国债。这可以通过银行转账或其他接受的存款方式完成。
导航至购买页面:登录你的券商账户后,导航至购买美国国债的交易页面。不同券商的界面可能有所不同,但通常你可以在固定收益或债券交易部分找到美国国债的选项。
选择适当的国债:在券商提供的债券列表中,选择你希望购买的具体美国国债。美国国债有不同类型,包括短期、中期和长期债券,以及不同种类如国债、储蓄债券等。根据你的投资目标和风险偏好做出选择。
确认交易:输入购买的具体细节,包括购买金额和其他必要信息。在确认交易之前,仔细检查交易细节确保无误。
完成购买:确认无误后,提交交易订单。券商将执行你的订单,并在交易完成后将相关的美国国债放入你的投资账户中。
请注意,购买美国国债可能涉及一些交易费用,这些费用可能因券商而异。在进行交易之前,建议详细了解券商的费用结构。此外,对于国际投资,可能还需要考虑货币兑换的费用和风险。最好在购买前咨询专业的财务顾问,以确保你的投资计划符合你的财务目标和风险承受能力。


