
在美国,遗产规划是一项至关重要的任务,不仅关系到个人财富的传承,更关系到家族的稳定和子孙的未来。
今天,我们一起了解一下遗产规划的定义、其重要性以及一些常用的途径。
第一,人寿保险的身故赔偿金,保单受益人在领取保险金时通常不需要支付联邦所得税(Income tax)。
需要注意的是,退休账户401k(包括403B)内的资金,一旦账户所有人过世,将立即转移到继承人名下,被视为继承人的收入,因此需要在一次性领取之前缴纳相应的税款,之后才能将余下的资金支付给继承人。
第二,以贷款方式从人寿保险里取出来的钱,不算收入,也不用交收入所得税。
这里我们需要注意的是,只有储蓄投资功能的保单才能有钱可以取。能取多少钱是根据保单的现金值(Cash Value)决定的。
为何要特别强调保单贷款呢?这是因为原本人寿保险的身故赔偿金是在被保人过世后留给受益人的,而如今我们所说的提前使用实际上是通过向我们保单的受益人提前“借用”身故赔偿金。这种“借款”的抵押物正是保单的现金价值。因此,这也解释了为什么可以提前使用的保单资金一定受限于现金价值的数额。
既然涉及贷款,自然少不了利息的问题。然而,这笔钱本来就是你自己的,再加上保险公司通常将“活着时就能获得资金”作为卖点,因此所收取的利率普遍较低,有些甚至干脆是零利率。
第三,遗产税的问题。
如果只是购买了个人寿保险,而保单持有人(Policy Owner)是自然人,那么在其身故后,身故赔偿将被计算入遗产总额,从而纳入遗产税的考虑范畴。然而,值得庆幸的是,美国当前的遗产税免税额度逐年增加,截至2023年已接近1300万美元一个人。对于大多数家庭而言,距离这个门槛还有相当的距离。
第四,外国人在美国购买保险的税务问题。
与外国人在美国购房相比,其租金收入需要缴纳所得税;而一旦身故,房产将面临高额的遗产税(外国人的遗产税免税额仅为6万美元,遗产税税率约为40%)。与之相反,美国的人寿保单对外国人既不征收收入税,也不收取遗产税。
第五,美国身份的人购买的外国保单(香港,中国等)有美国绿卡或者美国公民当然是美国的税务居民。
美国国税局只对美国的保险(美国境内购买,受美国法律调整的保险)有以上的税务好处。这是因为美国国税局对每一份人寿保单都有Life Insurance Definition Testing和Modified Endowment Contract测试。测试通过才能享受免税的好处。
其他国家对于储蓄投资保单未能满足美国国税局的要求,因而被视为投资。随着近年来美国对Foreign Account Tax Compliance Act(FATCA)条款(落实对象主要为「海外金融机构」,要求外国政府准许各国金融机构向 IRS 提供纳税义务人的海外资产数据,同时也要求美国纳税人在海外帐户资产超过门槛时进行申报)运用的熟练程度不断提高,全球范围内的税收追踪几乎难以逃避。
为什么人寿保险不算作收入?
这个道理很简单,就如同你拥有一栋房子并购买了房屋保险,突然间房子被火灾烧毁了,那么保险公司支付的赔偿金应该被计入你的收入吗?当然不应该!因为你失去了房子,这笔保险赔偿金只是用来弥补房屋损失的费用,仅仅算作是补偿而已。
将这一逻辑运用到人寿保险上同样成立。以被保险人作为家庭收入的主要来源为例,如果不幸过世,身故赔偿金实际上是为了替代他在家庭中继续提供经济支持的角色。这正是人寿保险的身故赔偿金不被视为收入的背后逻辑。

常见的几种税表
在税务申报的过程中,税务居民可能会被各种各样的税表淹没,包括与收入息息相关的1040表、1099表,以及W-2、W-4以及W-9表。对于美国税务居民而言,弄清楚以上五个税表,能减少很多报税时的烦恼。
1040
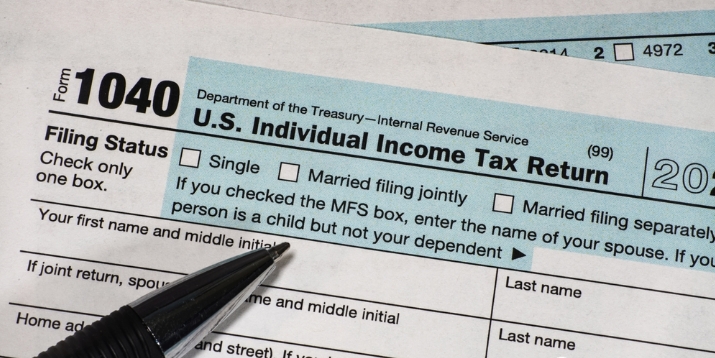
1040表的收入部分要求申报人报告工资、薪金、应税利息、资本收益、养老金、社会保障福利和其他类型的收入。新的税法取消了许多扣除项,包括未报销的员工费用、报税费和搬家费用(现役军人除外)。
此外,1040表提示报税人提供有关其报税状态的信息,例如姓名、地址、社会安全号码(可能还需要一些关于配偶的信息),以及受抚养人的人数。
1099
1099表是在美国的企业和个人每年都需要向IRS提交的一项非常重要的税务申报文件。申报人是美国的付款方,包括企业和个人。
如果付款方在一年中支付给美国纳税人(个人或企业)的金额大于或等于600美元,用于非雇员性质的服务,则该付款方需要向IRS申报1099表,并向收款方(即纳税人)提供同样信息的副本表(Recipient Copy)。
所有收入包括来自兼职工作、副业或商品销售的收入仍需纳税。纳税人必须在其税表中报告所有收入(除非法定排除),无论他们收到1099-K 、1099-NEC,以及非雇员补偿或任何其它信息申报表都需要报告。
W-2
W-2表是雇主(Employer)给雇员(Employee)发的年度工资总计表,由公司填写。无论您是全职员工还是兼职,只要与美国雇主或企业签订了合同,雇主或公司就需要在1月底之前将这份表发给您。W-2表主要记录了员工的年薪,以及从工资中扣缴的各类税款,包括联邦税、州税和地方税等;比如,上一年的薪资情况、雇主从薪资中预扣了多少税款等。假如您有好几份兼职,在每年年初将会从各雇主那里收到一份W-2表。
对于纳税居民而言,W-2表是一份重要的税表。国税局往往会通过该份表来核实过去一年纳税人的收入情况,如果有很大的出处,可能会面临审查。因此,收到的每一份W-2表都要进行申报。W-2表分为4个部分,分别是基础信息、收入与联邦相关项目、州税相关项目和地方税相关项目。
W-4
W-4表被称为“员工预扣税证明”;每当开始一份新工作时,都需要填写新的W-4表。另外,如果结婚、生子或从事任何其他工作,都应重新申报W-4。因为,新增家庭成员和其他收入都可能改变申报状态和纳税义务。
W-9
W9表格主要用于美国公民、拥有美国工作身份或美国公司自雇者等个人,在收到客人的钱款之后需要填写,它既可以作为收入证明,也可以作为支出凭证,在美国,这样的凭证是必要的,因为它们可以用于个人所得税的抵扣。W9表格被称为“纳税人识别号和证明申请”,主要记录美国税务居民的非全职收入。如果您是美国税务居民,当收入超过600美元时,独立承包商、自由职业者或者零工,收到客人的钱后就得填写这份表。
以上就是美国1040表、1099表,以及W-2、W-4和W-9表的简单介绍希望可以帮助到大家!


