在美国租房,遇到最多的也最为棘手的问题有以下几种:
水渍和霉菌
霉菌会是一个非常常见的让人困扰的问题,尤其是在潮湿或多雨的地区。虽然大多数霉菌不会引起健康问题,但某些类型仍然会导致呼吸问题、头痛和过敏症状,所以最好还是让房东将霉菌处理掉。
虽然没有联邦法律规定出租房屋的霉菌揭露限制,但一些州和城市已经制定了指导方针。即使您的州没有特定关于霉菌的法规,您的房东仍然有责任提供安全、宜居的住房。
除了要求您的房东解决霉菌问题外,还要确保他们找到霉菌的来源,无论是屋顶或窗户周围是否有泄漏、管道是否破裂、还是地下室没有防水。如果没有解决潜在的水渍,霉菌问题将会持续发生。
但是如果霉菌的起源是由于您未曾保持屋内通风、不时常打扫或过度使用加湿器,房东将有权利拒绝您的霉菌修复请求。
损坏的设备
您的房东有责任维持房屋附带的任何处于良好的工作状态。他们还需要进行预防性维护,以保持您的设备正常运行,如更换磨损的软管或维修空调。其中,房东最主要负责的设备是炉子,当地和州法律要求房东提供充足的供暖,所以如果您的炉子无法保持房屋温暖,请立即联系房东。在一些温暖的天气状态下,房东也需要提供空调。
如果您携带一些自己的电器,如微波炉、洗衣机和烘干机,您则需要负责维修和更换它们。
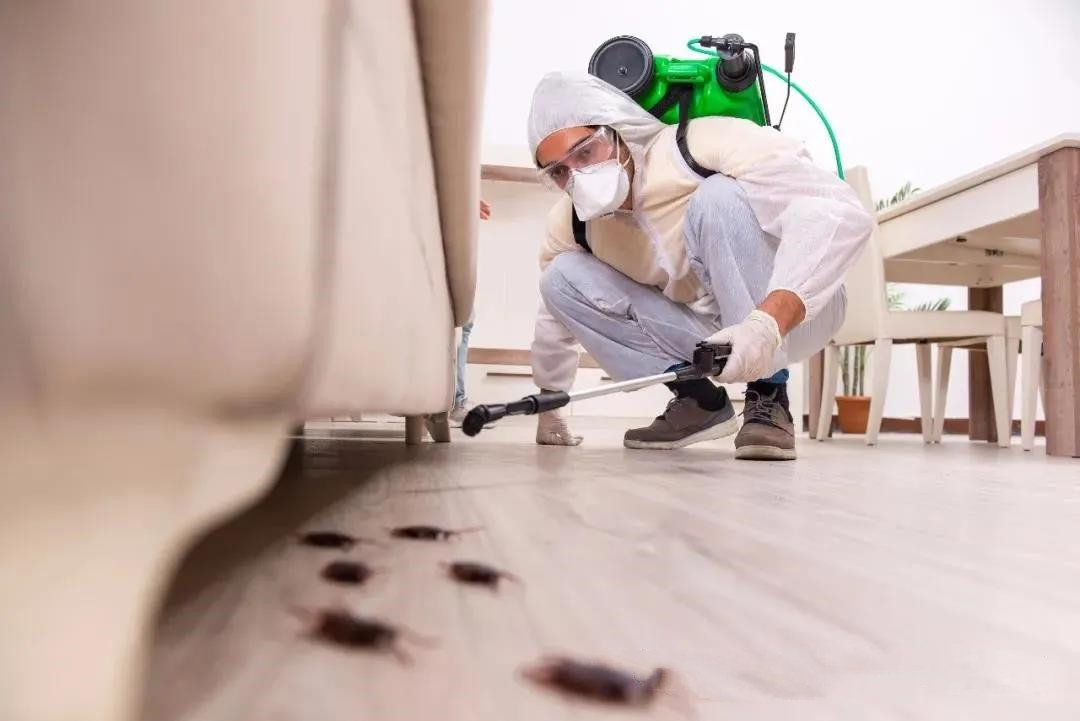
害虫
害虫问题相较于其他维护问题有更多的灰色地带。因此,您的房东是否负责取决于以下因素,包括您居住的州、租赁单位的类型和害虫的类型。
例如,在一些州,法律要求房东管理臭虫的侵袭,这是一个日益普遍的问题;在某些州,房东负责所有害虫控制,除非您租用单户住宅并且他们可以证明害虫是由于您没有保持房屋清洁。
如果房东不合作怎么办?
小问题也需要报告:浴室水槽下面的微小泄漏现在看起来不是什么大问题,但它可能会导致严重的霉菌问题。一旦发现问题,请务必让房东知道,以免问题变得更糟。
以书面形式提出修理要求:不要口头提出维修请求。相反,通过电子邮件发送它们,这样您就可以获得纸质记录和带有日期和时间戳的文档。
租房保险:这是一种经济实惠的方式来保护您的财物,以防由房东疏忽造成的损害以及其他各种问题。它通常非常实惠,可以在几分钟内在线购买。
重新详读您的租约:如果您的房东拒绝进行维修时遇到问题,请再次查看您的租赁文书,看看当初您的房东和您之间的协议是怎么订的。
寻求当地租户权利组织的帮助:如果您的房东没有解决重大维修问题,束手无策时,请在美国住房和城市发展部网站上查找当地租户权利组织。他们可以帮助您确定适用于您的情况的地方和州法律,并提供额外帮助的资源。

随着很多绿卡持有人以及非美国税务居民到美国购置,出售房产,我们每天都会被问到很多有关于外国人以及美国税务居民在买卖房屋上面的税务条款以及规定。现在就专门谈谈这方面的税法以及朋友们在美国买卖房屋时需要注意的事项。
1、出售自住房
如果您从出售您的主要家居得到资本收益,您可能符合条件从您的收入中免除最高$250,000(夫妇联报$500,000)的收益。在一般情况下,您必须在出售房子之前的五年中总共至少有两年的期间拥有并使用该房子作为主要家居,那么您则符合121节免除全部或部份出售房屋收益的条件。您可以在不同的两年期间分别达成拥有方面以及使用方面的要求,但您必须在售屋日期往回推的五年期间内同时达成拥有和使用的要求。通常,如果您在出售您的房子之前两年之内已经免除了另一房全部或部份出售的收益,您就不符合条件。
如您收到1099S表【不动产交易所得】您必须申报卖房交易,即使您符合条件从您的收入中免除收益。此外,如果您不能将您所有的资本利得从收入中免除,则您必须申报卖房交易。请使用1040表副表D【资本收益和损失】和8949表【资本资产的销售和其他处置】 申报。
2、出租房屋收入
您因出租不动产或个人财产收到的现金或公平市场价值的资产或服务是您的可课税的租赁收入。通常您可以从租金收入中扣除出租物业的开支。多数人以现金收付制经营,这就是说当他们真正地或肯定地收到租金后才算作租金收入,然后再扣除他们的开支。租金收入包括:
●取消租约支付的金额 - 如果租户付钱给您取消租约,这笔钱也是租赁收入,须在您收到的那年中申报。
●预付租金-通常您把任何预付租金在您收到的那年中列为收入,无论租金所包含的时段为何或您使用何种会计原则。
●租户支付的开支 - 如果您的租客支付您的任何开支,这些款项属于租金收入。如果开销被视为可扣除开支,您也可以扣除这些开支。
●押金 - 不要将押金列为您的收入,如果您可能需要在租约结束时退还。如果在年度里因为承租人提早搬离租处而构成违约,您因而您保留了部份或全部的押金,这笔钱就要计入那年的收入。如果因为承租人损坏物业,您因而保留了部份或全部的押金,请将您保留的金额包含在该年度的收入中,如果您的作法是将修理费列为开支来申报扣除的话。如果您的作法不是将修理费列为开支申报扣除,而是用押金来支付这些开支,则不必将保留的金额包含在收入中。如果押金被当作承租人最后一个月的租金,这笔钱是您在收到时就包含在收入中的预付租金,而不是作为最后一个个月的租金。
租赁开支
可从您的总租金收入中扣除的开支的例子包括:
●折旧-对您资产的损耗、磨损和破坏(包括过旧淘汰)的补贴。当您的租赁资产开始使用时您开始进行折旧。申报折旧时,以收回部份或全部的原始取得的成本和改善的成本,在您将出租物业开始使用的那年开始,以及进行改善或添加陈设的任何年度中。您通常不能在ー年之内扣除您购买、生产或改进和投入使用的用来从事贸易、商业或投资等用途资产的全部成本,如果该资产属于资本开支。伹是您通常必须用折旧的方式处理。折旧就是将资产的成本分数年收回。您每年扣除一部分成本,直至收回所有成本位置。您也可依据税法第179条的规定,将您合乎法律规定而又在该年度适用于商业用途的资产,在ー年之内有限度的收回全部或部份的成本
●维修成本-让您的物业保持良好使用状况但不增加物业的价值的开支。
●营运开支–租赁物业的其它必要营运开支,例如雇员的工资或独立承包商(土地管理员、档案管理员、会计人员、律师等)因提供服务而收取的费用。
如果您是缴纳现金的纳税人,您不可以扣除未收取的租金作为您的开支,因为您尚未将该租金纳入到收入中。维修费用,如材料通常得以抵扣。
3、折旧或不折旧
您可折旧资产的种类包括机器、设备、建筑、交通工具以及家俱。您将无法折旧个人使用的资产。如果您使用该资产,如车辆是同时可用于商业、投资或个人的目的,那么只有用于商业或投资的部份可以折旧。土地成本永远不能折旧,不过建筑物和某些土地改良则可能可以。
您在进行折旧资产时必须满足下列五项测试:
1. 它必须是属于您个人拥有的资产。
2. 它必须是使用于商业或投资用途的资产。
3. 它必须是可以决定使用年限的资产。
4. 它必须是可以使用一年以上的资产。
5. 它必须不属于异常产业。(异常产业包括某些无形资产、某种长期利益的资产以及在同一年内使用又报废的资产)





