据报道,加拿大近年来物价飙升,但近期通胀率已经回到了央行的目标范围。但是,加拿大央行目前仍处于对抗通胀的模式,并且有可能在短期内继续加息,而不是降息。
 加拿大统计局上周的报告称,6月份通胀率降至2.8%,远低于去年夏季创下的8.1%峰值。这一数字落在1%至3%的通胀目标之内,为此,财长方慧兰(Chrystia Freeland)吹嘘,这是七国集团(G7)中通胀率最低的。
央行行长在7月的加息决定后表示,尽管通胀率下降,但他警告称,央行准备在必要时进一步提高利率。经济学家都知道,货币政策存在滞后性,这意味着加息可能需要一到两年的时间才能完全影响经济。
央行的鹰派态度令人困惑:为什么在通胀大幅下降的情况下,还要进一步加息?
加通社的报道称,答案的一个关键因素是,加拿大央行承诺达到其目标区间的中点。即央行的通胀目标是2%。
通胀降至目标水平,还要等两年
央行的最新预测表明,去年在通胀方面取得的稳步进展将会停滞。目前预计,加拿大明年的通胀率将徘徊在3%左右,到2025年年中,才降至2%。这意味着恢复到目标水平,比此前预计的时间要迟6个月。
央行现在以这一新的预测为加息辩护,这也表明利率可能会在更长时间内保持在较高水平。
私营部门的经济学家也预计通胀率回到2%将有挑战,在此过程中还会出现一些起伏。这是因为衡量潜在价格压力的核心通胀指标仍处于高位。
如果剔除汽油价格,加拿大6月份的通胀率应为4.0%。
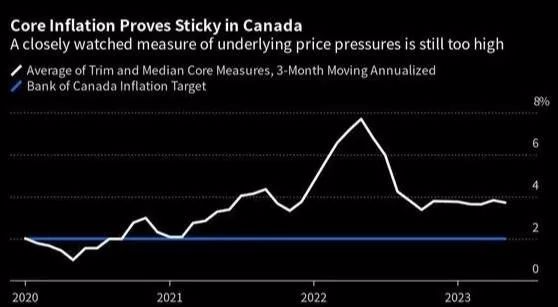 央行密切跟踪的两项首选核心通胀指标也显示,通胀并未像看上去那样缓解,上月分别徘徊在3.7%和3.9%。到目前为止,加拿大经济的表现超过了央行和预测者对2023年的预期。
央行的激进加息举措遭到很多人的反对,尤其是劳工组织和左倾经济师,他们称加息是对工人的惩罚。更高的利率意味着经济放缓,这最终会导致人们失业。还有许多房主受到的伤害,那些持有浮动利率抵押贷款的房主,以及固定利率抵押贷款即将到期的房主。
加拿大帝国商业银行(CIBC)副首席经济师Benjamin Tal在上周五发给客户的一份报告中,阐述了加拿大央行在通胀问题上更倾向于采取鹰派而非鸽派政策的原因。
Tal写道:“给加拿大央行两个选择:通货膨胀或经济衰退,央行随时都会选择经济衰退。原因是央行有很多经验和有效的工具来对抗衰退,而通胀预期上升是央行最可怕的噩梦。”
央行曾在多个场合表示,考虑到通胀已经很高,它更担心的是通胀可能比预期更具粘性,而不是全球经济衰退的风险。Tal表示,央行可能会在9月份再次加息,但很快,反通胀力量就会变得无法忽视。”

大家通常觉得人寿保险应该是自己未来几十年之后才要操心的事情,但因为人寿保险的保费和年龄直接挂钩(年龄越小保费越低),所以作为年轻人在具备年龄优势的时候不妨先来了解一下美国人寿保险的相关知识。
 美国人寿保险主要分为两类:
Term Life定期寿险
保险在一段时间内(通常是10年、15年、20年或30年),以固定的保费提供保障,保单到期则失效。Term寿险是对人身意外去世情况最便宜的保障方式,可惜这种寿险更倾向于对美国公民出售,非公民身份在购买时限制较多。
Permanent Life 永久寿险
保险没有时间限制,理赔完成后保单失效。其中分为不同保险类别,包括Whole Life储蓄分红型终身寿险,Guaranteed Universal Life保障型万能寿险,Indexed Universal Life指数型万能寿险等。
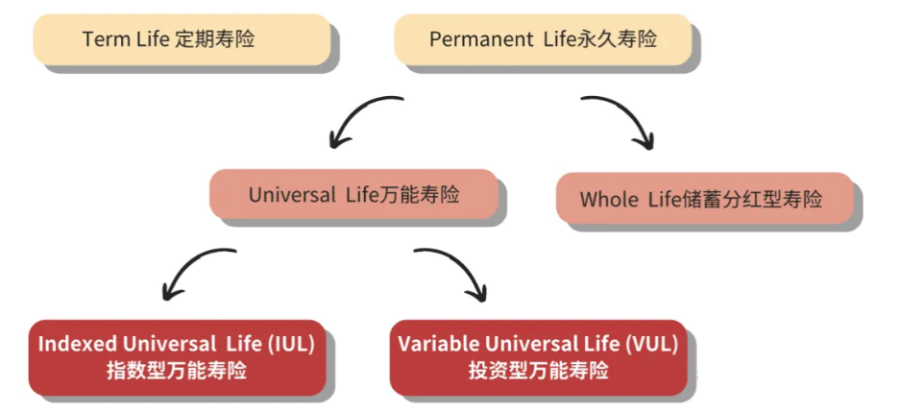 对比其他类型的寿险,Indexed Universal Life(IUL)有几个非常突出的优点:
1)终身保障和理赔
2)保费条例灵活
3)保单可以积累现金价值 (cash value)
4)提供现金价值保底保障
5)税务优惠政策
综合分析,IUL保险是针对在美年轻华人最适合的人寿保险类型。
人寿保险的本质是对我们生命的保障,所以人寿保险最基本的功能就是给投保人提供身故赔偿。随着美国市场上人寿保险种类不断升级,产品推陈出新,一些种类的保险开发了增加现金增长和生前福利的功能,其中就包括IUL保险。
在介绍IUL保险时,我们分为家庭保障和现金增长两部分功能来介绍。
生前福利:生前独立的理赔通常包括慢性疾病、重大疾病、重症加速死亡和绝症的赔付,用于支付投保人的医疗费用,以及采取先进的治疗手段。
长期护理:长期护理对于患有慢性疾病或者伤残生活无法自理状态下的投保人,可以申请理赔用于福安长期护理。
身故赔偿:投保人因病身故或意外身故后,受益人按照保单领取投保人的身故赔偿。
储蓄理财:IUL保费除了支付保险成本,还会累积到保单的储蓄账户。储蓄账户里的现金价值跟踪指数市场的波动而增值。同时,IUL保险还提供保底的固定利率作为保障。
现金价值:保单储蓄账户里的现金价值用途广泛。可提取也可通过保单贷款的形式灵活使用。
收税优惠:保险理赔款以及现积累期的现金价值增长,和贷款均不需要缴纳资本利得税务。
寿险价格取决投保人的风险评级。风险评级越高,保费越贵。
年龄:越年长,风险评级越高
性别:男性风险评级高于女性
健康:身体不好,风险评级高
是否吸烟:吸烟,风险评级高
工作/爱好:越危险,风险评级越高
 美国保险公司并不直接面向客户出售保险,通常是由投保者自己联系保险代理商/保险独立经纪人去咨询和购买。而保险公司也会在投保时对投保人的身体健康状况进行全面的了解。
流程大致分为以下5步:
STEP1、提交信息,保险代理定制投保计划
STEP2、专业保险代理和投保人/ 保单所有者签名递交申请
STEP3、保险公司进行审批
STEP4、投保人补充申请材料并案需预约体检
STEP5、保单获批后签收保单并缴纳保费