加拿大房产投资如何以租养房。在加拿大投资房产一方面可以出租获取租金收益,另一方面,作为长期投资,不动产也会随时间的增长而增值。
以房养房是指通过投资房产获得的租金收入,用于支付其他房产的抵押贷款或运营成本。在加拿大,实现以房养房的方法可以通过以下步骤:
 确定投资房的租金收入:
首先,需要确定投资房的租金收入: 可以通过以下几种途径获取相关信息:
在当地的房地产网站或在线租赁平台上搜索类似的房屋,了解附近类似物业的租金价格。
了解社区周围的学校情况,生活购物娱乐设施和治安情况。很多信息可以从网站上获取或者当地的房地产经纪人了解。
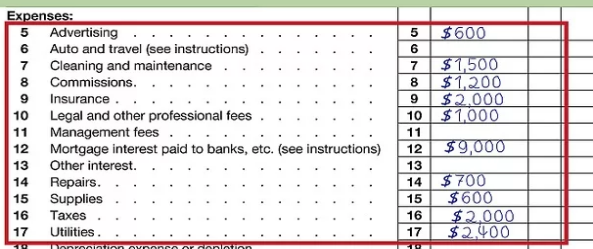
计算投资房的运营成本:除了租金收入,还需要考虑投资房的运营成本。以下是一些常见的运营成本:
抵押贷款利息:如果您通过贷款购买投资房,需要考虑每月的贷款利息,这是地产投资一大费用。
物业税:每年需要缴纳的物业税,可以按月计算。
物业管理费:如果您雇佣了物业管理公司来管理房屋,需要考虑其费用。
维修和保养费用:包括修理房屋、维护设施和应急维修等费用。
房屋的保险费用
考虑空置率和租金收入损失:在计算投资房的租金收入时,还需要考虑到可能的空置率和租金收入损失。房屋可能会在某些时期闲置,或者租客无法按时支付租金。因此,建议在计算租金收入时留出一定的余地,以应对这些潜在的损失。
确定目标租金收入:根据投资房的租金收入和运营成本,可以计算出每月的净租金收入。然后,根据其他房产的抵押贷款或运营成本,确定目标租金收入。如果投资房的净租金收入超过目标租金收入,那么可以实现以房养房。
最后,提醒投资人在进行以房养房的过程中,务必遵守当地的法规和税务要求。这可能包括申报租金收入以及缴纳相关税款。请咨询专业的会计师或税务顾问,以确保您合法合规。
下面是一个例子:以房养房的计算公式可以简化为以下几个步骤:
1.计算净租金收入:净租金收入等于总租金收入减去运营成本。假设总租金收入为每月2000加元,运营成本为每月800加元,那么净租金收入为2000 - 800 = 1200加元。
2.计算目标租金收入:目标租金收入是指您希望通过投资房获得的租金收入,用于支付其他房产的抵押贷款或运营成本。假设您的目标租金收入为每月1000加元。
3.比较净租金收入和目标租金收入:如果净租金收入大于目标租金收入,那么您可以实现以房养房。在这个例子中,净租金收入为1200加元,大于目标租金收入1000加元,因此可以实现以房养房。
需要注意的是,这只是一个简单的例子,实际情况可能更为复杂。在进行具体的计算时,还需要考虑其他因素,如税务要求、空置率和租金收入损失等。

 实现以房养房需要计算投资房的租金收入和运营成本,并确保净租金收入超过目标租金收入。同时,遵守当地的法规和税务要求是非常重要的。

我准备在2022年3月出售纽约的房子,售价约为120万元,房产经纪提成 4%。我是在2012年以70万元的价格购买了这所房子,首付为30万元,现在抵押贷款余额约为 29.5万元。我计划工作到2022年底,然后搬到另一个免税或州所得税很低的州,购买一套住房,还有另一套用于出租。2023年我计划开房车旅行,不工作,所以收入来源只有出租收入。
我是否满足25万元售房豁免?
我的资本利得大概49万元(高于豁免额),购买另一所房子是否有助于减少资本收益税?
纽约住房有很多装修费用,之前也用家庭办公室,这些费用是否售房时可用?
我还计划出售新泽西的出租房(之前有做折旧),并在外州再购买出租房,怎么处理省税?
我在纽约出售房屋的资本收益会推高收入水平吗?
如何做1031置换?
如果新房低于旧房价格,是否就不能做?
如果不做1031置换,我在2023年而不是2022年出售它会有所不同吗?
 豁免额 仅适用于自住房
回答如下:
你可以享有25万元豁免额,只要满足过去五年拥有产权并作为主要居所(Main Home)住满两年的条件,这里的两年不必连续,也不必同期,比如居住了一年后将房屋出租,出租三年后收回再自住一年,其后再出售,同样符合免税规则。五年期是在售出后用来计算自住的时间长短,并不意味着必须要持有房屋满五年,卖出时也不必非得自住,即便当时在出租也无妨。豁免额仅适用于自住房,纳税人每两年可享受一次。
资本利得需要上税,亏损则不予扣除。你在计算盈亏时,是用卖房售价(Sale Price)减去售房开支(Selling Expenses)和调整后成本得到资本利得或亏损,调整后成本为原始成本(Basis)和成本调整之差(Basis Adjustments)。售房开支包括中介佣金(Commissions)、律师费、广告费、为买家垫付的贷款费用。原始成本包括房屋买价、过户费、装修费、修缮费。出售符合条件的自住房还要减去25万(夫妻50万)豁免额,投资物业没有豁免额优惠。
房屋费用通常包括日常费用(operating expenses)和资本支出(capital expenditures),判断标准是看该支出是为近期带来利益还是为今后若干年带来利益。前者包括你在家庭办公室「费用化」扣减的维修保养费等,后者则包括房屋购买后添置大件家具或设备的费用、对房屋结构进行改造的装修费用(比如地板、门窗、墙漆)。你要区分日常维修(repairs)和装修改造费(improvements),未使用的资本支出可以在售房时计入成本调整。之前享受房屋折旧(Depreciation)抵税,那折旧部分必须作为「成本调整」在售房时加回(Recaptured Depreciation)。
 投资物业 才可同类置换
新购自住房并不能抵消出售旧自住房的资本利得税,只有投资物业之间才可以进行「同类置换」(1031 exchange)。如果新房地产的价值高于旧房地产的价值,只要满足在卖掉后的45天之内书面确认所置换的房地产,180天内完成交割(不可延期)的话,原投资用房处置的资本利得即可递延。你可以不断置换,直至最后一套物业出售后方才缴纳资本利得税。如果你新的房产价值少于旧的房产价值,那么只能有等于或者少于新房产价值的部分可以被置换,多余的部分则算为补价(现金)。如果房产出售产生亏损,既无法得到退税,也无法冲抵其它资本盈利。
资本利得税(Capital Gain Tax)有别于所得税(Income Tax),持有一年以下资产的短期资本利得按普通所得税率征税。但持有资产超过一年,则适用更优惠的长期资本利得税率(0%-15%-20%),这取决于你的收入水平。高收入纳税人(夫妻超过25万元,个人超过20万元)还有3.8%「净投资所得税」 。如果不做1031置换,建议在收入较低的2023年出售。