随着央行本周再次上调基准利率,并且未来的升息不排除,你会考虑在今年夏天进入度假屋市场吗?
 根据globalnews的报道,尽管对度假屋的需求仍然存在,但ReMax Canada总裁Christopher Alexander表示,首次购买度假屋的买家已经选择了“暂时观望”,而目前业主们正试图将他们的度假屋传给自己的家人。他指出,在当前的利率环境下,许多人的支付能力发生了很大变化。不过,他还表示,安省和甚至加拿大西部的许多地区仍然有许多定价合理的物业出售。
出现价格下跌的地区在哪里?
ReMax最近进行的一项调查显示,由于经济不确定性,69%的加拿大人不愿意投资乡村别墅。尽管事实上,度假屋价格已经下跌,并且预计在加拿大的许多地区价格将继续走低。
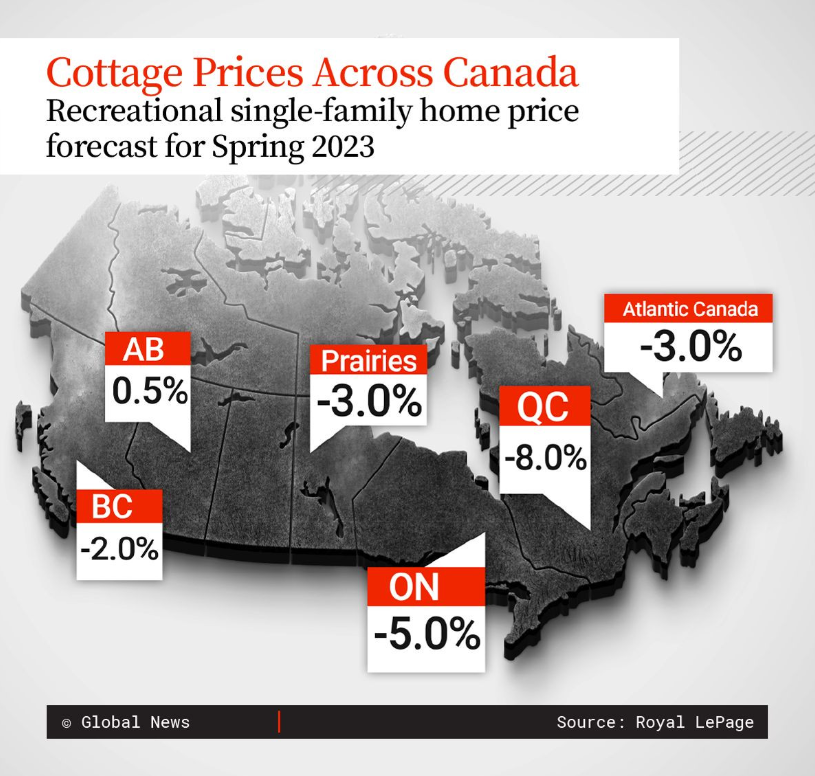
Royal LePage公司预计,加拿大度假区的单户住宅总价将今年“适度”下降4.5%,至59万2005加元。
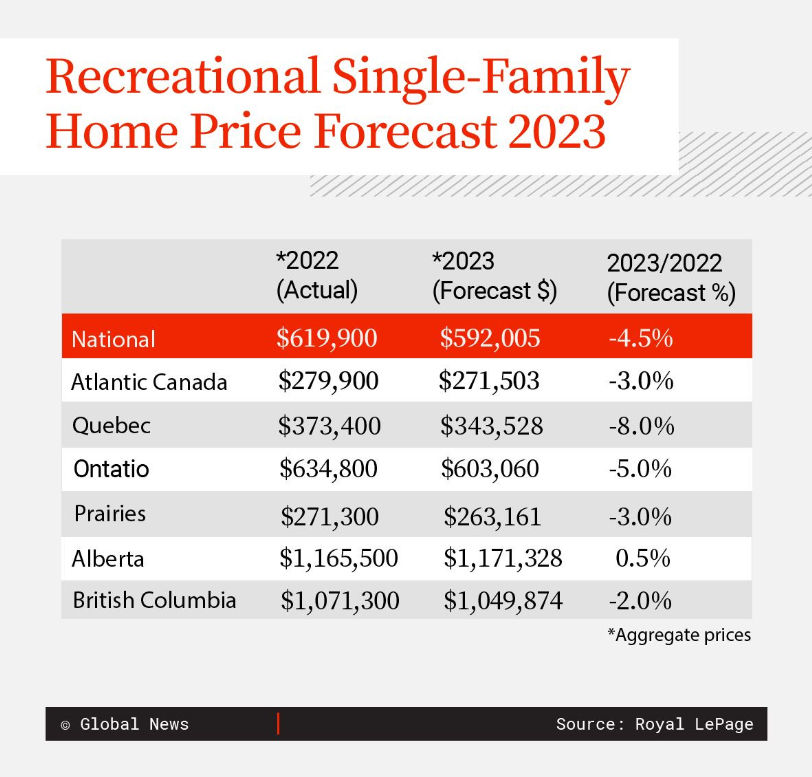 根据Royal LePage公司3月份的春季预测数据,除了阿省外,预计全国各省的度假屋房价都将下跌。阿省是唯一一个预计今年度假屋价格会上涨的市场。报告还预计魁省的度假屋房价将下降8%,预估的单户度假屋总价为343,528加元。在安省,预计单户度假屋均价将下降5%,达到603,060加元。大西洋和草原省份的价格预计将下降3%,而在BC省,价格虽然会下降2%,但仍将超过一百万加元。
 Ontario's Grand Bend地区的ReMax Bluewater Realty Inc.经纪人Mark Pedlar表示,该地区的房地产市场正在趋于“转弱”,平均价格下降了10%。Pedlar在接受Corus Entertainment广播节目London Live采访时表示,库存增加,但销量下降,因此与过去两年相比,市场相对疲软。他指出,对于卖家来说,仍然有很好的价值,而对于去年错过交易的买家来说,更具吸引力。然而,由于抵押贷款支付额度大幅增加,投资度假屋变得更难负担。Pedlar表示,许多度假屋业主通过出租来获得价值,租金收入仍然强劲。因此,对于许多人来说,购买度假屋并出租是负担得起第二套房产的方式。
最近几周,新度假屋的上市活动非常繁忙,但仍然没有足够的库存来满足当前的需求,Alexander说。造成低库存的一个因素是许多业主不愿意出售,因为他们想保留度假屋供家人使用,他解释道。"很多人在过去几年以极低的利率购买了房产,对于他们来说,现在考虑出售还为时过早," Alexander补充道。
在购买小屋之前需要考虑的事项
Alexander指出,购买度假屋可能是一个很好的长期投资,但最重要的是要符合您的经济实力。他强调说,为了拥有一处房产而过度拉伸自己的财务并不是一个好主意。然而,从长远来看,购买度假屋可能是一个很好的投资。
除了价格之外,还有一些其他的事项需要潜在买家考虑。亚历山大说,现在买家在寻找度假屋时变得更有创意和灵活。他强调,确保所选择的地方符合您的度假需求是非常重要的。这将需要对周围的湖泊的大小和繁忙程度进行研究。他补充说,花时间进行研究并查看符合您需求的房产非常重要,因为持有小屋的平均周期比住房要长得多。

众所周知,美国的医疗费用十分昂贵,如果没有提前根据自身的身份购买好美国健康保险,疾病来了,伴随而来的很有可能是“天价”账单。另一方面,由于2010年奥巴马强制医疗保险法案(Individual Mandate)的影响,持有美国医保仍是美国部分州的强制要求。尤其是对于已工作的小伙伴,不购买美国医保可能涉及到罚款等。而即便是在美国短期停留,也一定要了解美国的医疗保险制度、并选购一份保障齐全的健康保险。本文将为大家详尽介绍一下不同身份的人,在美国如何办理医疗保险:B签证(旅游探亲/商务访问)、学生签证(F/J访问学者)、工作签证(OPT/H/O)、美国绿卡或美国护照 (Green Card/ U.S. Passport)。
 一.学生签证(F/J签证)医疗保险
对于持有美国F1留学/J类访学签证的学生,因为同学们不会享受政府提供的社会福利保障,所以绝大多数美国学校都强制要求留学生购买一份美国的医疗保险,以保障同学们在校期间的医疗健康。留学生可选的保险类型主要分为以下几种:
校园集体保险:
如果你将入读美国的院校,购买留学生保险是学校为保护你必不可少的要求!许多学校在留学生注册时,都会强制学生购买学校的医疗保险(Student Health Insurance)。学校保险对于留学生来说是方便的:保费和学费一起付;学校保险覆盖全面,没有Pre-exiting Condition的顾虑(即在购买保险之时是否有已存在的病症)。另外,使用校内医疗保险计划的学生在校园医疗中心看病几乎不需要考虑报销,甚至有一些学校保险还会覆盖学生在牙科和眼科上的就医诊疗费。
但正因为校内保险覆盖广,需要考虑到各年龄层、各个国籍的学生和职工,所以费用非常昂贵。留学生们属于年轻人,通常生病较少,所以同学们如果没有基础疾病的话,通常也就不需要昂贵的校内医疗保险了。此时我们可以考虑下一种保险形式:
F1校外医疗保险:
虽说购买医疗保险是学校的强制要求,但部分学校允许学生选择校外符合要求的保险。通过学校的审核便可以替代校园集体保险。现在市面上有很多专门为留学生量身定做的F1保险,由于留学生群体普遍年轻,生病较少,很多校外F1保险的价格很实惠, 甚至和校园保险相比,校外保险每年可以省下上千美元。
购买校外保险尤其要注意以下两点:一方面,认真查看保险的覆盖范围是否满足我们的就诊要求,尤其是要注意Pre-exiting Condition 的条款,即在购买保险之时是否有已存在的病症。并非所有的校外保险都可以立即报销已存在的病症,通常会有6个月-1年的等待期,等待期过后才可以报销。另一方面,同学们在替换保险时需要详细查看学校的保险替换要求,认真对比保险条款和生效时间,并按时提交Insurance Waiver Form给学校审核,避免出现审核不通过,保险替换失败的情况。
OPT医疗保险:
OPT(Optional Practical Training)即专业实习,是指在美国持有F1学生签证的留学生毕业后的实习期。一般情况下,同学们可以在毕业前三个月开始着手申请,审核通过后得到相关工作许可,根据要求选择专业相关的美国实习/工作。
在OPT实习期间,由于大部分美国公司不提供美国医保给实习生,且学校也不会向毕业生提供保险,因此自己准备一份合适的OPT保险就很重要了。一方面,因为美国医疗体系原因,美国医药费简直是天文数字,在没有保险的情况下会花费非常多的时间和金钱;另一方面,如果同学在OPT期间在美国工作且领了工资,但没有OPT保险的话,在报税的时候可能会被罚款。
二.工作签证(H/L)医疗保险
H类签证签和L类签证签证是在美国的两种最主要的工作签证。在美国,许多公司为其全职员工提供集体医疗保险(Group Health Insurance),这是公司向雇员提供的非工资福利,缴纳的保险费也可用于减税,这种情况下我们直接在公司Enroll就可以。
但是如果公司不提供美国医保的话,持有工作签证的人群仍然需要购买个人的医疗保险(Individual Health Insurance)给予自己一份医疗保障,让自己在美国工作生活无后顾之忧。如果是在美国短期工作的人群,也可以根据自身情况购买短期健康保险(Short Term Health Insurance)。
三.B类型签证旅游保险
在海外旅游或探亲,不确定因素诸多,尤其是美国的医疗费用高昂的情况下,健康情况的变化随时会打乱您的旅行计划。
许多保险公司为这类型访美人士提供旅游健康保险。通常来说,这类保险会在购买后并且访美者到达美国后生效。而且旅游保险购买非常灵活,可以自行选择生效的天数和时间。但需要注意的是,许多旅游保险并不覆盖原有疾病,访美者需要在选购旅游保险的时候看清楚保险条款的规定。
访问者医疗保险通常包括:重大病急诊,住院,检查,处方药等费用、转移病人所需交通费,以及投保人过世后将遗体运送回国。
访问者医疗保险医保包括两种:
固定承保金额的保险计划(Fixed Coverage):对每一项医疗服务,公司只承担固定金额,超出固定金额则由个人自己支付。
综合承保计划(Comprehensive Coverage):保险公司和个人按合同规定赔付比例共同承担。
绝大多数访问者医疗保险都不包括投保前已存在的疾病( Pre-existing Condition)以及相关的并发症,例如高血压,糖尿病,怀孕生育等。
 四.美国绿卡或美国护照
Green Card/ U.S. Passport
除了上述提到的商业保险和公司集体保险外,绿卡及公民选择的美国医疗保险种类就更多了,很多保险可以得到政府的的补贴。比如下面的几种:
Health Insurance Marketplace/Exchange美国医疗保险市集/交易所:
每个州的居民都可以从这个机构购买符合《患者保护与平价医疗法案 (Affordable Care Act)》的美国医保。
患者保护与平价医疗法案俗称奥巴马健保(Obama Care),由奥巴马总统于2010年3月签署成为法律,旨在控制医疗卫生服务的成本,并提高服务品质。购买奥巴马医保的人们可根据收入情况在购买美国医疗保险时,得到一定的政府补贴,因此费用会相对低廉一些。奥巴马健保对美国医疗体系制度有着非常大的影响。
除了价格优惠外,奥巴马健保对健康保险也有一定的规定限制。例如,不得以先前病史拒绝提供美国医保,或收取更高费用。计划内必须保障以下基本医疗福利:预防性护理, 紧急护理(急诊),未入院时的门诊护理,住院治疗,孕期和新生儿护理,精神健康和药物使用障碍的服务,康复服务,儿科护理,实验室服务(化验)等。选择奥巴马健保是您安心的选择。
Medicaid医疗补助计划:
俗称白卡。白卡通常免费,是政府给美国低收入人士提供的美国医保。孕妇,儿童,老年人和残障人士也可能拥有资格。Medicaid由政府支付保费,使用者可以免费或以非常低的价格使用医疗服务。
联邦规定了一些Medicaid必须报销的医疗服务项目(Mandatory Benefits),包括:住院服务,门诊服务,EPSDT:早期和定期筛查、诊断和治疗服务,养老院服务,上门护理服务,看医生,郊区卫生诊所服务,联邦认证的健康中心服务,实验室和X-光,计划生育,护士助产士服务,儿科和家庭内科护理医师,州认证的Birth Center,来往看病的交通服务,孕妇的戒烟咨询等等。各州自行决定扩展Medicaid的医疗福利,例如牙科、眼科,处方药等等服务。
Medicare联邦医疗保险计划:
俗称红蓝卡,是为65岁以上人士提供的美国医疗保险,残疾和其他特殊情况(例如末期肾脏病患者)也可能符合此医保的资格。
Medicare 是按服务付费的健保计划,包含两部分,Part A (医院保险) 和 Part B (医疗保险)。其中A部分涵盖住院病人的医院护理,专业护理机构看护,临终安宁护理以及家庭医疗护理;B部分则包含门诊护理,医生服务和预防性服务等。大部分曾在工作期间缴纳过一定医疗保险税的人,不需要支付A部分保费;仅支付B部分保费即可。正是因此,对大部分人而言使用Medicare是经济实惠的选择。
白卡和红蓝卡通常仅对美国公民和绿卡持有人开放,如果自己身份不符合政府的医保,雇主也不提供美国医保,则需要自己购买美国医疗保险。