根据多伦多地区房地产委员会的最新报告,2023年4月份大多伦多地区的房产平均售价为 $1,153,269,环比上涨4%。与 3 月份相比,销量增长 9% 为 7,531 套房屋,价格和销量的增长,加上市场上房屋低水平的库存,可能意味着市场趋紧。
 TRREB 主席保罗·巴伦 (Paul Baron) 说。“许多买家已经渐渐适应和接受了高借贷成本,正利用现在相比较低价入市。未来的问题是住房的需求,通过充足的供应来满足这种需求,是一个需要各级政府持续努力的政策问题。”
独立物业的销售增加
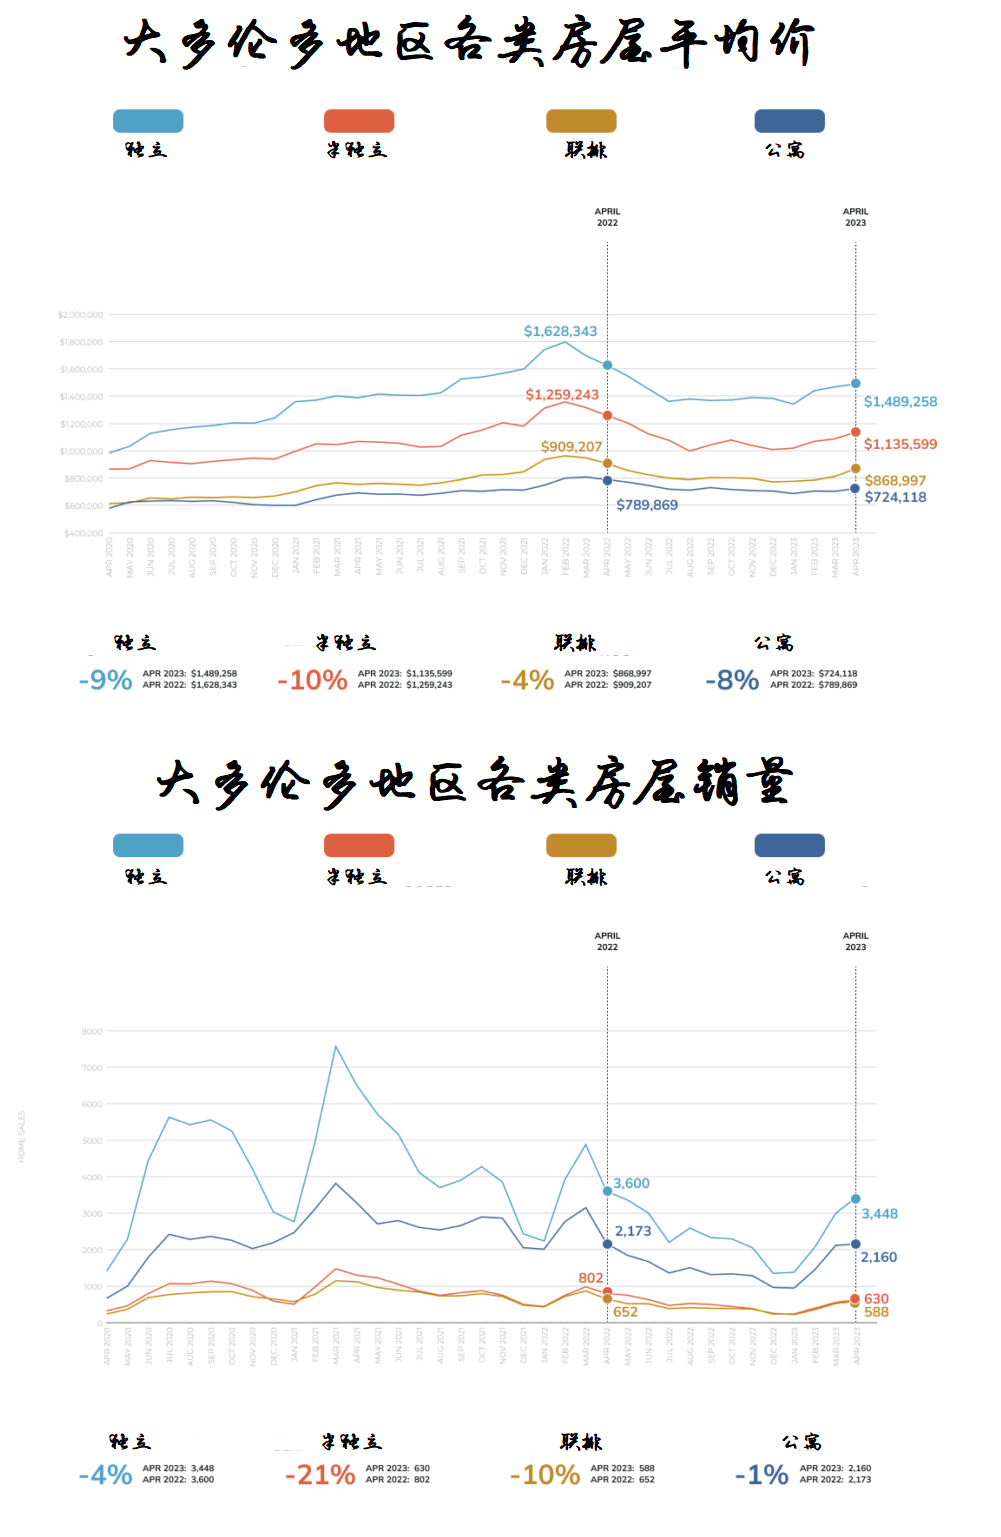
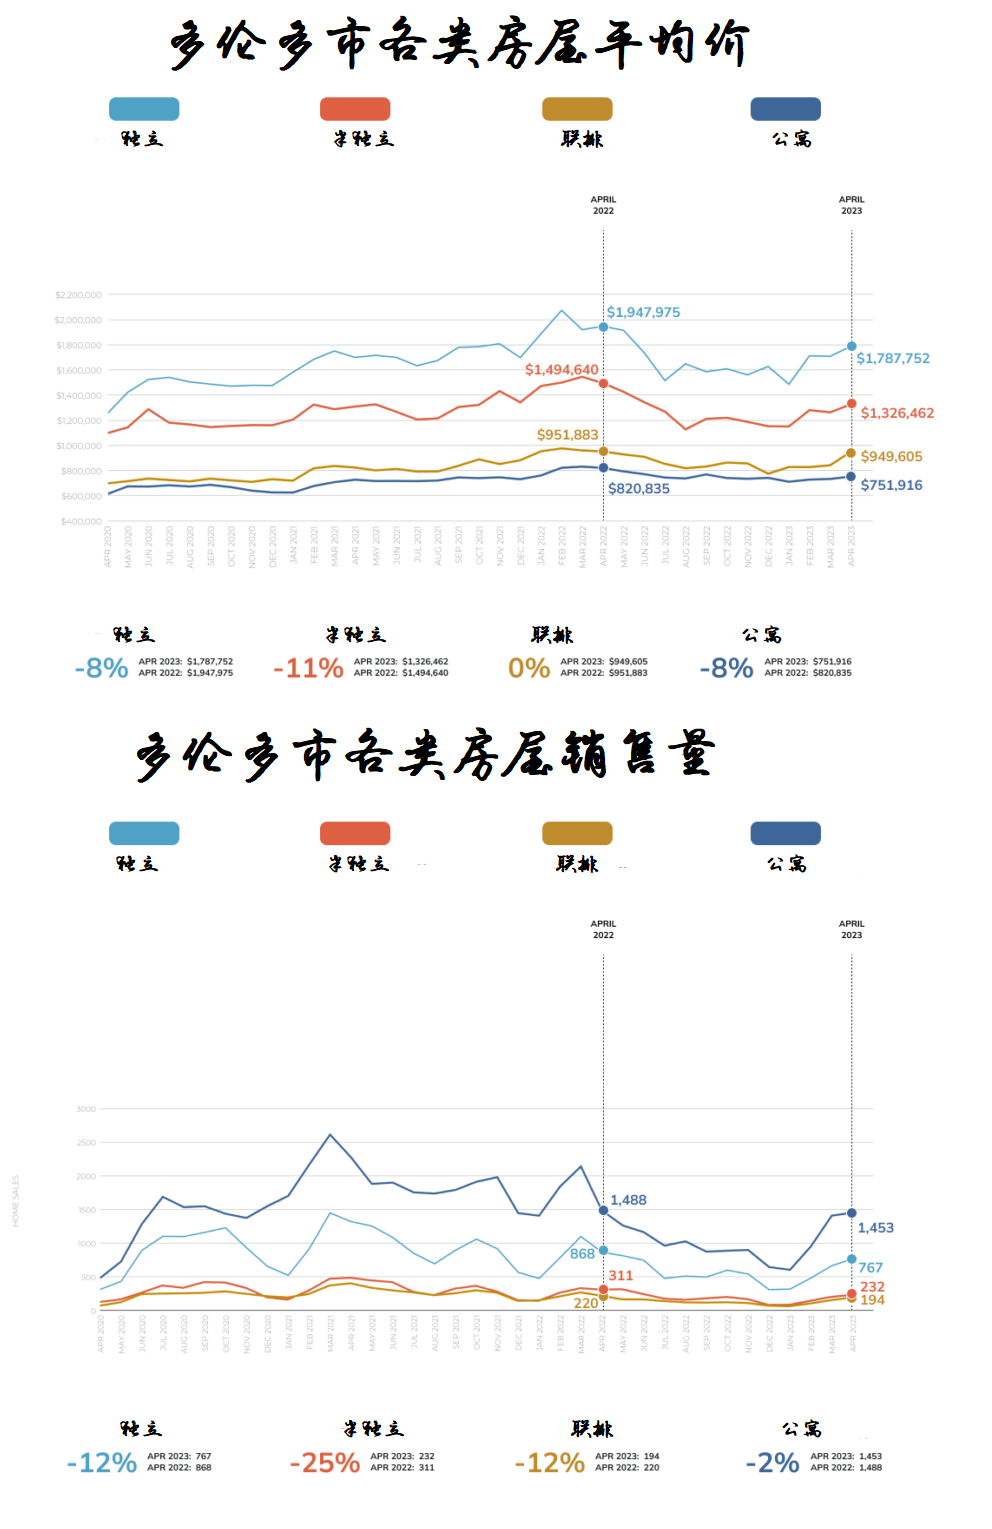
到目前为止,买家一直关注可负担的房产类型,如公寓、联排等,但上个月独立物业销售增加显著,这种趋势似乎正在改变。独立物业市场经历了最大的月度销售增长,达到 14.9%,有 3,448 套房屋交易。多伦多市和皮尔区在独立屋销售领先,分别售出 767 套和 642 套。尽管独立屋的整体平均价格没有大幅上涨,环比上涨 1.4%,但多伦多市的独立屋价格环比上涨近 5%,目前为 1,787,752 加元。
半独立式住宅的销售额增幅位居第二,增长了 13.3%,其中大部分销售位于多伦多市和皮尔区。半独立式房产的平均价格也上涨了 4.4%,是房产类型中涨幅第二大。
联排别墅的价格环比涨幅最大,达到 986,121 加元,上涨 5.4%。
公寓销量和平均价格环比均出现小幅上涨,分别上涨 1.8% 和 2.9%。
 大多伦多地区住房供应不足
尽管新房源数量较上月增加 1.6%,但供应月数与 3 月相比基本保持不变,GTA 仍为 2.3 个月。Whitby、Oshawa、Ajax和Newmarket都面临供应不足的问题,库存都不足 2 个月。
随着对所有权住房的需求相对于供应有所回升得快,房价面临新的上行压力。在短时间内,较高的借贷成本掩盖了大多伦多地区住房供应不足的问题。TRREB 首席市场分析师杰森·默瑟 (Jason Mercer) 表示:买家之间重新开始的竞争,将再次成为人们关注的焦点,其根本是住房供应不足,以及由此产生的对负担能力的影响。

魁省专业房地产经纪协会QPAREB刚刚发布了蒙特利尔2023年4月房地产报告。
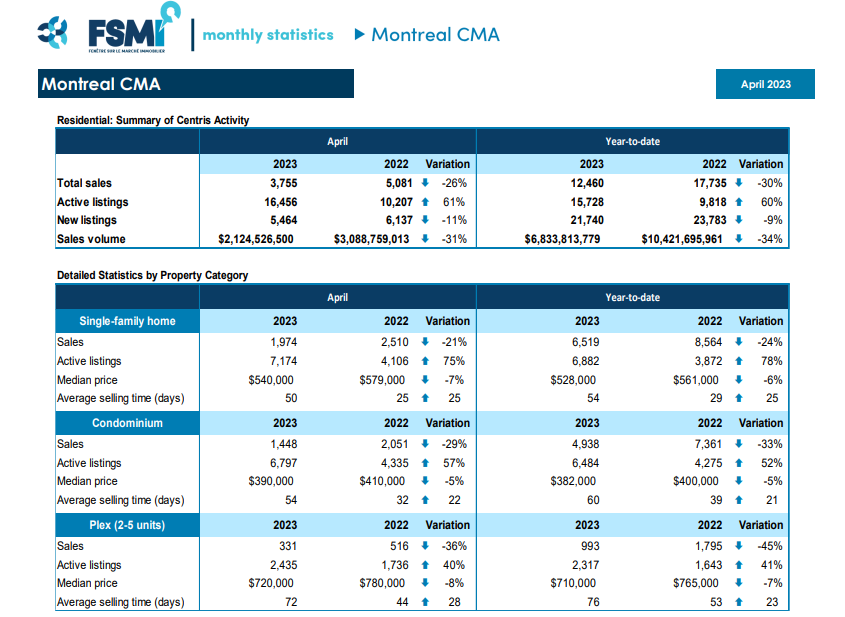
魁北克省房地产经纪人专业协会APCIQ发布了大蒙特利尔地区(CMA)2023年4月的房地产数据小结报告,数据均来自于省级房地产经纪人数据库。2023年4月,大蒙特利尔地区的住宅交易总量为3755套。与去年4月相比下降了26%,为2000年以来的交易量最低的4月份(2020年4月除外)。
 QPAREB市场分析总监表示,今年春天带来了一种乐观情绪,因为我们已经过了固定利率和可变利率的峰值,大蒙特利尔地区的房产中间价比去年这个时候低5%—8%,然而,继表现良好的3月过后,4月的交易活动令人失望。这不一定是因为买家对市场缺乏信心,因为利率正在企稳,价格明显呈上涨趋势。除了高房价,还有一个原因是市场上可售物业的匮乏,4月份可售物业数量的历史性下降就证明了这一点。每个房产类别中物有所值的房产数量特别少。
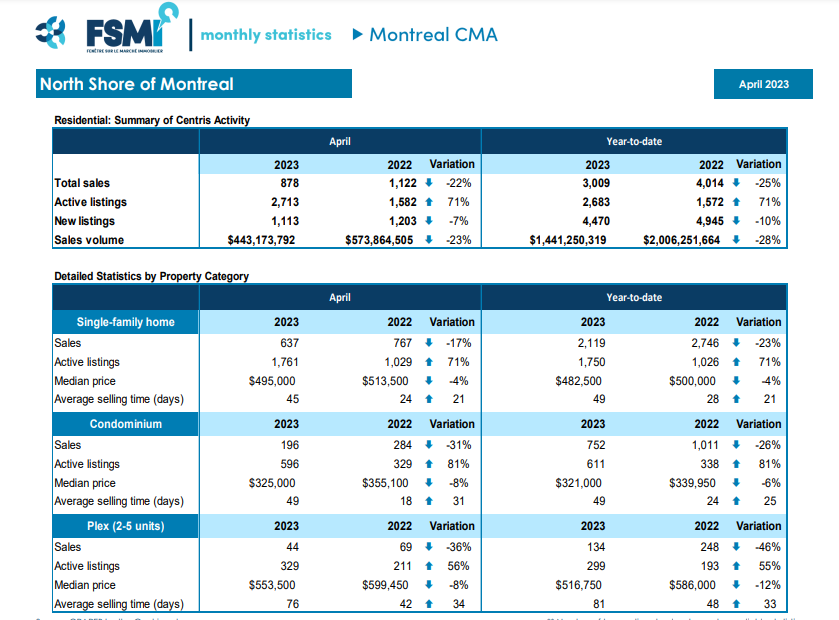
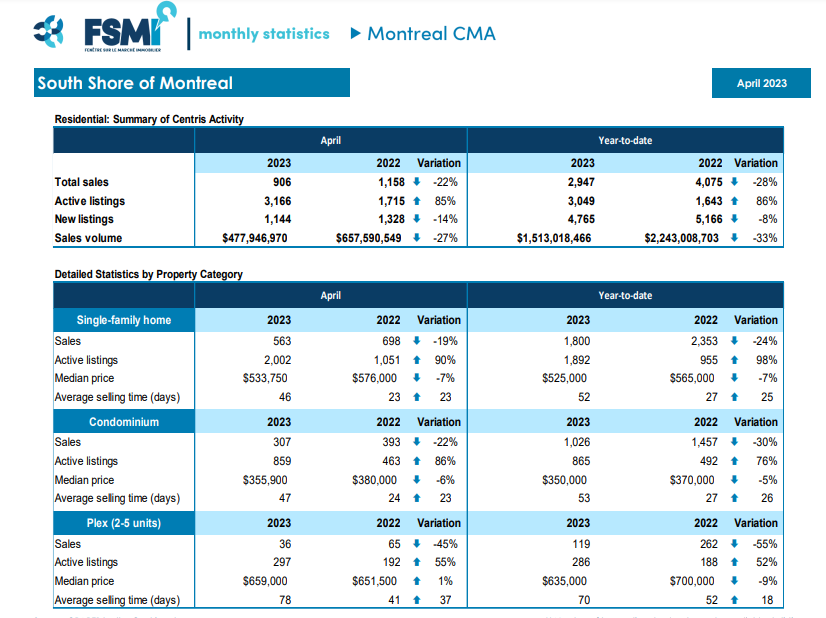
其中,Laval(-31%)和蒙特利尔岛内(-30%)的销量降幅最大,其次是Saint-Jean-sur-Richelieu(-24%)、Vaudreuil-Soulanges(-23%)、北岸(-22%)、以及南岸(-22%)。
 从房屋类型来看,三大种类房源的销量均出现下降,不过降幅相较前几个月有所好转。
其中,Plex物业的销量降幅是最多的,较去年同期减少了36%,其次是公寓Condo,销量较去年下降29%,独立屋销量较去年下降21%。
由于销量相对较低,大蒙特利尔市场活跃房源数量继续保持上升趋势。
2023年4月,市场上一共有16,456套活跃房源,涨幅达到61%。
尽管所有房源类型的库存数量都有所上涨,但是独立屋涨幅最大,达到了惊人的75%,其次是Condo公寓,涨幅为57%,Plex物业的涨幅则为40%。
各类房源中,Plex物业的平均挂售周期最长,达到72天,Condo为54天,独立屋为则为50天。
房价方面,蒙特利尔继续保持了前几个月的趋势,三类房源中位数价格均比去年同期略低,但相较上个月又均有上涨。





