在美联储12月份将利率上调50个基点之后(此前几次加息75个基点),许多买家都搁置了买房计划。抵押贷款利率持续上升,股市下跌,整个2022下半年房产交易量一直在下滑,今年1月依然没有好转。意外的是,房市在2月份开始回暖,3月份情况甚至还更好。
 达成交易的,往往与降价或定价非常现实密切相关。2023年没有乐观定价的空间,如果卖家把价格定得太高,恐怕难以把房子售出。
疫情期间房价惊人飙升,如今价格正处于“修正”之中。高端市场(1,000万美元及以上的住宅)在今年的调整中遭受了不符比例的损失。
在今年的头两个月里,几乎没有高端房源卖出,而那些卖出的房源要么是特别优质独特,要么是运气好找到了一位恰好想要这处房源的买家。自2014年或2015年以来购买房产的业主为了把房子卖出去,不得不承受巨大的损失。
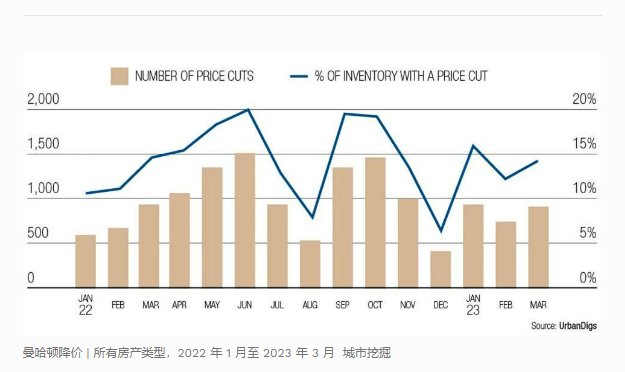 在400万至1000万美元的市场中,情况有所不同。《奥尔山高端市场报告》(Olshan Luxury Market Report)每周都会报告价值400万美元及以上的合同交易,该报告从1月份的平均每周略高于16笔交易,飙升至2月份的平均每周25笔交易,然后在3月份的前三周,平均每周略低于32笔交易。
尽管如此,许多七室、八室或九室的豪华房产仍然会因为价格问题在市场上滞留数月。自1月以来,纽约代理商收到的邮件中有一半都在宣布降价!
该市最活跃的市场可能是价格较低的公寓,尤其是售价在250万美元及以下的公寓。租赁市场仍然非常活跃,在近期依然处于最高点(虽然比半年前略弱)。比起租赁,对于那些价格在200万美元及以下的房产,更多人倾向于购买,尤其是在税后的基础上。在这个阶段上,库存仍然有点紧张。
虽然硅谷银行(Silicon Valley Bank)和签名银行(Signature Bank)的倒闭引发了动荡,但随着春天的临近,纽约市场的活跃度有所上升。美联储决定重复1月底的决定,只将目标利率提高25个基点,这似乎意味美联储在一年内将利率从0.25%提高到略低于5%的更大规模加息的结束。
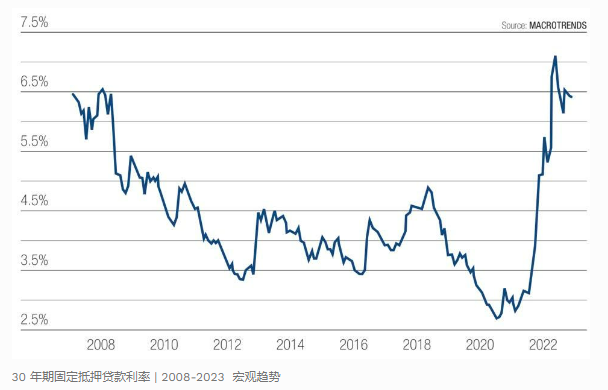
虽然美联储利率和抵押贷款利率之间并非完全相关(抵押贷款利率往往更容易受到债券市场的影响),但显然,美联储利率的大幅上升已经推动了抵押贷款利率的急剧上升,随着每月成本增加,买家的信心也随之下降。
尤其是对年轻买家来说,自2008年经济衰退以来人为低利率一直占主导地位;事实上,以之前的标准衡量,5%或6%的抵押贷款利率算是比较低。买家逐渐接受这一现实也是导致房地产市场开始复苏的一个原因。
 很难预测第二季度会发生什么。地区性银行的命运仍然不稳定,而瑞信(Credit Suisse)被瑞银(UBS)收购也代表不只是美国有银行危机。同时,纽约市场许多领域的库存都很紧张,谨慎的买家也发现可供选择的库存并不多。股市波动很可能会像通货膨胀一样一直存在,尽管这两者有望在今年好转。但房价的大幅下跌似乎已经结束,房地产成本已经趋于稳定。所以现在是交易的好时候。

春季市场有了一个健康的开端
2023年第1季度,买家比预期的更早开始活跃,这推动了房价较去年最后一个季度的上涨。因此,加拿大的房屋价格预计将继续攀升,尽管速度可能比过去两年房屋价格预计将继续攀升,尽管速度可能比过去两年慢得多。
 Royal LePage预测
2023年第四季度,加拿大的房屋总价格将比去年同季度增长4.5%,相比之前的预测有所上调,以反映加拿大主要住房市场活动早于预期的活跃起来。
2023年第壹季度的活动水平超过了公司的预期。买方需求的强劲回归对比超低的住房供应现状,Royal LePage已经调整了今年剩余时间的季度预测。按季度计算,全国总房价预计将在未来九个月内继续温和而稳定地上升。
"在走出调整后,通常会低估市场自我扭转的速度。由于市场活动的反弹速度快于预期,我们正以一种谨慎的乐观态度展望未来,"Royal LePage的总裁兼首席执行官Phil Soper说。"虽然我们不期望今年有巨大的价格涨幅,但一些正常的感觉正在回归到市场。"
根据今天发布的Royal LePage房价调查,2023年第壹季度,加拿大的房屋总价同比下降9.2%,至778,300元。然而,按季度计算,加拿大的房屋总价上涨了2.8%,因为在加拿大银行上个月决定一年来首次暂停加息之后,买家开始逐渐走出观望。
 "自从COVID-19大流行病开始以来,加拿大的住房市场就没有什么'典型'。Soper说:"封锁使住房市场在2020年初陷入停滞,之后,在家工作的热潮将其推入为期两年的全季节狂热,销售量创下新高,价格积极增长。"正如市场所做的那样,这个市场超额完成了任务,当加拿大银行开始迅速提高利率时,不可避免的修正就被触发了。衰退迅速到来,房地产业持续低迷了12个月,比十三年前金融危机后的修正时间更长。我们已经转危为安,住房经济再次增长;对于许多买家来说,他们一直在等待价格触底反弹,这一切都时机尚不成熟。"





