房间与车库的改建
如果房间和车库经过改建,而且是按照房管部门的许可合法改建的,就可自动获得贷款。但改建是没有许可的非法施工,而未经许可合法改造的房间,就不能列为房屋的增值部分。
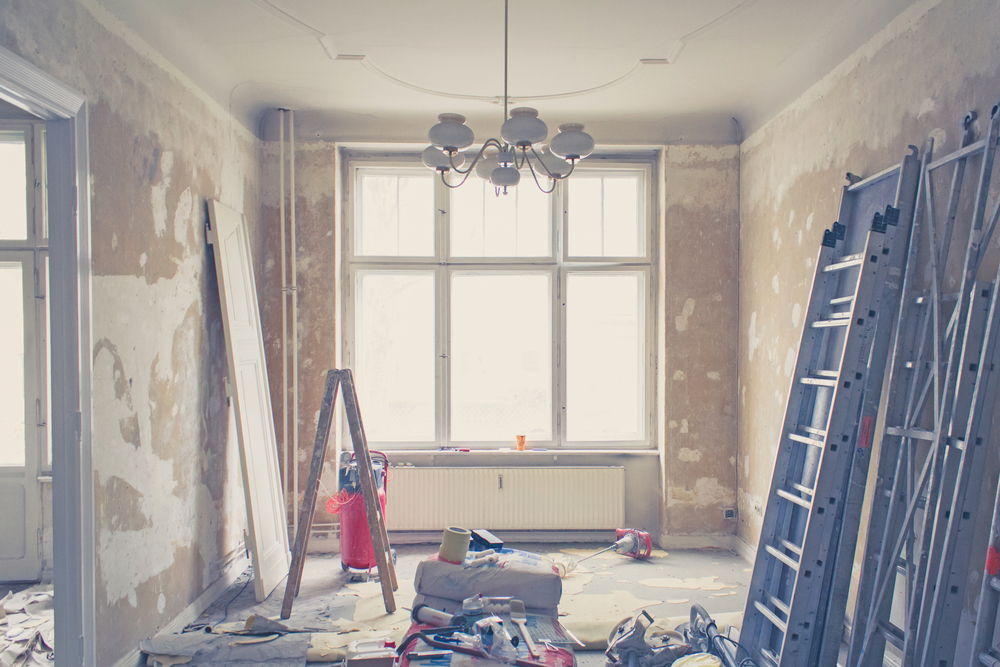
美国有关房间改建的规定:如果房屋评估师签名,认为房间改建是由专业人员按许可完成的,只要评估师不提出任何修改要求,屋主也就不需要采取任何修改行动。
当然,评估师可能会认为,未经许可的改建虽然符合卫生和安全标准,但对未经许可的改建仍心存顾虑,也就不会在评估报告上签字。多数评估最后要决定房屋是否有未经许可的改造。
制造房屋
制造房屋可能无法取得房贷银行的信任,因为这种房子具有移动性的特点。既然可以移动,也就能被拆散,从而成为银行的隐忧,担心他们的贷款面临风险。制造房屋的特点是,买下后运到房址,然后固定在永久地基上。
向这种房屋提供的贷款,都由联邦房屋管理局(FHA)担保。FHA对制造房屋做出若干规定,如卖家不能运送,也就是说,如果制造房屋买下之后,在安装前如果搬运了两次以上,就不符合FHA的贷款条件。
模块房屋
与制造屋相比,建造模块房屋比较容易拿到贷款,预先构造好的模块房是分成几个单元运来,在现场进行组装,与建造单家庭的房屋类似。由于房屋是建在地基上,因此银行认为,模块房屋的风险较小。有关模块房屋的规定:这种房屋其实与单家庭房屋相似,房贷的规定和FHA与传统贷款几乎一样。
不保修的共有公寓
所谓不保修的共有公寓楼,是指那些不能卖给房利美和房地美公司的共有公寓,因此,许多银行通常不会给这类房屋提供贷款。
共有公寓之所以得不到保修,主要是因出现以下几种情形:
某人和某单位拥有共有公寓的主要股份,并把房屋租出,以作为收入来源,致使共有公寓楼内的非屋主比重超过了屋主;
共有公寓的屋主协会面临法律诉讼,能否得到保修,还要看官司的类别与程度而定。

无论是办理哪种类型的贷款,都要准备好以下7个文件:
1. 政府颁发的身份证、各州的驾照、或者您的护照
2. 最近30天内的工资存根和过去两年的收入证明
3. 报税单
4. 银行和资产对账单
5. 债务信息
6. 信用历史记录
7. 租赁历史记录
这些文件能帮助贷款机构评估您是否能还清贷款。如果您申请的是政府支持的贷款,所需文件或会有所增加,可以关注一下相关信息。
准备好以上的资料,恭喜你,你离成功买房近了一步。下面我们就一起看看办理房贷的流程,这里说的是一般传统贷款流程,涉及政府支持的房贷可能根据不同部门略有不同,大家一定先了解清楚。
办理房贷流程
1、了解信用分数要求,准备好首付和过户费。
2、找银行或者房贷经纪申请贷款。
3、申请房屋贷款预批(Pre-Qualification Letter),了解自己能贷多少资金。
4、根据你的预算,你可以挑选房产,并提出购买意向。
5、签订买房协议。
6、填写住房贷款申请书,正式申请房贷。
7、银行为你估算贷款费用、利率、月供等,出具体贷款估算。
8、房屋检验。
9、买家检验好房屋后,银行会进行房屋估值。
10、准备保险等。
11、查看过户的详细说明文件。
12、办理过户。
俗话说“有恒产者有恒心”,一个属于自己的房子,不仅是一个居住的地方,更是一个人,乃至一个家庭的落脚点,祝大家买房顺利。





