加州今年的房屋销售量和价格上涨已经持续到今年秋季。房价已经达到了一个中间价高点,甚至连公寓/联排别墅的每套价格也在9月份增长了21000美元。
即使是受到新冠疫情和森林大火影响,也没有减弱人们对房地产市场的热情和参与度。加州份的房屋销售和房价再次飙升。本文在此预测加州地产市场的下一步的走势。
虽然随着加州房屋空置率的攀升,旧金山湾区的公寓租金价格正在下降,但该州的其他住房市场却蒸蒸日上。现在的需求是独栋住宅,原因是在疫情大流行结束后,郊区的房屋需求都很大。尽管加州的政府债务令人担忧,但这不太可能阻止2021年房地产市场的上涨。
随着新房源的开始枯竭,加州的房地产经纪人开始对冬季变得更加悲观。上周成交额也下降了15%。
加州9月房屋销售情况
加州9月的封闭使得房屋销售上升至489590套,8月销售量为465400套,增加了5.2%,比一年前的404030套增加了21.2%。
8月,经季节调整的年化率计算,现有独栋住宅销售量增长6.3%,至465400套,较2019年8月增长14.6%。这是自2016年夏季以来,销售额首次连续三个月增长。加州房价在6月和7月创下新高后,也创下了历史中位数的纪录。
全州的房屋均价达到创纪录的712430美元,比2019年9月的605680美元上涨了17.6%。
加州贝克斯菲尔德(Bakersfield)的第二代房地产经纪人Jeanne Radsick说:“由于有动机的购房者继续利用历史上最低的利率,房屋销售在未来几个月内将有所上升,房地产市场应该仍然是一个整体经济中的一个亮点。
加州的房价会继续上涨吗?
很多购房者都在问房价会涨还是跌?答案也是显而易见的。这种高需求、低抵押贷款利率和低库存可能继续会催生房屋和公寓价格上涨。许多因素(包括失业申请人数减少、提高零售额、不断增长的消费者信心、希望远离城市居住在郊区、大流行而推迟销售、创纪录的低抵押贷款利率、即将到来的选举、对郊区大房屋的需求......)都促成了加利福尼亚州房地产市场积极的销售数据。
同时,加州更昂贵住宅的销售继续强劲增长,而价格在40万美元以下的房屋销售下降。这反映了疫情流行期间加剧了贫富差距带来的地产市场结构性差别。
美国C.A.R.高级副总裁兼首席经济学家Leslie Appleton Young说:“低利率和住房库存紧张是造成全国房价中间价从6月到8月连续三个月创历史新高的因素。同时,随着高价房地产的销售增长继续超过价格更为实惠的同类房地产,销售组合的变化是另一个不断推高中间价的变量。”
加州大部分区县的地产都增长
据统计,加州超过90%的县(51个县中的47个)的非公开销售额同比增长。普卢马斯县Plumas比去年增长最多(130.3%),其次是阿马多Amador (+122.4%)和莫诺县Mono(+118.8%)。四个县的销售额下降,其中梅赛德斯县Merced的下降幅度最大(比去年9月下降了20.8%)。
同时,28%的受访者认为现在是买房的好时机。这比去年9月上涨了6个百分点,但比上月的34%有所下降。56%的人认为现在是买入的好时机。
增长较大的地区
正如预测的那样,主要大都会区的房价已经上涨。其中,洛杉矶、拉森、格伦、圣贝尼托、莫诺和马里波萨的房价也逐月大幅上涨。
即使在洛杉矶大都会区,房价也每月上涨2.4%(+15000美元),同比上涨23.2%。在旧金山湾区,房屋销售月环比下降了6.3%,而房价却比上个月下降了0.7%或8000美元。
加州住房统计趋势
然而,一个更大的趋势,购买更大的空间,远离密集的城市地区的豪宅,也正在全国和加州蔓延开来。低抵押贷款利率使得购买豪宅成为买家和投资者更可行的选择。还有,高端住宅的销售正在飙升。超过300万美元的房屋销售量增长了119%,高于8月份87%的增幅。
按地区划分的房屋销售
中部沿海和中部沿海地区的销售额仅增长了33.4%。
主要大都会区的房屋销售和价格
洛杉矶、旧金山、圣地亚哥房价继续攀升。
与去年8月相比,各大城市房屋销售的显著特点是价格上涨。持之以恒的房主们得到的回报是销售价格的大幅上涨。
在洛杉矶大都会,房价上涨2.4%,房屋中位数为63万美元,较去年同期上涨15.65%。洛杉矶整体房屋销售上涨6.3%,价格环比上涨4.2%,销售额为5.8%,比去年9月的销售数字高出23.2%。
在洛杉矶县,房价从8月份的677260美元增长到747380美元,而7月份的653570美元增长了10.4%。这个价格比去年9月高出近8.4万美元。
在旧金山湾区地区,9月份的房价比8月份下降了8000美元,但是整个湾区销售量增长了2.6%。
在旧金山,房价比8月份的中间价下跌了0.1%,至1665000美元,比8月份的中间价高出2000美元。房屋销售仍强劲增长8.4%,仍较去年9月上涨90%,旧金山的公寓价格下跌25000美元,至1275000美元的新中值。8月份销售额下降了6.5%。
在圣地亚哥,房价比9月份上涨了7.5%,达到了73.5万美元的新的中间价。销售额比8月份增长了0.3%,比去年增长了15.4%。公寓的平均价格上涨了5000美元,涨幅为1.1%,达到47万美元。
奥兰治县上月房价回落至91.5万美元,比8月份的价格低1.6%。房屋销售月环比增长4.9%,比去年9月增长31.3%。
加州首府萨克拉门托的房价上涨3.3%至42.9万美元,8月销售额下降8.1%。蒙特利房价略有上涨(分别上涨3.3%)和销售增长4.5%。
待售房屋
待售销售从夏末的火热速度逐渐平稳下来。可能是选举和经济刺激计划的僵局让购房者暂停思考,而不断上涨的房价可能让购房者难以负担。
加州待售房屋
市场的关键问题是加州的房屋库存不足。随着销售额的增长,活跃上市的数量继续下降,这意味着,当大流行过后,购买力恢复的买家出现严重短缺时,危机点可能会到来。
几乎所有地区的房源都有所下降。在加州的地区中,中央山谷的降幅最大,比去年8月下降了60.3%,其次是南加州(-49.9%)、中央海岸(-60.3%)、极北(-43.9%)和旧金山湾区(-31.9%)。
10月初加州销售情况
加州汽车销售的最新数据显示,周销量、待售量和上市量较前一周明显下降,但仍较一个月前有所上升。鉴于我们已进入10月,这些数据必须被视为强劲的数据。这可能是由于加州野火的混乱,空气中弥漫着危险的烟雾。这将阻止买家搜索并推迟购买过程。
2021年加州住房市场预测
更新的C.A.R.公司预测2021年加州的的房屋销售和价格仍将上涨。C.A.R.公司首席经济学家和副总裁Leslie Appleton Young发布了她对2021年加州房地产市场的最新预测。她预计到2021年,房屋销售将继续改善。这一预测是基于不断增长的买方需求推动加州的中间价超过70万美元,以及低库存将导致价格上涨。而且,由于活跃房源减少,销售增长迅速,未售出库存有所下降。这可能导致更高的价格增长。
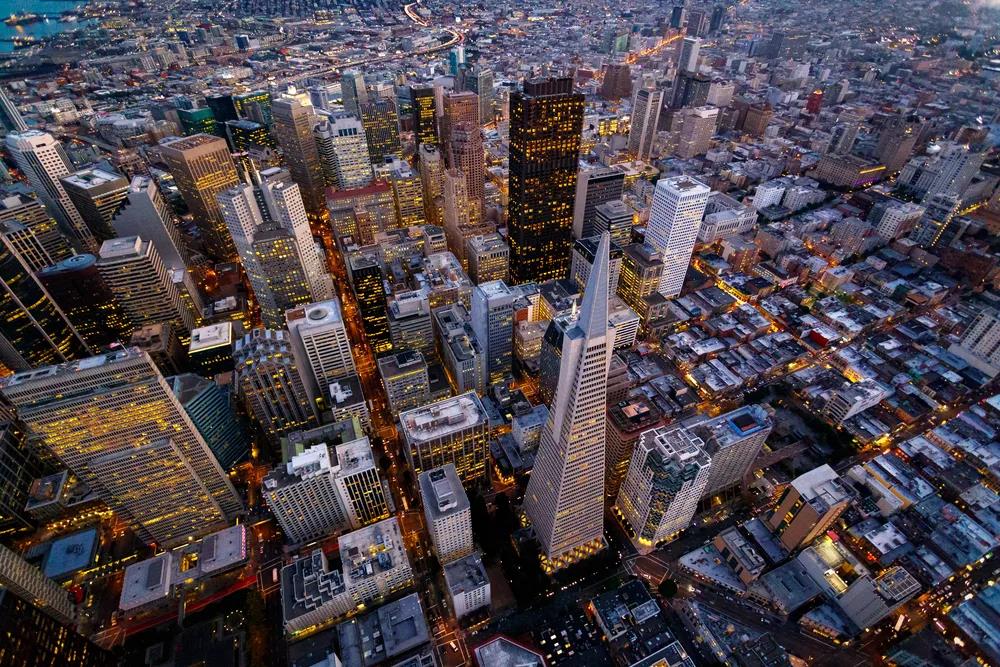
冠状病毒期新进展
加州房地产经纪人协会(California Association of Realtors)的副首席经济学家乔丹.莱文(Jordan Levine)认为,房地产市场的底部正在显现。该病毒在该州的卷土重来尤其令人不安,可能会伤害人们对经济复苏的信心。
人们仍然乐观地认为疫苗将在2021年到来。在几天前的视频报道中,莱文说,未来5到8周将很艰难。
尽管经济数据会拖累市场。例如美国第一季度的实际GDP增长率下降了4.8%。失业人数已经相当可观。但好消息是新申请失业救济人数大幅下降。失业将是最沉重的负担,可能会使新的年轻买家从市场上消失。这一定程度商会抵消一些涨幅。
Zillow对房价的预测
Zillow在最新发布的报告中称,预计今年剩余时间内房价将小幅下跌。他们预计销售额会大幅下降。他们对房价下跌1.1%的预测可能对洛杉矶、圣地亚哥、圣何塞和旧金山的千禧一代来说是个好消息,他们希望利用历史上较低的抵押贷款利率。
然而,这并没有打消加州有希望的买家的精神。48%的Zillow调查受访者表示现在是购买的好时机。
最近在圣地亚哥、奥克兰、旧金山和洛杉矶,人们对待售房屋兴趣的强劲增长有点不稳定,但这种趋势是显而易见的。
加州新的住宅和商品房市场已经发生了变化。租房者和企业主会寻找有房间的布局和建筑。6英尺的社交安全距离要求使得拥挤的空间成为一个大问题。

从2008年始发的国际金融危机过去超过10年了。金融巨头雷曼兄弟(Lehman Brothers)也因之破产。从今天来看,美国经济似乎正在蓬勃发展。股市在经历了3453天(将近9年半)的牛市行情没有出现重大调整之后,刚刚创下了现代史上最长牛市的纪录。今年早些时候,美国失业率降至3.8%,创下18年来的新低。
无疑,2008年的金融危机始发于房地产,可以说房地产泡沫的破裂是导致大萧条的危机的核心。但在今天,在很大程度上,房地产市场也很火爆:价格上涨,库存下降,贷款标准放松,使得更多人有可能获得抵押贷款。根据最近的一篇FICO研究博客文章称,围绕新产生的抵押贷款观察到的第一个明显趋势是,随着我们离经济大衰退越来越远,承保标准似乎有所放宽,越来越多的消费者因此获得了抵押贷款。该文也担心,是否离新的金融危机越来越近了?
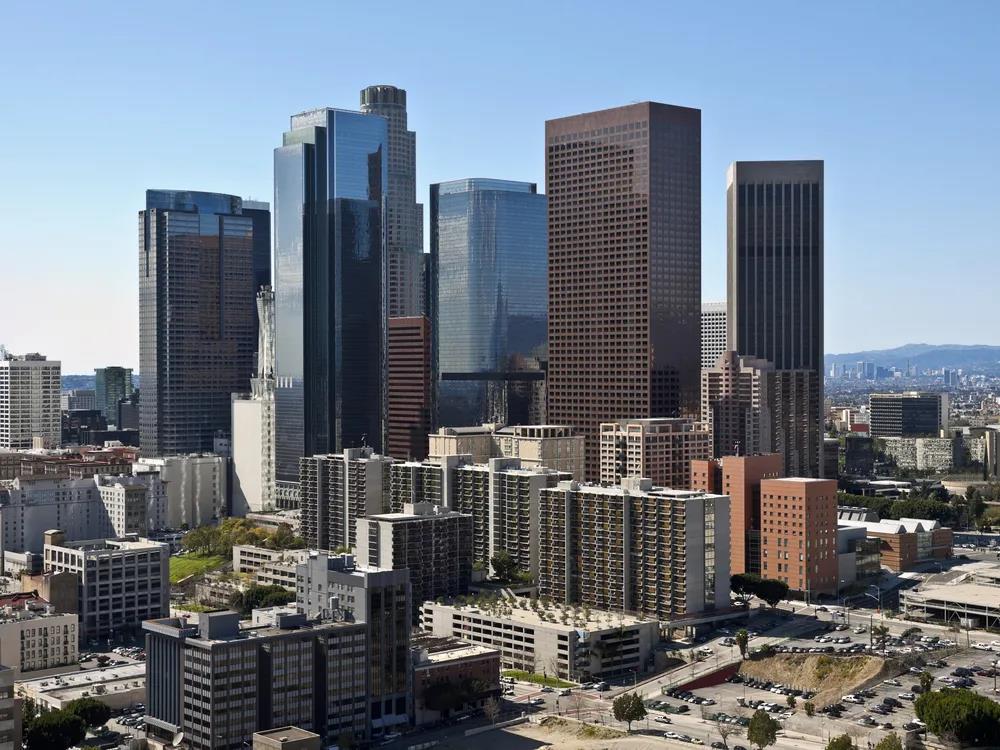
尽管如此,这10年对于住房来说,也是一个跌跌撞撞复苏的10年。回想一下导致这场危机的劣质贷款行为:在金融危机爆发前,住房供过于求促使放贷者向几乎所有愿意在虚线上签字的人发放贷款,即使这些人显然无法偿还贷款,只是为了填补过剩的库存,发放给没有收入、没有工作、没有资产的借款人的情况非常猖獗,而广泛发行的次级债券和可调利率抵押贷款(ARM)让借款人陷入破产境地。这些贷款在头两年给借款人提供了低于市场的惊人的低利率,之后利率飙升至更高的利率,往往使房贷者支付不起。
从2006年第一季度到2012年,这些次级抵押贷款的止赎起始率远高于固定优质贷款、优质贷款、次级固定抵押贷款和联邦住房管理局贷款,如下表所示,抵押贷款银行家协会。在同一时期,次贷拖欠率也最高。
随后这些贷款产生的债务被重新包装成可投资产品,包括抵押贷款支持证券,然后出售给银行、对冲基金、保险公司、养老基金,甚至是富人。当借款人开始拖欠贷款时,这对任何买卖抵押贷款证券的金融机构(或个人)都是灾难性的。其影响导致了整个金融业的崩溃。股市崩盘,银行倒闭,数百万人失业,退休储蓄大幅缩水,房屋也随之被债权人收回拍卖,房价暴跌。
今天的地产市场健康吗?
根据美国房地产数据公司CoreLogic的一份特别报告,全美国的房价指数在2006年4月见顶,在2011年3月达到最低点,大约在经济衰退正式结束两年后,并在2017年10月恢复到峰值。内华达州在经济衰退期间降幅最大,房价下跌了60%。亚利桑那州和佛罗里达州紧随其后,分别下降了51%和50%。
“在2011年终于触底之后,房价开始缓慢回升,回到我们现在的水平,”CoreLogic首席经济学家Frank Nothaft说。“更大的需求和更低的供应量以及繁荣的就业市场让一些受冲击最严重的房地产市场推高了房价。然而,许多州的房价仍没有回到金融危机前的水平。”
虽然许多州已经恢复到危机前的价值观,但这并非都是好消息。自危机以来,更严格的贷款标准使得抵押贷款很难获得,一些业内人士认为,这导致库存收紧,价格远超危机前的峰值水平。

面对高昂的房价、严格的贷款标准和所有现房购房者的竞争,很多购房者现在除了租房别无选择。据美国城市研究所(Urban Institute)的数据显示,在包括旧金山在内的一些大都会地区,只有25%的居民有能力买房。事实上,根据房地产网站Zillow的数据,在2006年至2016年间,美国50个最大城市的租房者比例有所上升。如今,美国的租房的人口比例达到1965年以来的最高水平。
美国房地产评估咨询公司米勒.萨缪尔(Miller Samuel)公司的首席执行官乔纳森·米勒(Jonathan Miller)说。“价格上涨并不意味着我们已经复苏。(市场)仍然扭曲,这是因为信贷状况决定的。”
承受能力取决于市场供应
当美国的房地产市场在2006年4月达到顶峰时,美国近三分之二人口最稠密的大都会区被列为高估值,只有5个大都会区被认为估值过低,仅占1%。2011年3月,市场触底反弹,只有27个市场被认为估值过高,占人口最多的大都市地区的7%。今天(截至2017年12月,最新可用数据),美国人口最多的大都会地区几乎处于估值过低、估值过高和估值过高的市场之间,也就是说,美国地产市场处于长期、可持续的水平,受可支配收入等本地市场基本面因素的支撑。
显然,美国地产可承受性取决于市场。例如,曼哈顿每平方英尺房屋价值中位数是克利夫兰和底特律等地的20倍左右。根据摩根大通(JPMorgan)的一份报告,高房价与抵押贷款债务的相关性较小,而更多地集中在供应受限的地区,如纽约市、旧金山湾区、波士顿、西雅图、丹佛和俄勒冈州波特兰(Portland)等地区。
抵押贷款的可用性
过去几年,美国贷款标准有所放松。CoreLogic贷款公司发表的一份分析报告发现,贷款正被批准给风险稍高的借款人,不过,与危机前的年份不同,借款人需要提供其收入和偿还能力的完整文件。例如,房利美将其最高债务收入比例从45%提高到50%,近年来,房利美和房地美都开始接受首付低至3%的抵押贷款。如今,美国消费者所面临的浮动利率并不像危机前那么严重,只有约15%的未偿抵押贷款市场处于可调利率水平。尽管有这些积极因素,但抵押贷款发放仍未达到危机前的水平。
底线
另外,美国大都会地区高房价和库存不足,再加上抵押贷款紧缩和学生贷款债务严重,导致了租房的根本性转变。事实上,美国的住房拥有率在2004年达到了69%的峰值,尽管最近有所上升,但仍保持在64%的水平。其他因素也导致了租房的增加,包括消费者偏好和对更灵活生活方式的渴望。
大衰退十年后,美国经济正以创纪录的牛市行情蓬勃发展,失业人数创下历史新低,房地产市场数量也在不断增加,已恢复到危机前的水平。然而,尽管今天房地产市场火爆,但有很多猜测认为,另一场房地产市场崩盘正在逼近,尽管不一定是在全国范围内,而是在显示出缺乏支付能力和房价快速上涨的大都市地区会悄然酝酿着危机。





