《家住美国》1月12日综合报道,美国牛肉价格飙升至去年11月以来的最高水平,可能令本已严重的食品通胀进一步恶化。
由于越来越多的屠宰场工人感染奥密克戎病毒变种,美国牛肉生产已经放缓。美国农业部(U.S. Department of Agriculture)的数据显示,上周美国牛肉产量同比下降5.3%,周一批发价格上涨1.3%,为去年8月以来的最大涨幅。
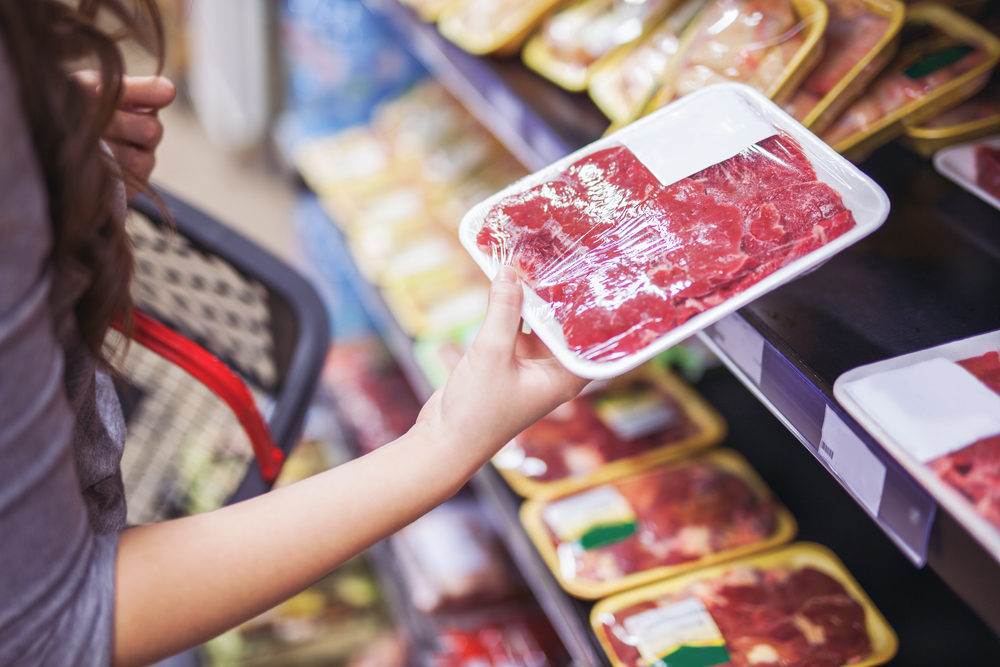
肉类价格成为焦点是因为新冠疫情在2020年刚爆发时,屠宰场成为重灾区。北美地区最大的几处设施关闭,推动肉价飙涨。尽管肉品包装厂至今未因Omicron关厂,但食品通膨正猖獗,而生产放缓只会加剧价格涨势。
位于美国爱荷华州的大宗商品投资管理公司US Commodities Inc.总裁Don Roose表示:“牛肉市场遭遇工人缺勤的问题,所以价格走强。”
美国牛肉大厂Cargill说,工人确诊案例愈来愈多,但仍在运作。
根据联合食品及商业劳工联合工会(UFCW)肉品包装部门副总裁Mark Lauritsen,部分工厂最近的缺勤率大约是8%,高于平常的4%到5%,“肉类加工厂的情况往往不像普通人群那么糟糕。”Lauritsen表示,并补充称,肉类工人的疫苗接种率较高,这使得缺勤率相对可控。
据专门研究商品价格的施泰纳咨询集团(Steiner Consulting Group)的数据,截至1月3日,在美国最大的牛肉生产厂所在的30个县中,有26个县的新冠肺炎病例在过去14天里有所增加。
(本文由家住美国网站综合整理报道)

税法中的卖屋规定产生很多误解,但其实这些规定还算简单:根据现行法规,当纳税人出售主要住宅时,总收入可免除房屋增值部分的第一笔25万美元;合并报税的夫妻则可免除50万美元,超过此免税额的任何增值收益将以资本利得课税。
如果卖房赔售则不能扣除亏损,因为这是个人使用的资产,并非投资或企业资产。
法规并未限制房屋销售或增值免税的使用次数,但有一些规定用以防范有心人藉炒房免税图利。
屋主售房前五年内,必须拥有并使用该房为主要住宅至少两年,但住两年不一定要在卖屋前两年;这让搬出房子但未马上卖房的人更有弹性。
全额免税的法规只能每两年用一次。即使房子只登记在一个配偶的名下,夫妻仍可用50万美元的免税额,但夫妻在卖房前五年内,必须同居于此至少两年,否则就只有25万美元免税。
这项免税规定仅适用于主要住宅,不适用出售第二间住宅、渡假屋或出租屋,卖第二间住宅将被课资本利得税。
若有两间以上的房子要卖,并达到最大减税收益,屋主首先得卖掉主要住宅,从收入中免除增值收益,再搬到第二栋房住上至少两年,这样就能运用相同法规卖房。
当局不管屋主如何运用免税的售屋收益,卖屋者可以换小房、搬到房价较低的地方或投资。
若发生配偶过世的情况, 另一半离世起两年内卖房可享有50万美元的免税额,但得符合配偶离世前双方拥屋并居住的规定;若未能在配偶离世两年内卖掉房子,免税额则减至25万美元。





