一、别墅(Single Family House)
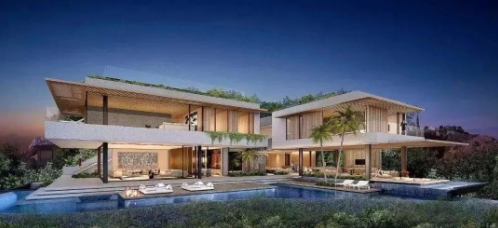
别墅通常有附属的院子和花园、停车库,还会有游泳池等配套设施。House在美国常用Single Family House(独立屋)。
1、别墅的优势
别墅优势明显,对地上的房产及所在的土地拥有永久产权。总的来说,独栋别墅的供应较少,但却是资金充裕的情况下,外国人优先考虑的住房类型。首先,独栋别墅的居住环境最好,拥有自家独立花园和停车库,不用交物业费,一切房屋外形、院落改善、设施建造等相关事宜均由房主自行决定。土地是稀缺资源,独栋别墅独享其土地产权,自然增值空间大。
2、别墅的劣势
独栋别墅价格较高,对购房者门槛要求高。如果不自住,别墅并不太容易出租,经常处于“空租”状态,因此独立别墅呈现负现金流。此外,由于花园、车库、游泳池、地下室、房屋面积大等原因,使得别墅维护成本较高。
因此,别墅比较适合用来自住,是资金实力较雄厚买家的首选,别墅很难靠租金覆盖每月贷款。别墅也适合注重资产增值潜力的买家,虽然中短期内为负现金流,但长期来看,别墅升值潜力为所有房屋类型中最高。
二、公寓(Apartment/Condo)
国外的公寓概念比较类似于国内的普通住宅商品房(70年使用权),是一户(一人或多人)居住的单元。
1、公寓主要分类
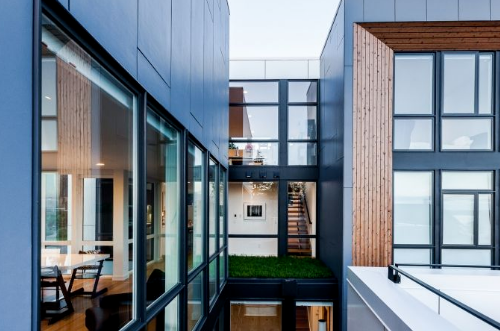
公寓在国外,通常是一栋大楼内拥有多个住户的单元房,每套拥有一个或多个卧室,有厨房、洗手间,但一般没有自己的花园,只有公共花园和绿地,房主拥有所有权。
公寓包括Condo和Apartment。Condo常被翻译成产权分售公寓或私人公寓,每户都有独立产权,在加拿大、美国很常见。而Apartment通常被翻译成出租公寓,其在绝大多数情况下是用来出租,而非出售的。
2、Condo和Apartment的区别
出租公寓和产权分售公寓的外形类似,都是一栋楼里面有多个住户。
私人公寓(Condo)和出租用的公寓(Apartment)的差别主要在于产权的不同,而非长相和外形不同。打个比方,一整栋Condo 中,每户人家拥有各自产权,每套都有不同的房主,而Apartment的整幢楼一般是一个主人,可以归属于某个公司或个人,一般房东用于出租,不能单套出售,只能整体一栋出售。
3、公寓的优点
首先是价格相对于别墅要便宜不少,适合中产阶级家庭投资。然后,主要的租赁需求都由公寓提供,所以公寓较易找租客,可做到“以租养贷”,即每月用租金来还房贷。这也使公寓的租金回报率值得期待,在国外通常能达到5%以上年租金回报率,是一种正现金流的投资方式。此外,公寓多位于市区或学校附近,比郊区别墅生活更便利。
4、公寓的不足
不过公寓的升值空间相对带土地的独栋别墅要小,且升值速度偏慢。其次,还需要每年交物业费,没有完整的土地产权,只享有自己的那一部分。此外,市区的公寓也容易碰到停车位不足等情况。

据报道,最近调查的近四分之三潜在购房者表示,他们预期,在购买过程中会出现压力,其中许多压力来自财务方面。另一项NerdWallet最近所做的调查发现,42%购房者在这个过程中很紧张,32%称心情复杂,21%表示恐慌。
的确,购房是一件极其复杂的过程,还要与各类人等打交道,要想控制整个局面是不可能的,而且也不可能按照事先的计划进行。不过,住房购买过程中的一些麻烦其实都很典型,随小编看看这篇文章或许可以帮助购房者提前做好准备,并在出现问题时学会如何应对。
1、信用评分低于预期
尽管获得抵押贷款变得越来越容易,但仍然需要至少760的信用评分来获得最优惠的利率。
如何处理:如果分数过低,有可能是信用报告出现错误可以到网站
annualcreditreport. com查查是否有错误或身份被盗。
2、抵押贷款申请被拒
即使有良好的信用评分,如果放款人看不到良好的债务与收入比率或银行帐户文件,他们可能会对贷款人说不。
如何处理:提前准备必要的文件,并多选择几个贷款人。如果仍然被拒,可能需要花费一些时间修复信用评分或寻找价格较低的房屋。
3、与家人发生矛盾
购买房屋所带来的压力让家人关系紧张。根据最近LendingHome的调查显示,十分之六的千禧一代和X世代(1966-1980年出生的人)表示他们在购房过程中与另一半的意见不合。
如何处理:在开始找房子之前就要对关键问题进行详细讨论,并切记齐心协力。有半数夫妇表示,在买了新家之后,他们的关系更密切了。
4、找不到喜欢的房子
目前库存非常紧张,住房销售非常迅速,特别是要买过渡房或准备立即搬入的购房者,买不到房是个大问题。
如何处理:尽可能快地去找房子,并事先做好房贷预批,以便在看到喜欢的房子时能及时提供。总之,不要操之过急,有时等待好过后悔。
 5、在出价时失利
在库存紧张的情况下,一个性价比不错的住宅往往会引来多个买家。
如何处理:尽量不要被情绪引导,做出不理智的消费。提前做好预算,并了解其中的浮动空间,并坚守这个价钱。
6、抵押贷款文书难以完成
即使已获得预先批准,贷方在整个过程中还会要求提供更多的文件和其他材料。
如何处理:提前准备,以便快速提供所需文件。但无论准备得多么充分,都要为贷款人提出的另外要求做好情绪准备。
7、估价低于报价
这种事正变得越来越普遍,特别是在昂贵的住房市场。
如何处理:找当地的评估人员寻求帮助。如果估价依然很低,那么需要仔细考虑是否修改报价,因为房屋的价值不尽如人愿。
8、检查过程中发现问题
每次房屋检查都会发现一些问题,但如果出现维修成本很高的,或以前未发现的问题,例如基础或屋顶的问题,会令人不安。
如何处理:与卖家重新谈判,考虑是否愿意降低价格,以便可以根据购房者的承受范围进行修缮,或者自己动手可以解决的问题。如果双方无法达成妥协,最好放弃。
9、产权不清
如果某房产有留置权,或卖方以外的其他人提出拥有所有权,则购买无法完成。
如何处理:直接与产权代理人沟通,了解如何解决出现的问题。购买产权保险,以涵盖产权代理人错过的问题。
 10、卖家要退出
有时人们会在感情上难以割舍居住了很久的房子,或者想卖更高的价钱,这些都可以让卖家改变主意。
如何处理:在大多数州,作为买方没有太多的追索权。但是,卖方通常需要支付购房者与交易相关的所有费用或其他费用。
11、抵押贷款利率上涨
贷款期间利率上升意味着每月还款数量增加。
如何处理:如果得到了一个很好的利率,最好锁定它以防止发生变化。大多数贷款人向借款人提供30天的免费锁定。
12、银行改主意
按揭批准是根据购房者在申请时提供的信息。在提交申请之后和结束之前,购房者如果信用评分或工作情况发生变化,银行可毁约。
如何处理:预先批准后不要开任何新的信用账户,并与贷款人讨论任何潜在的工作变更。
13、最后验房不顺利
理论上说,最后对房屋进行验收只是一个手段,以确保房屋情况与当初报价时一致,而且在检查过程中可以了解到此前提出的问题是否都已解决。因为有的时候,会发现新的问题,或发现谈妥的修复不符合要求。
如何处理:尽早安排最后的验房,以确保有时间处理任何潜在的问题。
14、入住后发现新问题
除非卖家有意欺骗,否则屋里的任何问题都需要购房者自己负责。大多数州都有法律规定买方“按原样”接受财产。
如何处理:仔细阅读检查文件。考虑购买房屋保修险,它可以保证在居住的第一年或两年内进行一些维修的花费。还可以建立一个紧急基金,以便拨出资金来支付需要解决的意外维护问题。





