相信很多持H-1B签证的朋友都在纠结一个问题:在美国工作几年了,已经开始考虑或者已经着手申请绿卡,到底是租房合适还是提早买房合适?算了一笔经济账,看了看银行存款,又咨询了一下身边的地产经纪人,大部分没有孩子的单身狗和小夫妻们会得认为如果可以低价买套公寓贷款代替交租,还是很合适的。
贷款利率创历史新低,疫情影响,加上中国外汇管制;导致美国,尤其是纽约地区购房者一窝蜂地去选购一家庭和多家庭的房子,很多郊区的房子甚至出现了Bidding war, 需求量大得夸张,然而对于囊中羞涩的年轻人来说,要想贷款在曼哈顿买一套condo,不管是首付还是还贷,都是一笔不小的压力。于是很多年轻人开始考虑Co-op。
如果要想理解什么是Co-op, 最直观的方法是拿Condo 来做对比。Condo买到的是土地+房子的永久使用权。而Co-op其实买到的是一家公司的股份,住户有一张股份证书。户主拥有房子永久使用权,不会过期;但是并不拥有脚下土地的地权。
然而Co-op最大的优势就是便宜。一般的Co-op 比同一个地区的Condo, 在每平方英尺的均价上会低上50%左右。而价格的优惠,也必然带来一些弊端和限制。希望在大家购买之前,积累足够信息,做足准备。
现总结了六个H-1B 买Co-op可以陷入的坑:
01、财务计划不足,以为攒够首付就万事大吉了
尽管买Co-op 并没有绿卡要求,但是贷款的过程中和在Co-op Board的申请过程中,对申请人的收入要求比较高。贷款银行和Board一般都会审核申请人最近2年的个人税单,借此判断申请人是否有足够的经济能力来还贷款 & 交每个月大楼的维持费用。
对于H1B 的申请者来说,上学期间一般没有固定的收入,一般要等工作两年以上,有了连续两年的收入记录以后才可以顺利申请到贷款。
要注意的是:一些Co-op Board(大楼董事会)对申请人的个人财务状况的审核,比贷款银行还要严格。不但要求提供个人最近两年的税表,银行账单,并且要求买家的DTI低于50%。有的甚至会要求低于30%。
DTI:Debt To Income Ratio, 是指负债占收入的比例。
(生活的基本花销+房贷+维持费) ➗每月毛收入<50%
换句话来说:尽管在银行申请贷款的过程中,一般只需要申请人交20%的首付款,但是Board的要求可能会高很多。所以想买房子的小朋友,尽量提前做好财务规划。在可能范围内,可选择多付一些Down payment ,确保符合Board 对DTI的要求。
另外要注意:如果申请者在美国的居住权文件即将过期,可能会影响银行贷款和Board 申请。
02、一切交给经纪人的思想
要买Co-op的小朋友最好自己多动手,通过Zillow, Redfin等网络平台亲自找房源,省掉买方经纪人。因为Co-op本身价格低,对于地产经纪人来说本来就没有什么钱赚,而且手续复杂耗时长。所以很多listing agent (卖方经纪人) 更偏向直接对接个人买家而非买方经纪人。毕竟,饼本来就很小,就更不想跟别人分享了。省掉买方经济,不但更容易买到房子,在价格上也有更大的议价空间。
03、一味省钱,没有聘请专业律师
最好聘请专业的地产律师,而不是移民、意外伤害等律师。尤其要请律师把关审核大楼的财务状况。一些财务状况不好的Co-op 管理费年年大涨,还经常收各种assessment fees (适调费)。
买方律师有义务帮助投资人做两个方面的财务调查:
1. Financial statements:看大楼本身的财务状况是否健康
2. Lien search: 一个小的产权调查,看欲购买的这个单元,是否有有欠政府,银行,管理公司或者其他部门的钱。如果欠钱,需要卖方把欠款全部补清才可以过户。
小朋友们读财报的几个重点:大楼的资产与负债比例不要超过1:1;Cash Reserve (现金储备)至少可以维持2-3个月的大楼的开销费用;运营的各种开销,没有忽高忽低,最好是基本稳定。
04、低估了申请难度
准备Co-op申请材料的过程,像是申请美国的学校一样繁琐和复杂。但是为了买到性价比高的房子,一次性的折腾也是值得的。
买家需要按照管理公司的要求,给管理公司和Board上交申请材料。上交之后,如果管理公司和Board认为材料基本过关,便会进一步安排申请人面试,有些Co-op的面试的机会要等待2个月的时间。
递交的申请材料中,建议小朋友们加一封Cover letter (个人陈述),陈述自己自己是一个富有责任心,爱心,懂得尊重别人的人。同时,申请材料的英文表达要准确和清晰。建议请一位英文为母语的朋友帮助修改文书,不要出现拼写错误或语法错误。面试时要遵守时间,不能迟到。交流中语言自然流畅,穿着要轻松且得体。
05、没有完全理解Board是做什么的
一个Co-op大楼就跟一家上市公司一样:大楼所有住户集体投票选举出来一个Board,也就是董事会,来代表全体股东来经营这家公司,他们也会拿到相应的工资。Co-op building的决议事件是由董事会成员来投票表决,普通住户没有投票权利。大的事件例如:雇佣哪个物业公司,控制开销,决定让哪些申请者加入社区,如何进行投资,每年给公寓的所有人发财务报表等。而普通的Co-op 住户尽管对这些项目没有直接的投票权,但是可以投票决定董事会成员的任免。董事会成员的人数一般是基数个,例如:5个7个,便于表决。在董事会席位有空缺的时候,住户有权利申请加入董事会。
06、随随便便找个装修公司来装修
选择装修公司时,尽量要小心谨慎,需要找有足够经验的团队,而且在装修的期间,不能撒手不管,也要给与足够的重视,随时进行工程监督。另外,对于Co-op 的装修,务必提前报告给管理公司,详细阐述要装修和改造的项目:厨房还是洗手间?是否需要改电改水?管理公司对装修保险的要求等等。务必小心谨慎,一旦装修工人不小心撞坏了大楼的玻璃门,罚款是要由屋主赔付的。
在允许开工的时间上,一般Co-op 也有严格的规定。例如:周一到周五早上9点到5点之间。那住户就要叮嘱装修公司严格遵守时间,以免被其他住户投诉而被罚款。尤其是很多装修工人的英文水平有限,与纯说英文的大楼管理员无法沟通,住户在开工前都要做好心理准备。
看了以上的6个Co-op购房Tips,很多小伙伴可以会觉得买房太麻烦了,需要花费的时间和经历太多。买公寓成本又太高,刚开始工作还没有什么积蓄。而且毕竟买房产算是重资产,管理成本也很高,万一之后回国了,想出售也不是一件容易的事情。

美国人讲就实用和效率,目前新盖的房子仍不断在改进其生活机能的便利性,百年来,美国房子的舒适度稳居世界第一。
第一、厨房和家庭间是全家人坐息的空间,应该占最大面积。
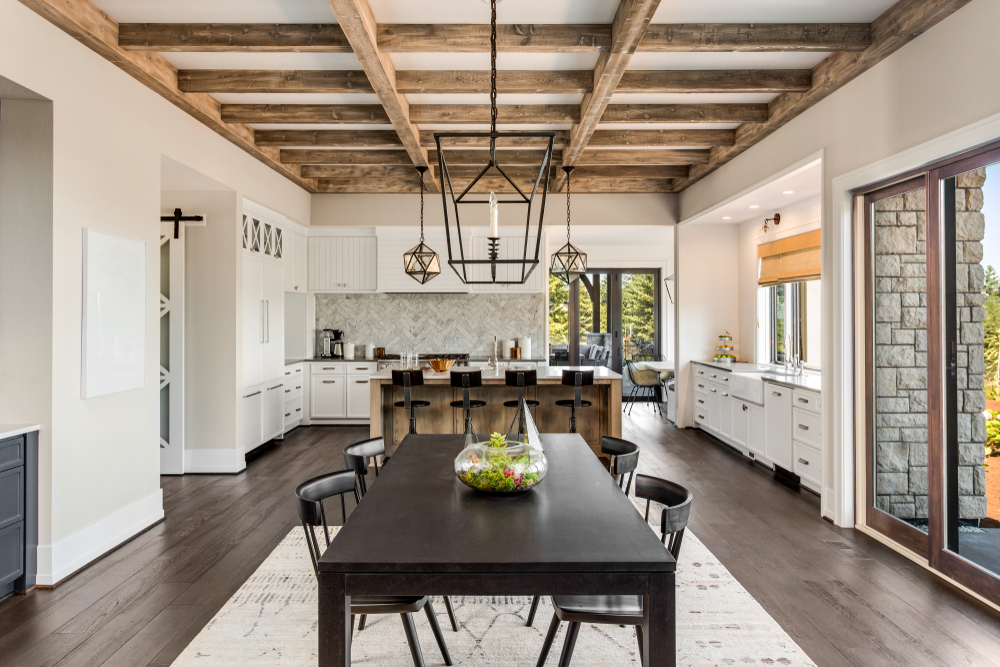
美国房子都有两个客厅,一个是主客厅一个是家庭间,家庭间都会和开放式的厨房连在一起,有时餐厅也并入成为一个更大的空间,2008年以后2000呎以下的新房子甚至没有主客厅或很小,但有比美豪宅空间的厨房和家庭间,这是一个房子最精华的部分,美不美就看这里。
第二、车库和进出通道。
车库通向室内的门一打开,最好是厨房放冰箱的地方,因为在超市购买完一车的食物,要有最近的位置上下货。我们刚回国内在上海住过高层,从停车的地方上下货到厨房得花一个多钟,而且全身是汗。后来为此搬去有车库的连排别墅。国内的房子大多没有接收这些新观念,我曾在见过从车库到厨房爬二层楼的别墅,真是有钱不会过日子,即使有人帮忙也不应该累坏别人。
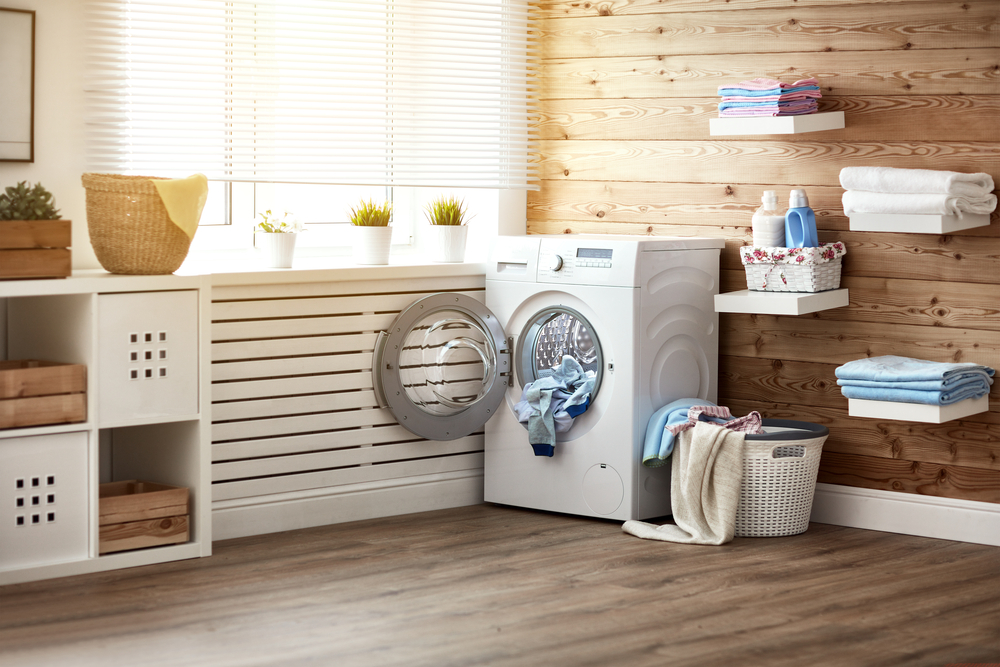
第三、独立的洗衣、烘衣间和燃气烘衣机。
二十年前美国的房子多把洗衣机烘衣机放在车库的一角,十年后开始在一楼有个专门的洗衣房,又过了十年,目前新的房子大都把洗衣间安排在二楼,并且空间也渐渐放大。因为二楼才有衣服啊!所以洗衣机烘衣机的位置最好是在二楼以方便收发衣物,这是二十年来房子的规划随着家居生活不断进化的结果,而这一点国内的别墅也是完全跟不上,大部分的新式小区,仍把洗衣机放在浴室或厨房的一角,烘衣机则完全没有规划。
在美国不管房子大小,这洗衣机烘衣机二件一套都是缺一不可的,它们可是家中最忙的电器。还有国内到现在还搞不清楚什么是烘衣机最重要的功能。火力十足的燃气烘衣机可以烘出完全无菌、健康柔软的衣物、被子,并省下晒衣服及收衣服的宝贵时间精力,在美国花少许美金就可以买到耐用数十年、容量超大的燃气烘衣机,如果把衣服晒在院子里甚至会招来邻居的抗议,所以想欣赏万国旗只能去中国。另外要注意的是,烘衣机只有烧燃气的才是管用的产品,烧电的烘衣机由于烘干效果不好又不节能,已被美国市场淘汰。
第四、两个以上及够大的卫生间。
国内普通住宅的卫生间一般设计得很小或很阴暗、也常常不够用。美式住宅的卫生间清爽舒适、也方便清洁维护。主卧室专用的卫生间更是明亮宽大,甚至包括了一个能走进去的衣帽间,这可是提升日常生活质量重要一步。
掌握以上几点,农家宅基地也可以华丽转身美式豪宅。这些是我们中美二国住房、过日子的实战经验。房子若没有便利的生活机能,余下的都是虚荣。





