购买美国房产,应提前知晓的规则

来到美国的移民,大多以买到自己的住房为第一个人生目标。觉得只身在外,只有拥有了自己的房子才是有了自己的家,有了那份温馨与安逸。正因为这样,我们在买房子时更要考虑周全,为了买到最适合自己,并且性价比高的房子,接下来的黄金准则或许可以帮到你!
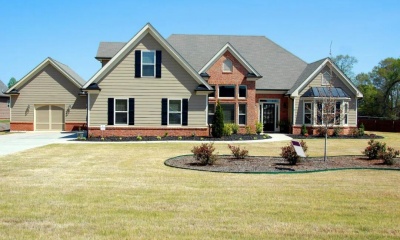
对于海外买主来说,没有房源不足问题,只有是否可以找到熟知当地情况经纪人的问题。美国有一个属于经纪人共享的房源系统,简称MLS,每一个经纪人都把自己代理的房子都上传到这个系统。所有的上市屋都在这个系统中完全透明。一般,大的都会区会有一个的MLS网站, 以大洛杉矶区为例, 每天都有约8万至10万个房源在市, 所以房源十分充足。
美国是一个资讯很透明的地方,在看好一处房产后,经纪人大多都会帮助客人做房屋的价格评估,估算这个房子在最近的市场交易中的现在价值。众所周知,美国产权是永久性的,所以,许多刚来的中国买家都会有“在美国买房就要住一辈子,甚至要代代相传”的观念。其实这与美国的实际情况不太相符。多买家担心房屋无法出租的问题。其实是过虑了,没有房子是租不出去的。
事实上,房子能否出租取决于业主的租金是否符合租赁市场的价格。关键在于卖价是否符合市场。许多买家为了砍价而故意鸡蛋里挑骨头,这个做法是有别于美国文化的。在美国习惯中,是因为喜欢这个房屋而出价。会选择出价的原因,必定是已与其他房屋比较后,觉得它是其中最符合条件或者是性价比最高的。
在美国,房子买卖与家具买卖是分开的。通常买卖房屋的时候,房价包含了不可移动的装饰,比如固定在房屋的吊灯,地角边饰,嵌入式的柜子,嵌入式的电器等不可移动的配件。而可以移动的配件都是属于个人的物品, 比如沙发, 桌椅都是不附着在房子上面的,因而不包含在屋价内。另外,盆栽可以移动,便不含在房价内,院子里的树是种在地上不可以移动的就包含在屋价内。

据报道 美国住房市场打破了13年来的记录,当前卖家数量超出潜在买家的幅度达到自2013年以来的最高水平。
住房卖家与买家之间的巨大差距反映了整体住房市场的混乱状态。根据Redfin数据,目前房屋销售中位价约为42.8万美元,这使得许多潜在买家在被挤出购房市场。
关键信息
Redfin和Realtor的数据显示,去年12月市场中的房屋卖家数量估计比买家多出47.1%,这是自2013年以来的最大差距,较前一个月激增7.1%。
这一现象被金融专家Andrew Lokenauth称为“绝对疯狂”。他在X上写道:“这绝对疯狂:美国住房市场卖家比买家多出529,770人,创下有史以来最大差距。哇,我相信一切都会好起来的。”
由于这种差距,买家据称占据上风,但负担能力问题仍将大批美国人挡在市场之外。
9i Capital Group首席执行官Kevin Thompson表示:“许多房主的月供几乎一夜之间翻倍。此外,保险费和房产税也随着房屋价值飙升。部分业主纯粹因负担能力被迫出售房产,另一些人尤其是投资者则试图在他们认为的市场顶峰退出。可调利率抵押贷款重置、税费上涨、保险成本上升以及投资者抛售同时冲击市场,造成了供应冲击——卖家增多,合格买家减少。”
MichaelRyanMoney创始人Michael Ryan指出,买卖双方差距扩大不应被描述为供应激增,而是“需求崩溃”。他表示:“卖家数量超过买家是因为买家消失了,而不是因为我们库存泛滥。这是一方面抵押贷款锁定效应,另一方面负担能力瘫痪的双重作用。锁定在3%利率的现有房主不愿搬离,他们的利率与当前市场利率每相差1个百分点,销售概率就会降低18%……这种锁定效应在短短18个月内阻碍了130万笔交易。”
各方观点
Kevin表示:“住房市场必将回调,我们应该会看到价格下跌。变数在于美国政府会采取哪些措施人为支撑房市。如果政策制定者开始允许动用401(k)养老金、降低抵押贷款利率或出台与购房挂钩的新税收抵免,可能会暂时扭曲市场。但这些行动无法解决根本的负担能力问题,只会提前透支需求并维持高房价。”
田纳西大学马丁分校金融素养讲师Alex Beene指出:“过去几年是美国购房者现代史上最艰难的时期之一。房价高企、抵押贷款利率飙升,加上通胀压力导致消费者其他开支增加,使得数百万潜在买家购房及维持还款变得不可能。卖家希望以疫情以来高涨的价格成交,但随着合格买家减少,形势逆转,我们已开始看到部分主要市场价格呈下降趋势。”
Michael分析长期影响时表示:“这意味着僵局。当人们无力换购更贵房产而现有业主又不愿承受更高利率横向置换时,流动性就会停滞。房价不会暴跌,因为卖家拥有资产缓冲可以等待。但交易量将冻结在近30年低点附近。”
未来展望
尽管买家在技术上可能掌控当前市场,但价格变化尚未显著到足以大规模改变买卖双方的市场困境。
Alex指出:“问题在于价格跌幅仍然不够显著,且对卖家而言,购买另一套房屋意味着比现在更高的利率和成本。他们的换房动力根本不足。”


