大多数中国人之所以认识休斯顿,可能是因为喜欢篮球、喜欢姚明。而如今,休斯顿的房产成为中国人认识休斯顿新的理由。随着美国诸多一线城市如旧金山、洛杉矶、纽约等区域房价的高涨,新兴的休斯顿成为华人在美国买房移民的新选择。那么,在休斯顿投资房产的前景到底好不好呢?我们就来具体分析一下。
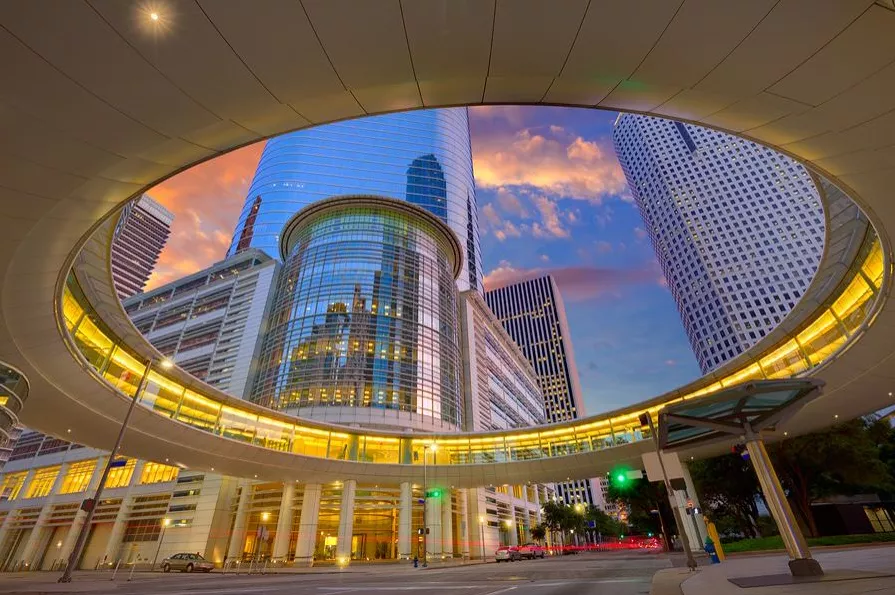
休斯顿房产投资前景
1.房产需求量大
在《福布斯》全美发展最快的城市评选中,休斯顿位居第一位。强劲的经济发展带来的是人口的大幅增加,据数据统计显示,休斯顿市区人口增长了50万,一半人口都是外来人口。而人口的快速增长对住房需求特别旺盛,尤其是海外移民人群,这也造就了休斯顿在五年时间内卖出425000套住宅的佳话。然而即便如此,休斯顿的房产依然供不应求。
2.配套设施完善
海外人士投资休斯顿房产,很大一部分原因就是看中休斯顿完善的配套设施,这里不仅拥有丰富的教育资源,更是有着诸如休斯顿大学、莱斯大学等顶尖学府。
除此之外,休斯顿在健康医疗体系方面也引人注目,休斯顿被称作是全球医疗条件最好的地区之一,这里有着德州医学中心、休斯顿赫曼纪念医院、Methodist Hospital综合医院等享誉全球的医疗中心。并且休斯顿气候宜人,本就是著名的养老胜地,每年都有大批外来人员在此定居生活。
3.投资回报率高
投资回报率高是很多中国人购买休斯顿房产的主要原因,休斯顿房价近年来涨幅明显,据数据统计显示,今年4月份的休斯顿房屋销售价格是15—25万美元,高品质房屋为25—50万美元,房价中位数平均增长了7.8%和2.1%。而在租赁市场,一直以来,休斯顿房屋出租的净回报率可达7—9%。
4.经济环境
休斯顿经济环境的改善是推动房价上涨的重要因素,如今休斯顿已经从传统的石油行业成功转型,运输、科技、航空等产业兴兴向荣,这在带动当地经济发展的同时,也使得更多的人前往休斯顿寻找工作机会。
休斯顿房产投资技巧
1.贷款买房
很多中国人去美国买房,都喜欢全款的方式,这样虽然能省去很多麻烦,但一般来说只适合买房自住且经济宽裕的家庭。而对大多数家庭或者投资者来说,在休斯顿买房最好是贷款,这样不但减轻购房压力,而且休斯顿地区的贷款利率并不高,还贷压力也不会很重。
2.交通状况
在休斯顿买房的人一定会买车,因为休斯顿地区区域空间较大,公交系统也并不是很给力,有时等个公交可能需要半小时。所以家家户户都有车辆。在这买房,一看房子周边道路是否畅通,而要看前往主要区域如公司、购物中心等是否会堵车等。
3.买房预算
休斯顿房产虽然相对来说较为便宜,很多中国买家也是看中其价格不高便纷纷购买。但要知道,美国与中国不同,在美国,房产在购买阶段需要的其他花费并不多,但在持有阶段却需要花费不少的费用,比如常见的市政税、土地税、个人所得税、保险费等等。所以对于投资的人来说,做好房产投资预算尤为重要。

在美国买房是华人心中一件非常重要的事情。而在房产买卖过程中,除经纪人、律师、贷款员和验房师以外,还有一位专业人员也起到至关重要的作用,这就是房屋估价师。
房屋估价师 (Property Appraiser) 是由贷款银行派出的,对交易的房产做出正确估值,它将决定银行最终批出多少贷款。究竟估价师如何影响房产买卖?买卖双方在估价前要做好哪些准备?
1. 为什么买房需要估价师?
需要贷款的买家,贷款金额是由房子的价格决定,所以银行需要聘请估价师来提供第三方意见。估价师不是银行职员,但与银行有合作关系。
估价师不会对房屋做出检核,他们主要的工作只是评估房屋的价值;银行会提供指引给估价师;作为估价师,他们需要观察房屋的外部与内部状况,并且拍照。
另外,估价师会量度房屋尺寸及结构,并与房屋局的纪录作比较,也会纪录房屋的相关资料,例如房子有多少个睡房、洗手间、厨房和客厅等等。通常需要大概20-30分钟时间。
2. 估价师如何具体做估价?
银行能批给买家的贷款金额有很多因素决定,像贷款人的信用分数,工资收入等等,那么如果屋主的这些条件都符合,那么银行是否能够贷出买家想要的金额就要根据估价师给出的估价了。
估价师在估价的时候会参考很多数值,比如六个月内这一区域销售的房产价格、房屋的大小、房屋的保养程度很多因素,都是综合评估过后给出的价格。
当估价师准备估价报告时,也会调查政府记录并与市场资料作比较。除此之外,估价师也会考虑房产的地区,房地产市场及该地区的地区房地产销售记录。因此,估价报告是接近市场价格的。
3. 房屋估价的费用是如何收取的?
估价师的费用是根据房产的类型收取,不同的房产类型收取的估价费用是不一样的。另外,不同的房产面积与房产地区也会影响估价的费用,比如说,如果四家庭的房产,收费会比一家庭的房产估价费用高,因为估价师需要对大面积的房产做更多的工作。
根据 HomeAdvisor 的数据显示,美国大部分屋主的支付费用大概在287-373美金左右。当然,根据各地区费用也不尽相同,比如纽约地区的费用普遍偏高,大概在500美金左右。
4. 房屋估价比合同价低怎么办?
估价过低会影响贷款,防止因为估价低导致影响贷款。你需要知道这些:
多准备首付款和过户款,防止因估价低导致贷款不足,影响购房交易。比如房产交易价为100万,你准备贷款80%就是贷80万,但银行估价只有95万,你能真正贷到的金额是96万的80%,也就是76万。因此你的首付款就不是原来的20万,而是24万。
如果估价过低,比如估价比房屋售价低了7万或者更多,那么贷款人就需要考虑房子是否有什么严重问题,或者售价是否过高。
5. 房屋估价比合同价高怎么办?
这是个好事情,但并没有实际的好处,贷方仍然会按照合同价给你贷款。有一个例外情况就是,如果 Loan to Value 的比例从 >75% 变成 <75%,或者 >80% 变成 <80%,银行会保持贷款利率,但多提供 Credit 给贷款人。这样借款人其实是可以从银行拿到一笔钱的。
6. 如果贷款被拒绝,估价报告还能在其他银行用吗?
如果贷款被拒绝,估价报告 (Appraisal Report) 也很难被其他银行采用。除了银行都有自己认可的评估公司之外,时效也是一个问题,一般发现第一个银行拒绝也得用个个把月,估价报告的有效期就4个月,折腾两回就过期了。
7. 估价是否影响地税?两者之间有关联吗?
银行贷款的估价是客户和贷款银行之间的私用信息,不会传递给政府机构。另外,每个房子的地税是市政府的房屋估价中心根据前一年或者半年内相似房子的销售价和其它因素推算出来的,由于跟贷款估价是两个不同机构,估价和地税并没有必然关联。
另外,估价不仅仅影响买家,对卖家的影响也很大。由于房屋估价本身就是市场价格的体现,就算一个买家因为估价问题没有买成,再卖给别人也涉及到重新估价比合同价低的可能性。而且房屋估价做完的时候房子已经进入合同期,按照常理来说已经从 Listing 的网站上撤下来。如果没有卖成还要再重新做 List,这对于卖方经纪来说肯定是不愿意的。
8. 想获得比较好的估价,你应该注意什么?
1)在估价师来估价之前,一定要把房子都打扫干净,这样可以给估价师留下非常好的印象。
2)如果有违规的情况,一定要提前解决,要么拆除,要么申请许可证,在做房屋估价的时候,这些工程都必须完工。
3)如果房子有很多明显的破损,比如墙上有洞,或者水龙头太老旧,都必须把这些比较明显的破损修复一下,这样会对提高估价很有帮助。





