
衡量加州居住吸引力的指标出现微妙变化。最新搬家货车数据显示,2025 年加州州际搬迁入境份额略有提升,终结多年下滑态势,成为近 22 年来罕见改善,但未扭转长期人口净流出大趋势。
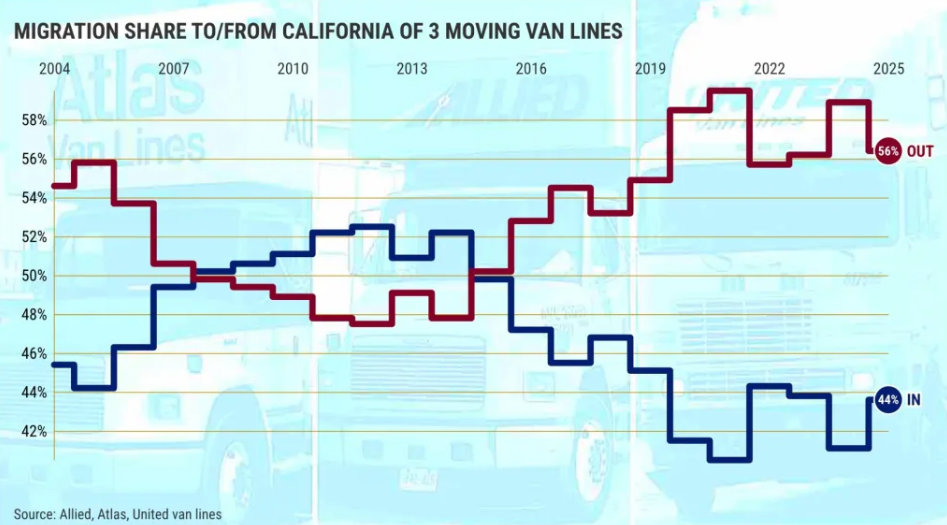 数据源自三大搬家货车商(Allied、Atlas、United)2004 年以来的迁移统计。尽管货车搬家多为美国上层群体选择,但其趋势与加州和其他州居民流动竞争态势高度相关。2025 年,三家公司加州州际搬迁入境份额平均 44%,虽为 22 年来第四低,却较 2024 年 41% 的 22 年次低点明显回升。过去六年中,加州货车入境份额五年下滑,此次回升尤为难得。
2025 年三家公司加州货车流出量同步下降,系 14 年来第三次出现。但各公司入境份额仍近历史低位:Atlas 46%(第五低)、United 42%(第三低)、Allied 43%(第八低)。且 44% 的整体入境份额仍低于 2004 年以来 47% 的均值,更远低于 2014 年 52% 的高点。
疫情是加州货车搬迁重要转折点。2004-2019 年,加州货车搬迁入境份额均值 49%,2008-2014 年甚至入境超流出;疫情后均值骤降至 42%,流出压力加大。
需明确,货车搬迁仅占移民总量一小部分,但历史上 21 年中有 14 年,其入境流量波动与州际人口净流失变化方向一致。近三年两者背离:2025 年货车入境回升,加州州际人口净流失却扩大至 21.55 万人,较 2024 年增 54%,为四年来首次扩大。
 长期来看,加州仍是州际人口净流失州。2004 年以来,净流失量从 2014 年 3.42 万人飙升至 2023 年 36.92 万人,2025 年净流失规模虽低于均值,但长期流出基本面未改,此次数据改善更像是长期下滑中的短暂喘息。

“房价不会再大幅下跌”—— 房地产市场的 “挺市派” 观点,或许将在 2026 年得到验证。核心原因在于,为破解购房者负担能力过低的困局,联邦政府正出手 “救援”,用一系列政策工具,避免市场因估值过高而陷入价格暴跌的境地。
 先看一组扎心的负担能力数据:结合 Attom 的房屋中位价与 Freddie Mac 的抵押贷款利率(按 20% 首付计算),全国范围内,10 月一套中位价 36 万美元的房屋,月均还款额达 2251 美元,较一年前上涨 2%。看似涨幅温和,但拉长时间线触目惊心 —— 过去五年,还款负担飙升 99%;十年间涨幅达 154%;自 2010 年以来,更是暴涨 198%,相当于还款额翻了近三倍。
加州的情况更严峻,10 月中位价 73.5 万美元的房屋,月还款额高达 4597 美元,虽同比持平,但五年、十年、2010 年以来的涨幅分别达到 94%、145%、267%。收入涨幅远远跟不上还款压力,成为房市最大的痛点。
为避免房价硬着陆,多项救市手段已在路上。一是推出50 年期抵押贷款,拉长还款周期降低月供压力,成为购房者适配高房价的新工具;二是降低贷款利率,联邦两大抵押贷款机构选择持有部分贷款而非转售,主动承担利率风险,以此压低市场利率;三是发放购房现金补贴,向首次购房者等群体倾斜,不过这也加剧了刚需群体的竞争。
 此外,政策还在从供需两端发力:提高卖房免税额度,夫妻售房利润前 50 万美元免税、单身 25 万美元免税,鼓励房主抛售房源增加供应;修改税法加速房产折旧,提升住房对投资者的吸引力;同时推出激励政策,推动开发商在库存高企的背景下继续建房。
短期来看,这些措施有望提振房屋销量,被市场各方拍手叫好。但不容忽视的是,救市政策正在扭曲本就失衡的市场。此前美联储宽松货币政策退出后,房市成交量已大幅下滑 —— 全国销售额较前三年下降 26%,加州跌幅达 31%。
说到底,解决负担能力问题的根本途径是房价合理回落,但这显然不是能赢得选举的选项。2026 年的美国房市,正行走在政策托底与市场规律的博弈之间。


