
读者问:我是美国公民,正在为父母申请绿卡。我的收入够担保,但过去几年报税都是跟配偶联合报税。根据I-864 instruction上这段话:如果不是联合报税,就提供个人的报税记录。如果我不把配偶加进来联合担保,我就必须提供去年所有W-2和所有1099表格。我不清楚这个「所有」是否包含配偶的表格,看起来很繁琐。是为了简化表格,干脆让配偶也填一份I-864a作为联合担保人?
答:你可能对I-864表格说明书上的那段话理解错了。
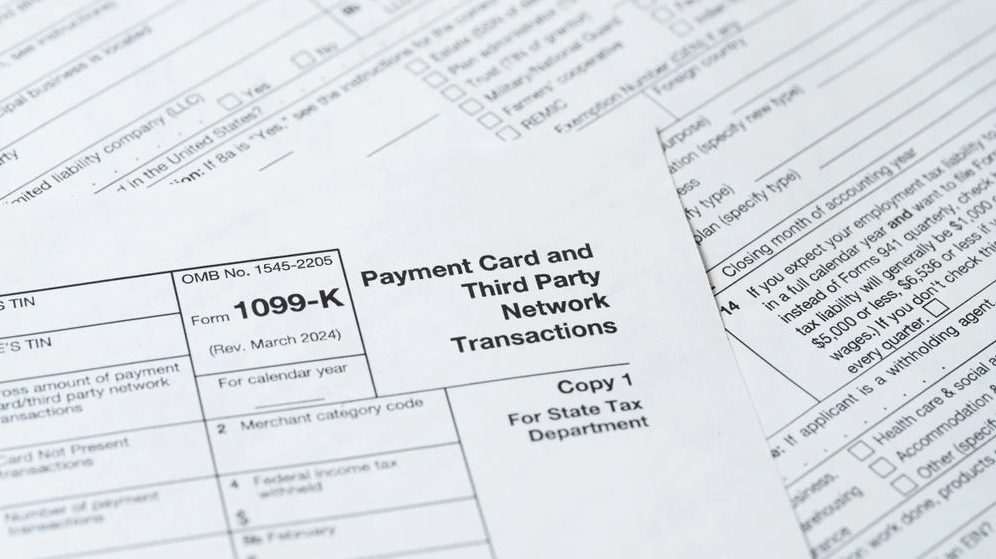
它所说的是,如果你提供的是联邦个人所得税申报表的复印件,你必须附上与申报表相关的每一份W-2表格和1099表格的复印件。如果你提供的是联邦个人所得税申报表的IRS税务记录(Transcript) 而不是复印件,则无需附上这些表格的复印件,除非你与配偶联合报税且仅用你的收入来满足资格要求。
根据法律规定,如果你本人的收入够了,就不需要用你的家庭成员的收入来担保,家庭成员也不需要填写 I-864A。上面那段话,只是说,递交I-864 时,你可以递交联邦报税表以及所附的所有的W-2表格和1099表格来证明你的收入。你也可以递交 IRS税务记录 (Transcript),来证明你的收入。如递交后者,就不需要递交W-2和1099。
但是,如果你是联合报税,你自己的收入足够担保,你仍需要递交证明自己收入的所有的W-2表格和1099。这并不是说,你配偶填写I-864A,你就不需要递交W-2表格和1099。
I-864表,也称为经济担保书(Affidavit of Support),是重要的移民文档,为证明移民申请人有足够的经济支持,避免亲属类移民因公共负担而被拒绝签证、绿卡或入境美国。I-864A表,正式名称为「合同赞助家庭成员」(Contract Between Sponsor and Household Member),与 I-864表密切相关。当I-864表的主要赞助人收入或资产不足以满足财务担保要求时,用于将家庭成员的收入或资产计入总支持额。

美国社会包容又复杂,市场上的金融产品一直变化多端。
随着美国经济、金融市场和法律法规的不断变化,资产配置和财富管理中极其重要的保险理财产品也随着历史和形势不断地演变发展,优胜劣汰各有千秋,投资者各取所需择优选择,旧的理财产品和保险种类被替代,新一代产品迅速崛起。不仅仅在美国,这是每个国家金融产品发展的必然趋势。
今天,我们就好好聊聊美国人寿保险的发展历史。
公元1735年,在这一年,美国总统罗斯福正式签署了《社会保险法》,此举标志着美国开始实施由政府主导的社会保障制度,为失业者和老年人提供救济金和养老金,为美国的社会保障体系奠定了坚实的基础。
与此同时,美国的保险行业也迎来了新的起点。这一年,美国第一家保险公司在南卡罗来纳州的查尔斯顿(Charleston, South Carolina)正式成立,这一里程碑事件标志着美国保险市场的诞生,为后续的保险行业发展奠定了基础。
美国的人寿保险分为两大类消费型和终身型:在第二次世界大战刚刚结束之后,那时候的主导产品是非常普遍和传统的定期寿险Term Insurance和终身寿险Whole Insurance。
01定期人寿保险(Term Insurance)
这类保险属于定期消费型寿险,具有明确的阶段性选择,如可选择5年、10年、15年、20年、25年或30年作为保障期限。随着投保人年龄的增长,相应的费率会逐步上升,因此每年的保险费用也会逐渐增加。如果被保险人在保险合同的有效期内不幸身故,保险公司将按照合同规定一次性赔付保额,为受益人提供经济上的支持。此类保险的一个显著优点是保费相对较低,对于预算有限的人群来说是一个不错的选择。然而,需要注意的是,这种保险并不具备现金价值,也不具备储蓄和投资的功能。此外,一旦保险合同到期,由于被保险人的年龄增长,再次购买保险的费用可能会变得非常昂贵。
02终身型寿险(Whole Life)
在1940年,鉴于Term Insurance存在时间上的局限性,保险公司创新性地推出了早期的终身型寿险(Whole Life),简称WL。WL的缴费方式分为终身缴费和分期缴费两种。
对于终身缴费的WL,投保人需要持续缴纳保费直至年满99岁。而选择分期缴费的WL,投保人则可以选择在特定的年限内完成保费支付,如5年或10年等。
这种终身型寿险的一个显著特点是其保费固定,投保人只需按照合同约定缴纳相应的保费即可。而且,随着保险承保时间的不断延长,保单内的现金价值(Cash Value)也会逐渐增加。
此外,如果投保人在保险期间内决定提前取消保险,那么他们只能取回保单中一部分的现金价值。这一点是投保人在购买此类保险时应当充分考虑的因素。
这类保险分红给付标准不透明,现金价值在生前难以使用是这类保险产品最大的问题。
20世纪80年代,美国市场开始出现一种万能寿险Universal Life, 属于永久性的保险,保费可以灵活支付并在一定范围内可以浮动。这样的产品弥补了whole life保费贵又不可浮动的缺点。
03万能型寿险(Universal Life)
这类保险彻底解决了付款不灵活的问题。在保费支付过程中,每年支付的款项可以进行调整,资金多的时候可以多付一些钱,资金少的时候可以少付,甚至不付钱。万能寿险保障期限为终身,保费在支付了保险成本之后,剩下的会投入另设的账户进行投资。万能寿险的现金价值是所交费用和获利减去保障费用和保险公司的管理费用。
这类保险投保人需要投入更高的保费来支付保险成本,才能维持保险的有效性。上世纪90年代初期,美国经济形势一片大好,股市大涨,投资者为了得到更高的回报,将目光纷纷投向共同基金、股市等,甚至有人把保险账户里的钱取出来去投资股市。
保司客户流失严重,为了顺应市场,保险公司再度创新,推出了投资型万能寿险(Variable Universal life)。
04投资型寿险(Variable Universal Life)
VUL可以在保险公司提供的基金范围内选择投资不同的基金,从而获得相应的投资回报,上不封顶,而且收益不需要交税,但同时也不保底。
如果现金账户在金融市场亏损过大,那么投保人就可能需要追加更多的现金来维持保单有效性。
因此,承担的市场风险和投资管理手续费都非常高。
这类产品对客户/经纪人自身的投资水平要求比较高,在美国一般都是从事金融行业或者懂投资的人购买此类保险。
虽然VUL可以获得一定的投资回报,但是好景不长,到了1994年,美国债市危机爆发,在这一年长达12个月的时间里,基准利率被锁定在了1.5%,投资者开始恐慌失去信心。
这个时候保险公司开始推出了一种只赚不赔的新型人寿保险,既有生前利益又有身后福利 ,就是指数型万能寿险Indexed Universal Life。
05指数型万能寿险(Index Universal Life)





