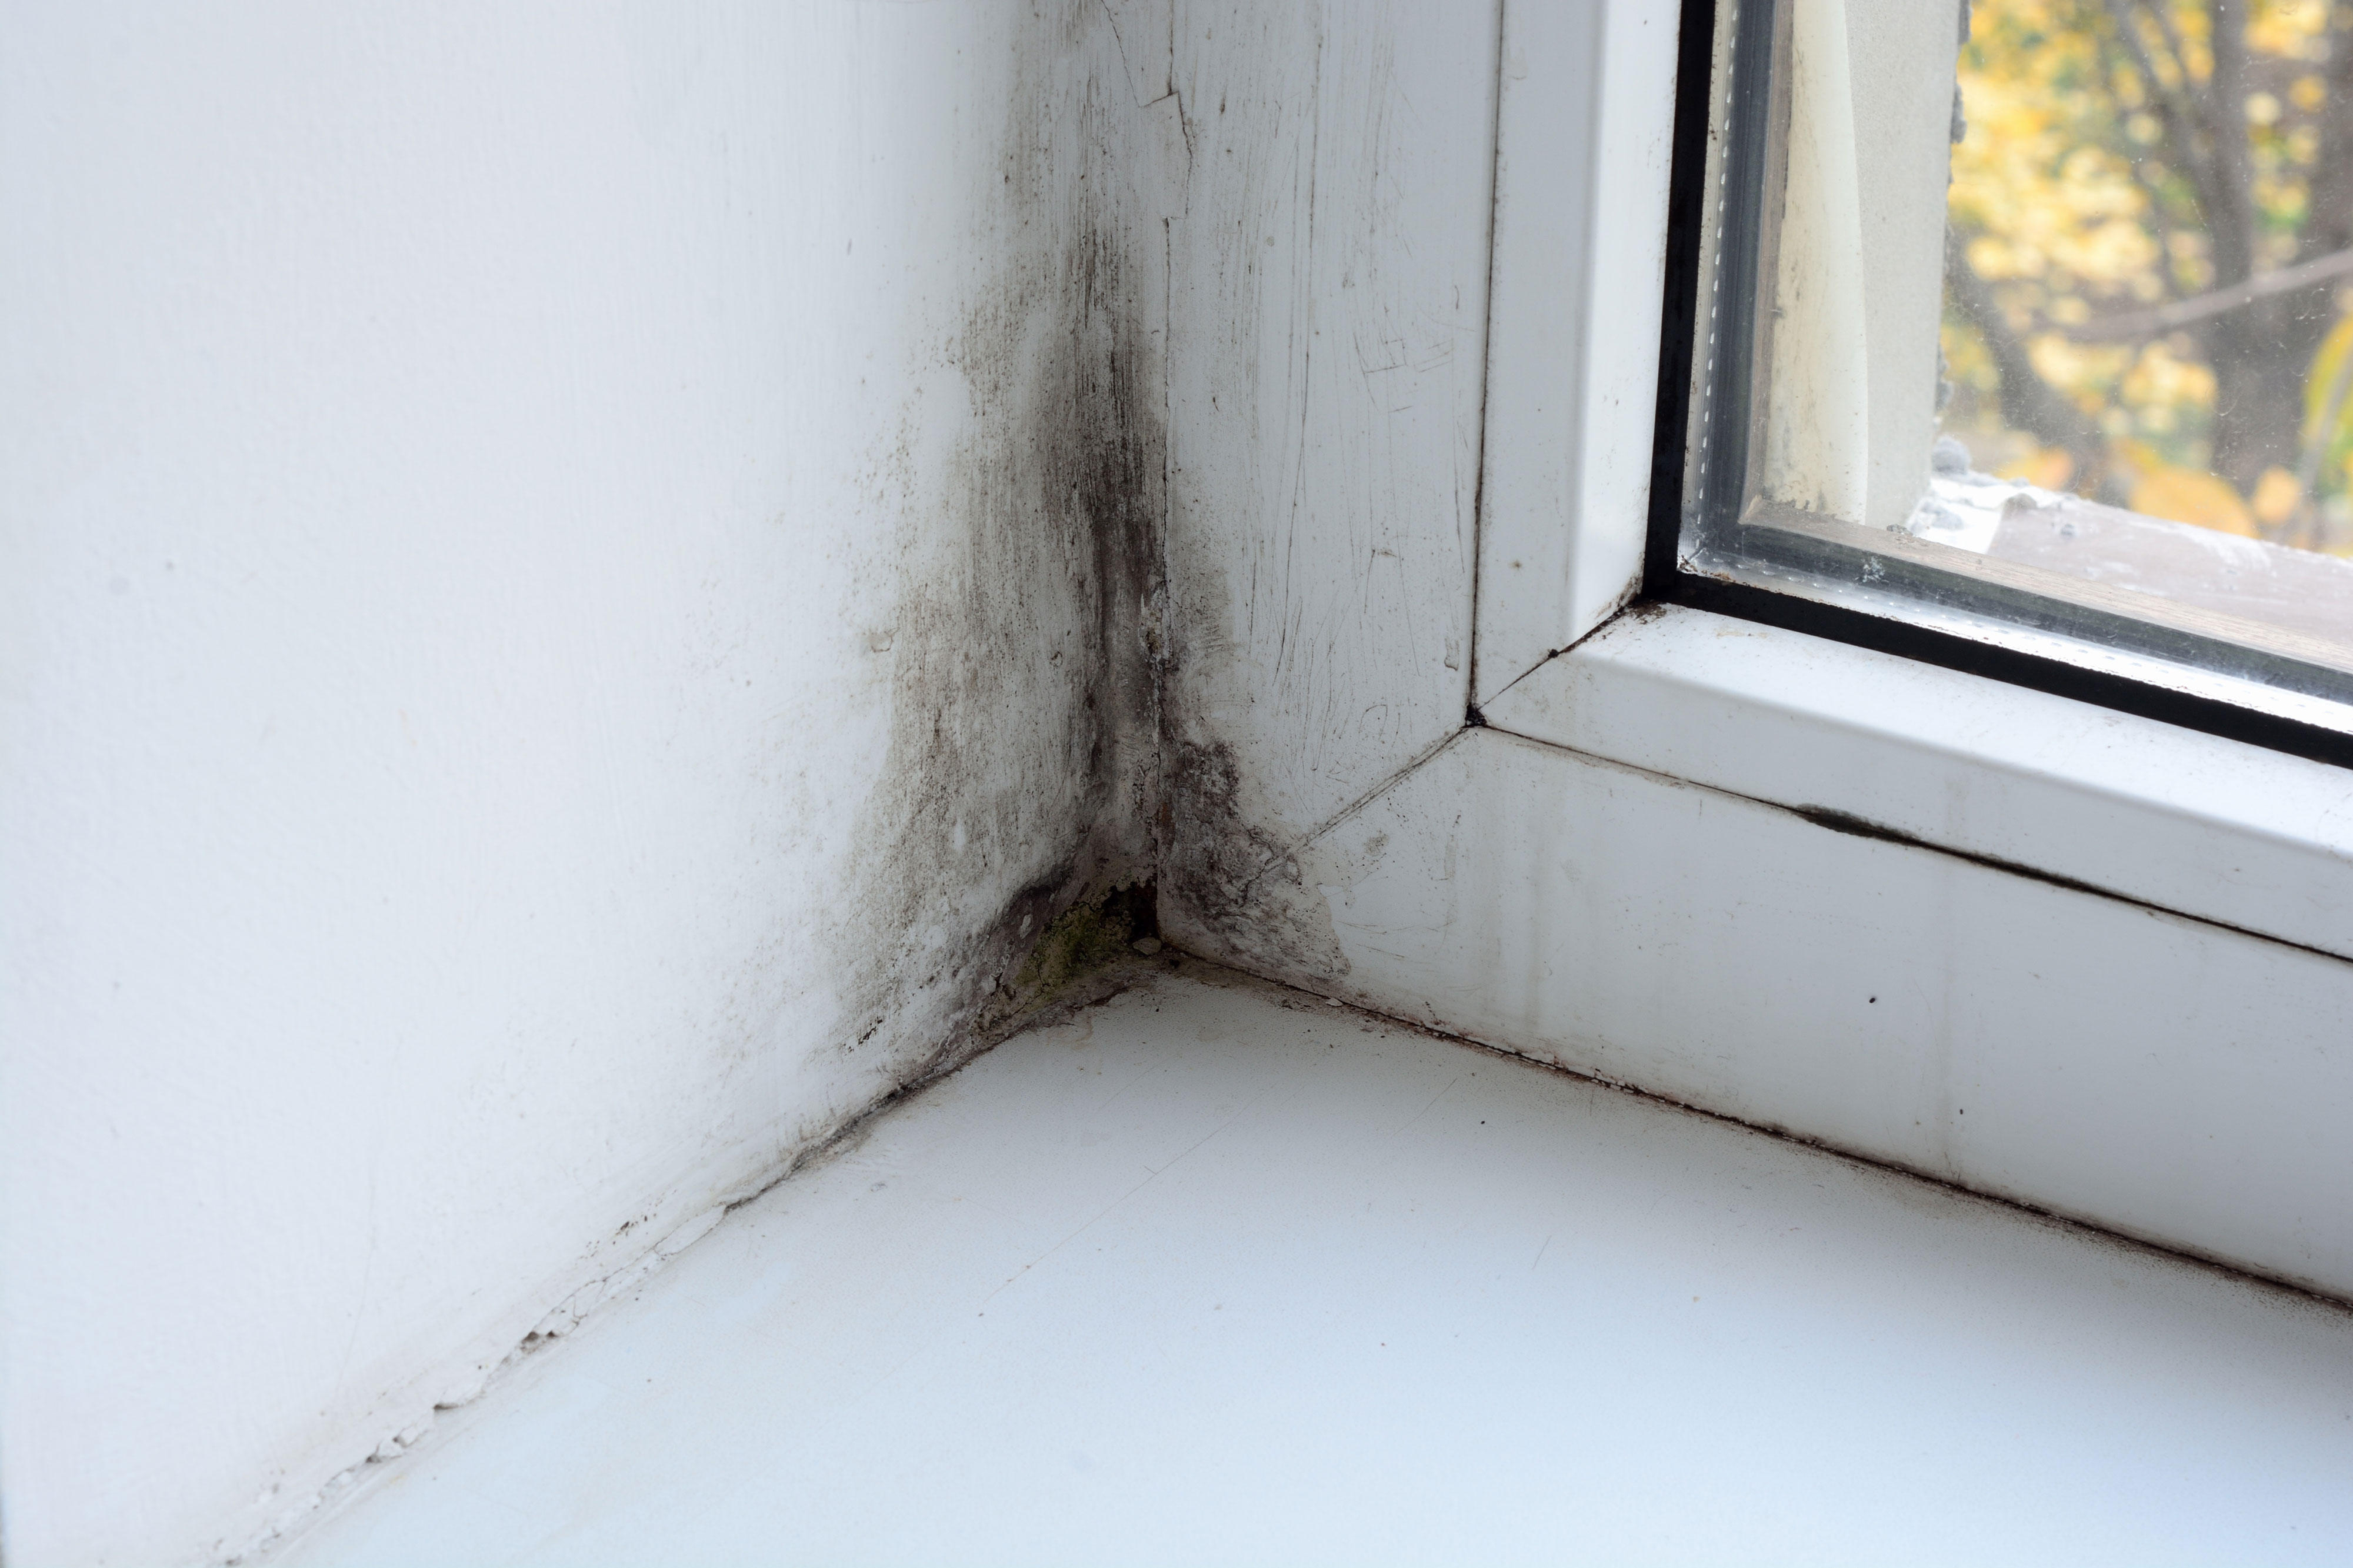
【水渍和霉菌】
霉菌会是一个非常常见的让人困扰的问题,尤其是在潮湿或多雨的地区。虽然大多数霉菌不会引起健康问题,但某些类型仍然会导致呼吸问题、头痛和过敏症状,所以最好还是让房东将霉菌处理掉。
虽然没有联邦法律规定出租房屋的霉菌揭露限制,但一些州和城市已经制定了指导方针。即使您的州没有特定关于霉菌的法规,您的房东仍然有责任提供安全、宜居的住房。
除了要求您的房东解决霉菌问题外,还要确保他们找到霉菌的来源,无论是屋顶或窗户周围是否有洩漏、管道是否破裂、还是地下室没有防水。如果没有解决潜在的水渍,霉菌问题将会持续发生。
但是如果霉菌的起源是由于您未曾保持屋内通风、不时常打扫或过度使用加湿器,房东将有权利拒绝您的霉菌修复请求。
【损坏的设备】
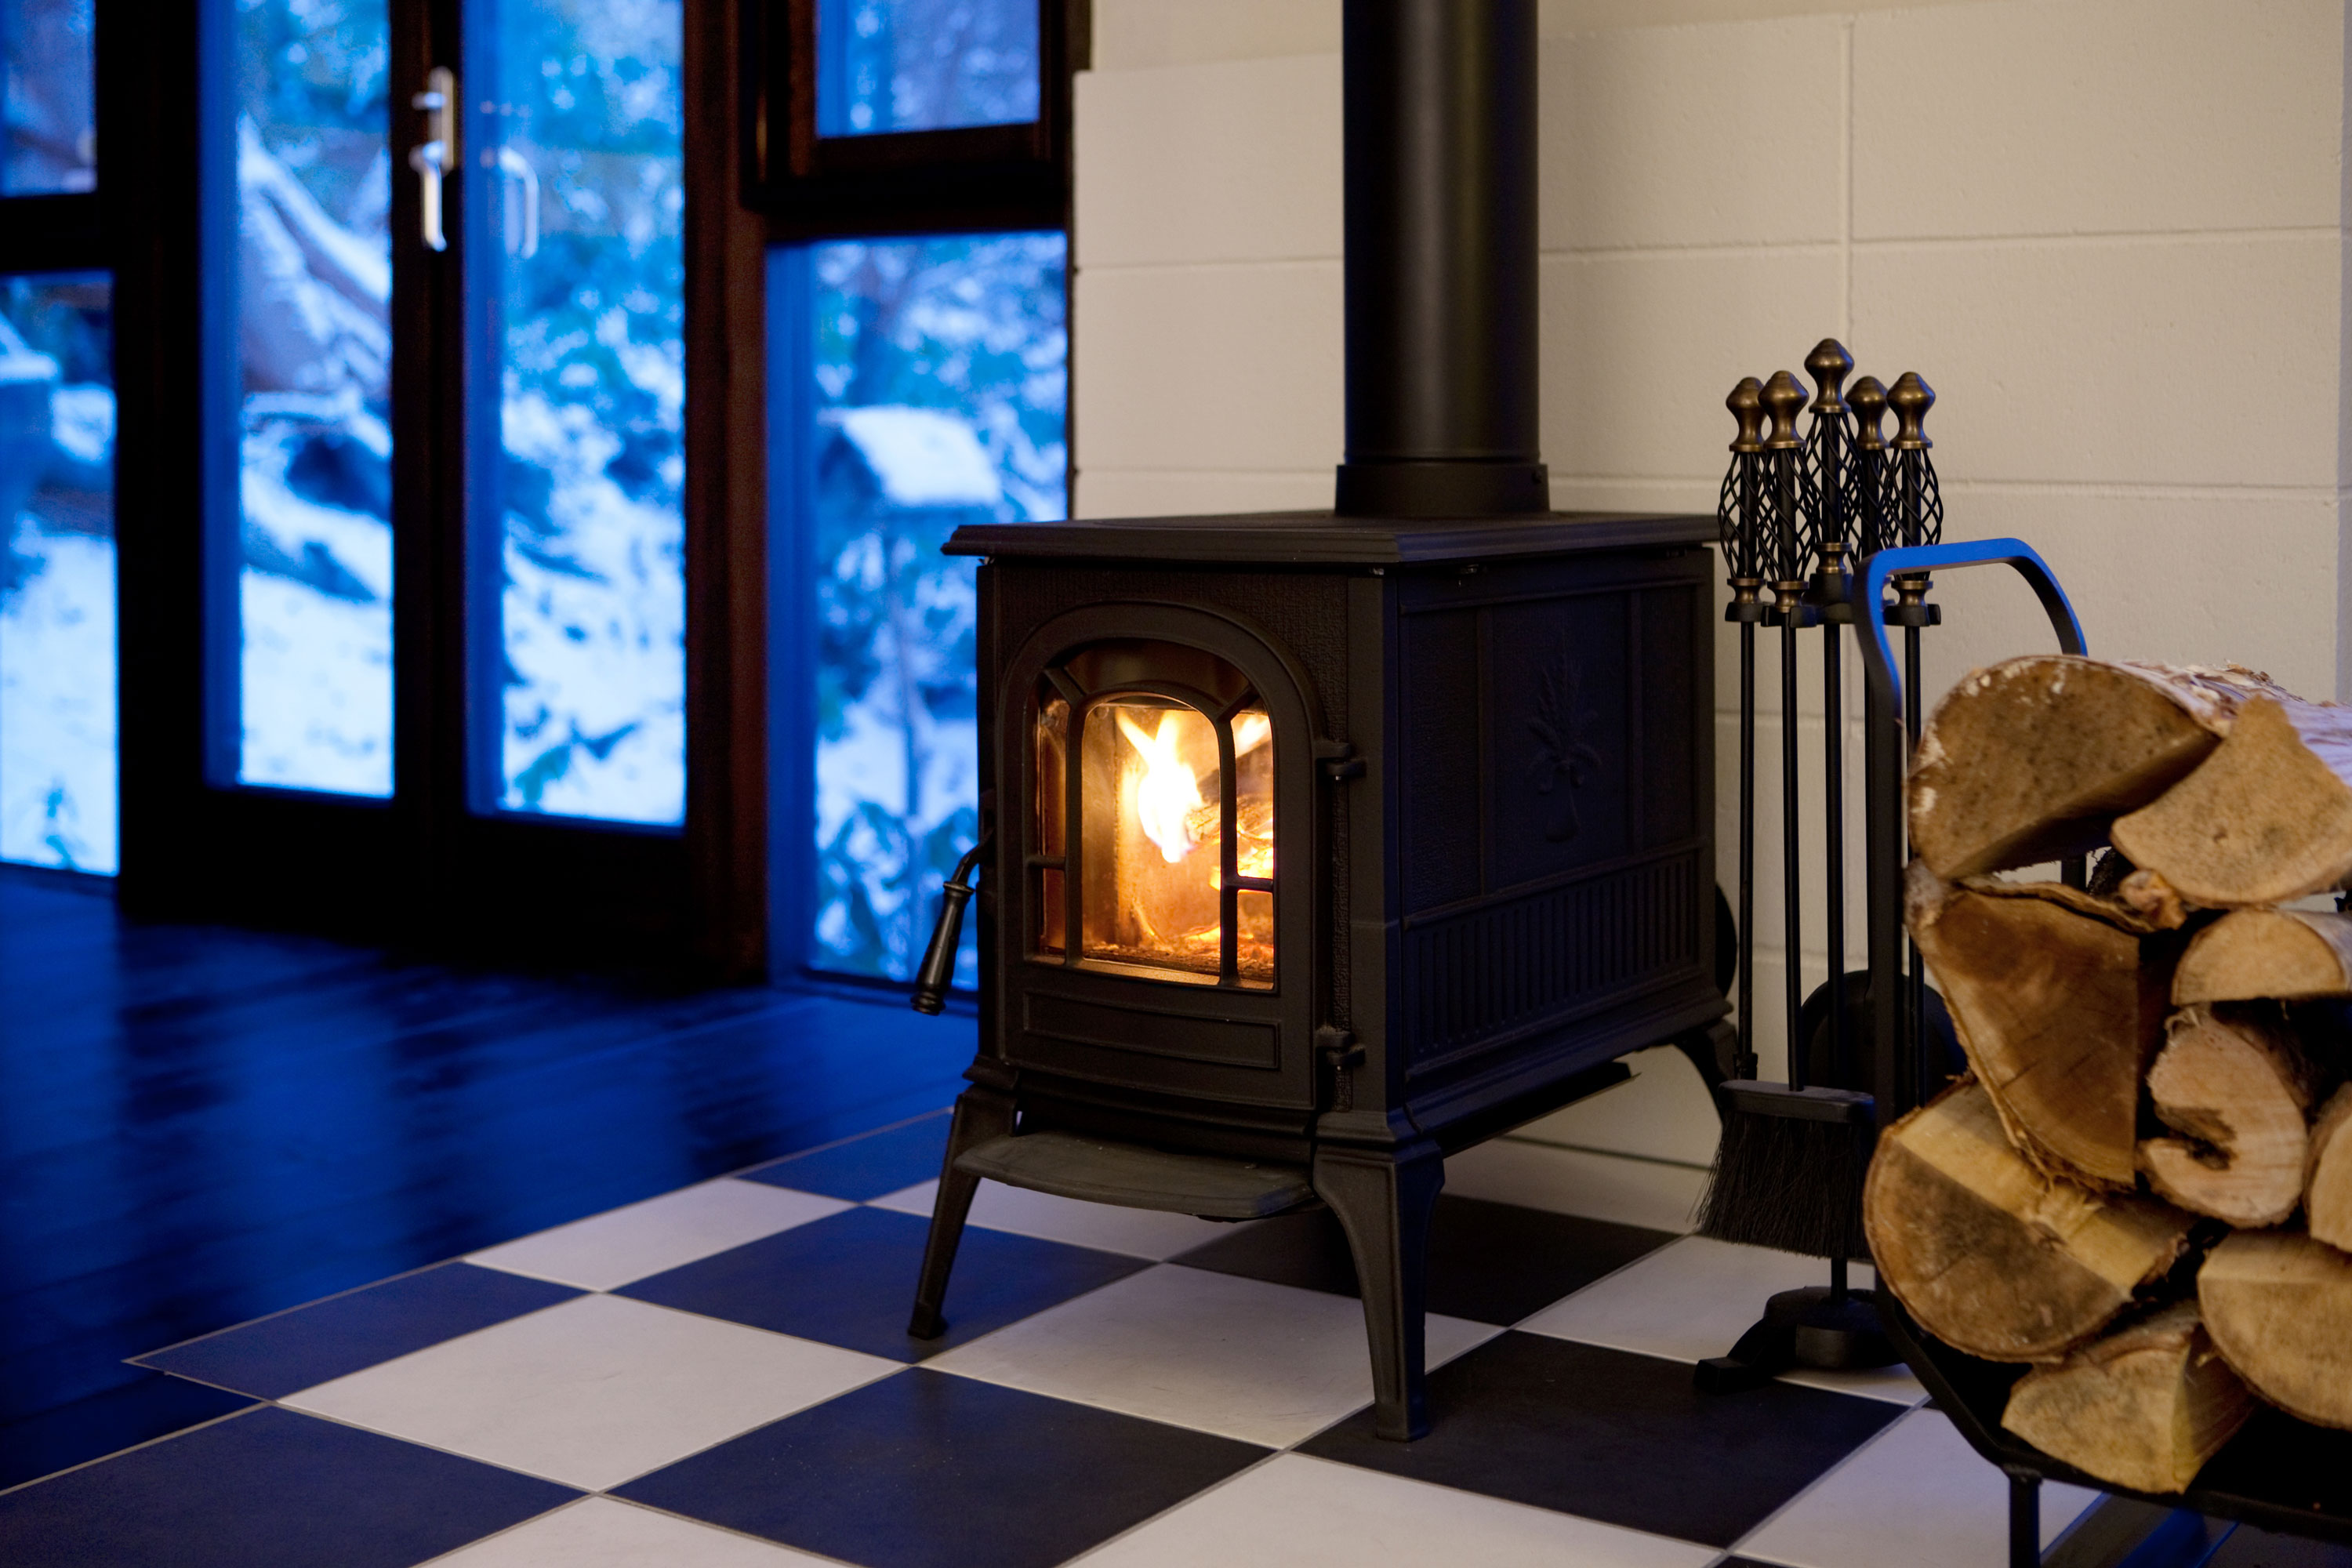
您的房东有责任维持房屋附带的任何处于良好的工作状态。他们还需要进行预防性维护,以保持您的设备正常运行,如更换磨损的软管或维修空调。其中,房东最主要负责的设备是炉子,当地和州法律要求房东提供充足的供暖,所以如果您的炉子无法保持房屋温暖,请立即联系房东。在一些温暖的天气状态下,房东也需要提供空调。
如果您携带一些自己的电器,如微波炉、洗衣机和烘干机,您则需要负责维修和更换它们。
小问题也需要报告:浴室水槽下面的微小洩漏现在看起来不是什么大问题,但它可能会导致严重的霉菌问题。一旦发现问题,请务必让房东知道,以免问题变得更糟。 以书面形式提出修理要求:不要口头提出维修请求。相反,通过电子邮件发送它们,这样您就可以获得纸质记录和带有日期和时间戳的文档。 租房保险:这是一种经济实惠的方式来保护您的财物,以防由房东疏忽造成的损害,以及其他各种问题。它通常非常实惠,可以在几分钟内在线购买。 重新详读您的租约:如果您的房东拒绝进行维修时遇到问题,请再次查看您的租赁文书,看看当初您的房东和您之间的协议是怎么订的。 寻求当地租户权利组织的帮助:如果您的房东没有解决重大维修问题,请在美国住房和城市发展部网站上找到当地租户权利组织。他们可以帮助您确定适用于您的情况的地方和州法律,并提供额外帮助的资源。

美国的房贷通常分为30年、20年、15年和10年固定利率,以及 5 year ARM,7 year ARM可调节利率。如果按贷款的目的来看,还可以分为Purchase(购房贷款)、Refinance(重新贷款)和Cashout(抵押贷款)三大项。
很多人选择30年固定利率贷款,因为觉得安心,月供低;房产经纪人(Realtor)也经常推荐它。很多人不知道,其实 5 year ARM 和 7 year ARM 也是很好的选择。

什么是ARM?
Adjustable-Rate Mortgage(ARM)
比如说5ARM,还款时间为30年,前5年利率不变,此后每年根据市场情况进行调整,但是限定了最大的变动幅度。
一般来说前五年的利息会要比选择30年固定利率要低,对于想短期持有,3-5年后想将房屋再次出售的朋友是个很好的选择。当然,既然是可浮动利率,就代表着有一定风险,未来的利率也可能升高。
重新贷款(Refinance)是很多人不知道的省钱方法
很多朋友贷了30年固定利率后,就再也没有考虑过贷款和利率事情了,然而利率市场像股票大盘一样随时变化,比如最近几年的利率就比较低,如果用Mortgage Calculator 计算一下,或许每月能省几十甚至几百块。
用房子抵押贷款(Cashout)也是投资、上学的常见选择
比商业贷款利率更低、更简单。
比如说,假设一支基金的平均Return为9%,用房子抵押贷款出钱,利率为4%,再用钱投入买基金,则年收益为5%。
比如说,现在的美国学生联邦贷款利率在4.29% – 6.84%之间,如果父母用房子抵押贷款,可能会省几个点的利率。另外,小型Business Loan通常规定还款时间短(1-5年)、压力大、贷款又很繁琐,如果用房子抵押贷款作为自己生意的投资,贷款时间为30年,这样压力就会小一些。

贷款买房的几点提醒:
1、不是所有人都能拿到一样的利率。除了市场行情外,您的个人信誉和房子贷款的金额都会影响您的利率。
2、 贷款之前,至少两个月不要存过千的现金。即使是合法的钱,如果没有可以跟踪来源(Traceable)的Paper Work,也是不可以的;不但不能使用,而且会影响贷款的批准。
3、 银行只相信你的Tax Return。如果你Tax Return上显示的收入不够的话,你实际收入再多也是空口无凭。另外他们会看你的收入和支出的比例。
4、 贷款的过程中不要买任何大额贷款的东西。 有朋友在贷款中,觉得房子有着落了,赶紧买一个车吧。本来房贷已经Pre-Approved,因为忽然有重大支出,银行在正式审批的过程中就给拒绝了,因为他们要承担的风险增大了。
5、有些贷款适用于过渡客户。有些贷款不查收入、报税少、但利率较高,这类贷款适用于3-5年过渡的客户。





