在马连县北部101公路沿线的一条临街公路上,一排房车、卡车和拖车绵延近两哩,这是无房居民密集之处。近年来,由于严重的住房危机及人们收入上的损失,房车数量飙升至至少135辆。而目前该县一个新的努力方向,就是为Binford路的几十名居民找到永久性住房。
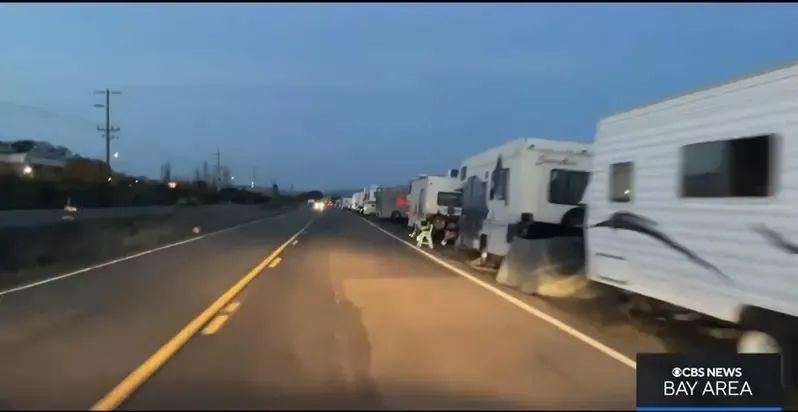 最近一个风和日丽的下午,车辆居住者开始排队领取他们每个月依赖的服务:免费杂货、住房个案管理、医疗援助等等。这得益于去年发放的新资金,诺瓦度、苏沙利度和圣拉菲等每个城市都获得了50万元来解决营地问题。
马连县卫生和人类服务部的无家可归问题主任莱斯(Gary Naja-Riese)说,马连县已经投入了与州政府相匹配的资金,为每个地区带来了总共100万元的资源。
Binford的人口增长已经体现了富裕的马连县严重的可负担性危机,该县一直在努力遏制整个地区不断上升的营地能见度,因为低收入居民发现实在无处可去。
莱斯说,该县还计划雇用一名全职社会工作者,直接协助营地居民解决住房等问题,并帮助确定资金的最佳使用方法。
每个月都有一些组织出来,帮助营地居民处理各种事务,包括清除犯罪记录、申请住房、接受食物和医疗服务,如验血、丙型肝炎测试、补充处方和身体检查。
 县议员卢坎(Eric Lucan)的选区包括营地区域他从企业和居民那里了解到对野生动物的潜在影响,及营地周围的垃圾堆积的普遍担忧。他说,马连县警长办公室已经与车辆居住者创建了合作关系,并经常到那里去。
卢坎希望能通过新资金的流入,来解决健康和安全问题、繁忙道路上缺乏明确的速度限制、垃圾堆积以及靠近湿地等问题。官员们还试图将Binford的车辆数量控制在现有水平。
该县还在寻求额外的150万元的州资金,以用于再雇用两名外展工作人员和一名以住房为基础的个案经理,他们将在Binford全职工作。住房仍然是该县以及营地居民关注的内核问题。
县发言人说,他们主要通过马连住房管理局的房东合作项目,平均每月在马连县为十几个人提供住房。

很多初次在美国选择贷款买房的小伙伴们,可能会遇到一些买房贷款坑,今天这篇为大家整理申请房贷过程中常见的5大误区,熟知这些误区,会让你的办理过程更顺利,做好万全的准备工作,买到自己心仪的房屋!不看可就亏大了!建议收藏,有问题记得评论区留言!
 误区1、联名借款人共同贷款时,银行会取最高信用分记录
在美国贷款,一定要有信用分数(credit score),最低可以贷款的信用分数不能低于620分,你的信用分数又和你的房屋保险税和贷款利率挂钩,信用分数越高,你的房屋保险费用和利率就越低,超过740分,还可以申请低利率贷款。
误区2、最终获批的贷款利率是最初申请时报的利率
除非你在报利率时就锁定了利率,否则利率还会发生变化。贷款利率是当期的抵押债券交易情况变化的,大多数银行的贷款利率每天都在变。你也可以锁定利率,这需要更多的个人信息和文件材料来申请获批。
误区3、办理贷款过程中存大额资金到账户内
在办理贷款的过程中,一般来说都要提前2个月将首付资金和过户费用存入指定账户中,若是在办理贷款的过程中,存入账户大笔资金,银行需要借款人需要解释资金来源,若是无法解释其中的来源,或者解释的理由不被银行接受,可能会导致贷款直接被拒绝,所以建议尽量避免!
误区4、频繁查询信用分数
在市场上比较利率时,避免不了要查询贷款人的信用分数,建议买家初步选好意向贷款机构后在同意查询信用分数,不然频繁查询会导致信用分数降低带来负面影响,没有好的信用分数,又怎么能通过贷款申请,所以平常日子要尽量提升自己的信用分数!
误区5、固定利率一定好于浮动利率
固定利率(fixed rate)是指在借贷期内不作调整的利率。也就是在贷款合同签订时既设定好的利率,不论贷款期内市场利率如何变动,借款人都按照固定的利率支付利息。
浮动利率(Adjustable Rate)是指贷款在一定期限内锁定贷款利率,超过期限之后按照市场调整利率。
不能一味求固定利率,而是根据个人具体情况,要算好你的房子究竟是借固利划算还是借浮利合适,特别是那些买房住几年就卖掉的家庭,浮动利率往往更加划算。
 直接与银行贷款购房是最佳选择吗?
在过去,购屋者选择已有合作关系的银行来处理贷款需求,然而随着房贷经纪人的不断增加,购屋者可以根据自身的情况,拥有更多管道寻求最好的服务。同时,直接与银行贷款有着一些明显的缺点,以下将说明这些缺点,提供购屋者参考,并找出您的最佳选择。
购屋者较难比较多家银行的方案
只与原先有合作关系的单家银行接洽会限制购屋者的选择,不仅各家银行的贷款方案都有所不同,购屋者的信用评分对于各家银行的标准也不同,然而在抵押贷款的长生命周期中,些微的利率差异也将影响到数万美元的支出。
这也意味着购屋者需要亲自前往多家银行,比较各个银行提供的贷款方案,并在没有经纪人的协助下,独自搜集与评估自身的财务状况,再向每个银行提出申请,这段过程将旷日废时,同时若购屋者在短时间内向多家银行申请贷款,购屋者的信用评分也将受到影响。
贷款处理时间较长
银行要求贷款文档的细节,因此处理贷款的速度较慢,若购屋者急于抢到已看好的房子,直接找银行将会面对无法及时拿下贷款的风险。另一项缺点则是一般银行的房贷经理周末休假,然而购屋者多在周末看房、订下合约,若有需要房贷经理开立资格证明,可能遇上找不到人的窘境。而且银行是层级结构复杂的组织,一个银行有太多管理部门与人员在处理文档,以至于将产生大量错置的文档,这将让银行各个层级一次次地询问购屋者同样的问题。
提供的产品选择较少
银行机构的信用贷款人员仅能在自己拥有的投资组合中提供贷款计划,例如若银行未获准进行政府机构的优惠贷款方案,银行信贷人员将只能为购屋者提供该机构的贷款方案,甚至即使购屋者拥有申请其他方案的资格,银行人员也不会提及。
银行机构仅会提供本身拥有的产品,偏向提供标准化的产品,且产品种类是有限的,因而更不会为个别客户订房贷方案。另外,各家银行对于贷款的灵活性不同,例如一些银行允许一次性调整,而一些银行则完全无法再改动利率。
更严格的审核过程
银行机构因为受到法律的约束,通常有着更为严格的贷款标准,将会要求购屋者有更高的信用分数或更低的债务收入比率,如果购屋者在过去曾有过造成信用不完美的重大金融事件(如破产),将可能更难获得银行贷款。同时银行机构也较不愿意为个别客户提供有弹性的方案,协助申请者取得贷款资格,因此即使是条件优良的贷款者,也经常被大银行拒绝贷款。
银行也可能查对购屋者过去所有大额存款纪录,银行可以进入借款人帐户检查他们的历史大额存款,即使是超过两个月前的。一些银行甚至表示(如大通银行(Chase bank)),如果借款人曾接受超过3笔大额存款,借款人的所有档案将被审计,包括所有银行帐户,这有可能导致贷款下降和所有帐户关闭。
 可能支出超过所需金额的费用(其他营利性业务)
由于银行的业务项目繁多,并不仅止于房贷,还有存款、金融等服务,所以对于银行来说,个别客户的房贷业务不是首要目标,行内的房贷人员也只能抽取少量的成功佣金,因此造成银行反而更愿意服务拥有多种业务的客户。且银行可能会在贷款过程中推荐其他金融产品,让购屋者通过消费其他产品来换取更优惠的贷款方案,这将让购屋者的贷款成本更高,同时银行并不会透露它们在购屋者的贷款上收入多少,若购屋者没有积极询问,可能会支付比所需更多的费用。
另外,所有抵押贷款都自带“过户费用”,部分是为了支付如法律文档和获得信用报告等费用,但也有部分流向购买贷款的投资者,因此,有些银行会提供“无过户成本”的贷款方案,然而这通常是将过户成本加入贷款金额本身,或是通过收取更高的利率来弥补差额。从长远来看,购屋者仍然需要支付过户费用。
直接与银行贷款的购屋者将可能面对时程拉长与费用增加的风险,且若购屋者为首次申请贷款,面对个人信用状况的整理和评估,以及各式各样的贷款方案,难免会感到晕头转向,难以找到最适合自己的方案。





