对于客户来说,管理有效的人寿保险单可能是一项复杂的任务,特别是如果他们不熟悉保险单和保险行业。管理人寿保险单涉及各种任务,例如支付保费、更新个人信息和更改保单。
 客户面临的最大挑战之一是了解保单的条款和条件,包括福利、除外责任和限制。保险单可能难以理解,客户可能需要咨询保险代理人或通读保单文件以充分理解细节。
此外,管理人寿保险单要求客户及时支付保费。错过付款可能会导致保单被取消或失效,这可能会使客户在最需要的时候没有保险。
客户可能还需要随着生活环境的变化而改变他们的保单,例如结婚或生孩子。这些变化可能很复杂,客户可能需要与保险代理人合作,以确保他们的保单充分满足他们不断变化的需求。
 总体而言,管理一份有效的人寿保险单对客户来说可能是一项具有挑战性的任务。
然而,与保险代理人密切合作并及时了解保单详情和保费支付有助于确保客户得到充分的保障和保护。

在美国养老是自己的事情,儿女很少负担父母养老,华人想要在美国体面的养老,就要提前为自己的养老做出合理的规划。
美国人是怎么养老的呢?
 今天我们就来介绍一下美国的长期护理保险
长期护理保险是为因年老、疾病或伤残而需要长期照顾的被保险人提供护理服务费用补偿的健康保险。这是一种主要负担我们因为年龄增长后的专业护理、家庭护理及其他相关服务项目费用支出的保险产品。
1.长期护理保险主要分为两类:
传统的长期护理险 (单独的长期护理保险计划)
新型的长期护理险(作为长期护理险附加条款的hybrid或combo混合型计划)
2.传统长期护理险优缺点:
传统的长期护理保险功能目标比较单一,但是有价格优势,比如可以享受保费部分税务抵扣优惠。大部分传统长期护理险都限制只能在美国境内使用。
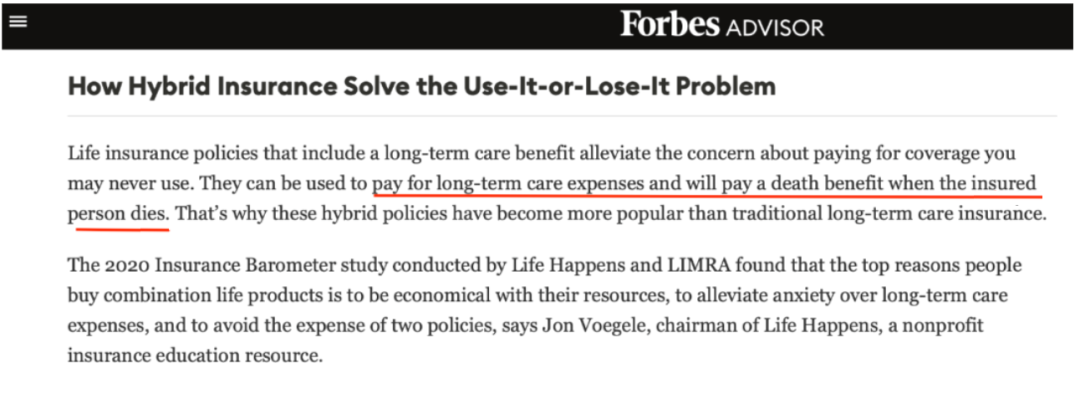
 3.新型的长期护理保险优缺点:
优点:
通常可以提供更全面的保障和更多的选择,比如你可以一次性付款,也可以在一段时间内支付保费。传统的长期护理政策通常不提供单一的保费支付选项。
由于混合型保单的核保可能没有传统的长期护理保单那么严格,所以更容易获得保险资格。
混合保单可能允许你向为你提供护理的家庭成员付款。如果它采用赔偿模式,支付现金而不是报销实际的护理费用,你可以用这些现金来支付家庭护理人员。有些计划甚至可以允许到美国境外使用,这一点对于不想在美国养老,或者会在不同国家来回跑的人是非常有利的。
这种新型的长期护理保险除了可以用来支付未来可能需要的护理费,还有储蓄功能,如果没有用到护理金,或者只用到部分保单里的护理金,还可以将全部余额免税传承给子女。
缺点:
混合型保单的保费大部分没有税务抵扣优惠。
混合型和传统型长期护理保险的赔付都是免税的。然而,如果你是自营职业者,你可以扣除长期护理保险费的费用。
当然,每个人的情况不同
适合的保险种类也不同
想要在众多的产品中
挑选到最适合自己的保险并不容易
保险购买实属繁琐而又相当专业的问题,这其中,一位资深专业的美国人寿保险代理人起关键作用。要为自己为家庭财务做好安全优质的长远规划。
 正确选择美国寿险代理人最为关键
建议大家一定要找一个可靠的专业的负责任的美国保险代理人来帮你分析和建议。帮你制定实际、合理的计划。客户和代理人双方都应对保单内容、要点、注意事项沟通清楚,避免任何对产品的误解。切忌贪心、侥幸心,为自己为家庭的财务做好安全优质的长远规划。





