去年,华盛顿州出台了一个新法案《长期看护信托法Long-Term Care Trust Act》,要从所有华盛顿州居民的工资里强制扣除0.58%的税,作为长期护理税,雇主有责任收取、汇出和报告这些保险费,如果不这样做,雇主将面临处罚。只有那些已经买了长期护理险的人可以申请豁免,免除缴税。
但作为回报,一旦人们需要用到长期护理时,政府只能补贴$36,500,且只能在华盛顿州内使用。
没想到华盛顿的先河一开,全美十几个州纷纷响应!加州、纽约州等上个月都表示,长期护理税即将即将开始,法案条例正在制定中。
 各州出台的长期护理税新规加州
加州
加州已经成立了特别工作组来实施这项工作,计划仿照华盛顿州,从W-2雇员的工资里强制征收至少0.58%的长期护理税。特别工作组表示,加州的长期护理税相较于华盛顿州会更加全面,提供个人和团体两种方案,预计今年年底前会出台,2024年开始实施。
作为回报,加州设计的福利会从$36,000到$144,000不等,当然这取决于你究竟交了多少税。
以年薪5万为例,在不考虑涨价和通胀的情况下,每年大约需要缴纳$290的长期护理税。假设你从30岁开始缴纳,到65岁退休,那么你总共需要缴纳$10,150的税。而作为福利,当你年老需要长期护理时,可以领取$36,000的护理金。
纽约州
纽约已经起草了长期护理税的方案,大体上与华盛顿州类似(0.58%强制从雇员收入中扣除),作为回报,政府支付纳税人$36,500的长期护理费用。但具体细则还在敲定中。
宾夕法尼亚州
宾州的长期护理税法案是去年8月份提出的,法案规定:
* 税收金额为收入的0.58%
* 作为回报,政府的福利为:每日补贴$100用于长期护理费用,最高额度$36,500(也就是约一年的补贴)
* 要获得该福利,此人必须年满18岁且每年在宾州工作满500小时
* 该福利只能在宾州内使用
* 自雇人士选择性加入该计划
明尼苏达州
明尼苏达州的法案与华盛顿州类似,也是要求雇员从收入中拿出0.58%缴纳长期护理税,政府可以补贴的长期护理费用最高额度为$36,500。哪些人可以豁免暂时未知。
除此以外,俄勒冈州、夏威夷州、密歇根州、阿拉斯加州、伊利诺伊州、密苏里州、科罗拉多州、北卡罗来纳州、犹他州等也在计划推出类似的法案。
为什么各州都要推出长期护理税?
那么,为什么美国各州纷纷退出长期护理税呢?实在是因为,在美国长期护理费太贵了!
在美国,超过500万户家庭正在使用家庭保健服务,超过400万人居住在疗养院或住宅护理社区,也就是说,绝大部分65岁以上的老年人,都用到了长期护理。
2000年的时候,全美花费在长期护理上的费用为300亿美元。
2018年的时候,全美在长期护理上的花费高达2170亿美元,其中政府1519亿美元由政府负担,550亿美元为患者自己承担。这个数字还不包括亲人朋友无偿提供的帮助和照顾。
到了2020年,全美花费在长期护理上的费用约为3616亿美元。
而美国并没有覆盖长期护理险的国家性保障计划。所以各州政府不得不增加这部分的税收,用来支持民众所需的长期护理费。
很多人会问,美国的医疗保险难道不能cover长期护理吗?
很遗憾,不能!
以Medicare(医疗保险)和Medicaid(低收入医疗补助计划)为例:
1. Medicare医疗保险
Medicare是政府为美国65岁以上老人和残障人士支付急性的医疗护理费用,比如看病,住院,手术,药物及其他医疗专业护理,但并不包括日常生活照顾,如进食,穿衣,洗澡,如厕等等。
具体来说就是,病人必须已经在医院住院至少3天,并且在30天内被Medicare认证的长期护理中心接收,才能享受其护理优惠。Medicare最多提供100天的专业护理服务,头20天费用由Medicare全包,但从21天到100天的费用必须由病人自行承担,最高自付额是每天161美元(2016年标准)。如果100天后病人还需要护理,则需要全额自费。
2. Medicaid医疗补助计划
Medicaid可为一些老人提供长期护理福利,但它只适用于美国贫困的家庭。但Medicaid的要求非常严苛:没有退休金、储蓄、银行账户低于2000的存款,所以普通家庭都被排除在外。而Medicaid所提供的护理等级也偏低,如果你想要享受中等偏上的服务,那就想都不要想了。
 即使缴纳了长期护理税也是杯水车薪
虽然各州政府的愿望是美好的,但老实说,即使从政府里获得了全部的补贴,目前看来绝大部分州的上限为$36,500(每天$100,大约补贴一年),对于真正需要长期护理的人而言,也是杯水车薪。
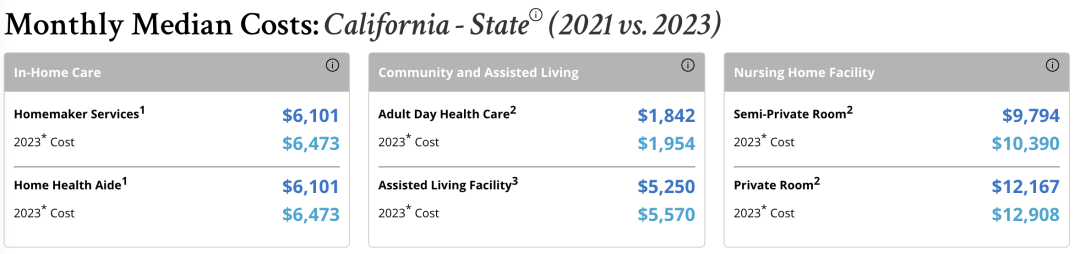
以加州为例,根绝Genworth的数据:
2023年Homemaker Service(家政服务)的费用大约为每月$6,473;
Home Health Aide(家庭医疗护理服务)的费用大约为每月$6,473;
Adult Day Health Care(老人日间康复中心)的费用大约为每月$1,954;
Assisted Living Facility(辅助型养老社区)的费用大约为每月$5,570;
专业护理养老院合住房,费用大约为每月$10,390;
专业护理养老院单人房,费用大约为每月$12,908;
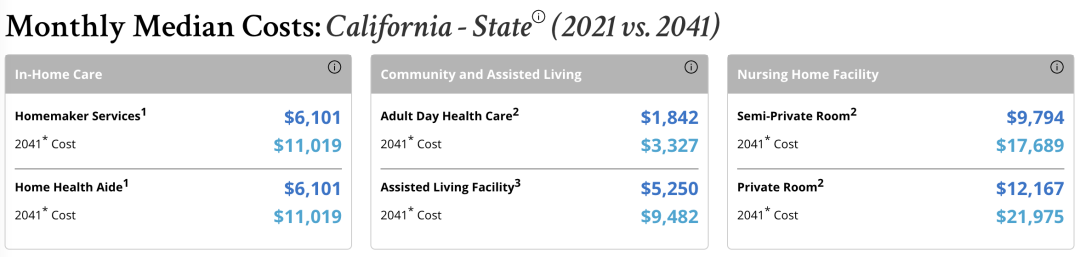
 20年后,价格基本都翻了一倍,政府补贴的三万多美金估计只够家政服务的三个月。
 美国人是怎么养老的呢?
那么,这几十年来,美国人是怎么养老的?呆在家里靠子女吗?当然不是,在美国,中产阶级家庭从一工作就开始考虑养老的问题了。而他们最常见的做法是:给自己准备一个混合型人寿保险。
长期护理险人寿保险单可以用来支付长期护理费用,并且在被保险人死亡时支付死亡赔偿金。这就是为什么这些混合保险比传统的长期护理保险更受欢迎。
今天我们就来介绍一下美国的长期护理保险
长期护理保险是为因年老、疾病或伤残而需要长期照顾的被保险人提供护理服务费用补偿的健康保险。这是一种主要负担我们因为年龄增长后的专业护理、家庭护理及其他相关服务项目费用支出的保险产品。
1、长期护理保险主要分为两类:
a.传统的长期护理险 (单独的长期护理保险计划)
b.新型的长期护理险(作为长期护理险附加条款的hybrid或combo混合型计划)
2、传统长期护理险优缺点:
传统的长期护理保险功能目标比较单一,但是有价格优势,比如可以享受保费部分税务抵扣优惠。大部分传统长期护理险都限制只能在美国境内使用。
3、新型的长期护理保险优缺点:
优点:
a.通常可以提供更全面的保障和更多的选择,比如你可以一次性付款,也可以在一段时间内支付保费。传统的长期护理政策通常不提供单一的保费支付选项。
b.由于混合型保单的核保可能没有传统的长期护理保单那么严格,所以更容易获得保险资格。
c.混合保单可能允许你向为你提供护理的家庭成员付款。如果它采用赔偿模式,支付现金而不是报销实际的护理费用,你可以用这些现金来支付家庭护理人员。有些计划甚至可以允许到美国境外使用,这一点对于不想在美国养老,或者会在不同国家来回跑的人是非常有利的。
d.这种新型的长期护理保险除了可以用来支付未来可能需要的护理费,还有储蓄功能,如果没有用到护理金,或者只用到部分保单里的护理金,还可以将全部余额免税传承给子女。
缺点:
混合型保单的保费大部分没有税务抵扣优惠。
混合型和传统型长期护理保险的赔付都是免税的。然而,如果你是自营职业者,你可以扣除长期护理保险费的费用。
当然,每个人的情况不同
适合的保险种类也不同
想要在众多的产品中
挑选到最适合自己的保险并不容易
保险购买实属繁琐而又相当专业的问题,这其中,一位资深专业的美国人寿保险代理人起关键作用。要为自己为家庭财务做好安全优质的长远规划。
正确选择美国寿险代理人最为关键
建议大家一定要找一个可靠的专业的负责任的美国保险代理人来帮你分析和建议。帮你制定实际、合理的计划。客户和代理人双方都应对保单内容、要点、注意事项沟通清楚,避免任何对产品的误解。切忌贪心、侥幸心,为自己为家庭的财务做好安全优质的长远规划。

在完成报税之后,应该没有人想再立刻和国税局(IRS)打交道;但当你收到国税局查帐(audit)通知时,代表你的报税表被从一批申报退税者中选出来仔细检查。
这种情况有时是随机的,因为国税局不可能仔细检查每个人的报税单。他们是使用一种算法来筛选出可疑、需要调整的退税,以减少国税局处理退税的数量,并增加税收。
纳税人如果能在提交报税表之前修正一些容易触发查帐的地方,就有机会可以避免被国税局查帐了。
 什么会触发IRS查帐?
IRS纳税人权益保护部门的工作人员爱琳.柯林斯(Erin Collins)表示,IRS发出的很多查帐通知都是自动筛选的,例如,你的W-2所得税表显示你的收入超过了报税表上的数额。
这就是为什么柯林斯建议纳税人确保在申报表上所填写的收入要与1099或W-2等官方所得税文档中所述的收入一致。她说,很多纳税人拿着当年最后一张工资单并写下这数字,但问题是,最后一张工资单可能无法代表他们一般的工资期。
柯林斯也建议父母亲可以讨论一下,如果他们分别申报,谁将在申报单上申报子女抚养税收抵免,以及子女和被抚养照料税收抵免。如果不符合国税局的要求,就不要试图在申报表上申报;否则,将同一个孩子作为受抚养人申报,也可能会引发查帐。
柯林斯说,虽然在技术上这不算是查帐,但国税局在过去几年中向申报表数字有错误的纳税人发出了大量的通知。这种情形很多,因为纳税人在获得提高的儿童税收抵免或纾困金支票后,没有适当地调整他们的收入。
IRS如何选择查帐对象?
税务律师史帝芬尼(Michael Steffany)说,根据他的经验,国税局通常是集中精力处理那些最有可能导致大笔额外补税的案子,例如高净值(high net worth)纳税人,以及有非美国收入和外国资产的纳税人。
根据国税局网站上的说明,查帐通常是通过随机选择,在这个过程中,电脑系统会自动进行比较。另一个触发查帐的因素是,如果你的报税表上的资讯与其他人的资讯有关联,例如正在被查帐的商业伙伴或投资者。
 谁最容易被IRS查帐?
根据政府数据,就收入而言,国税局近年来对无收入、低于2万5000元和高于50万元的纳税人的查帐率高于平均水准。
财政部长叶伦(Janet Yellen)和IRS代理局长欧唐纳(Douglas O’Donnell)曾表示,IRS将从「减少通货膨胀法」中获得的近800亿元预算,不会用在加强对年收入低于40万元的纳税人查帐上。
史帝芬尼说,IRS预算的增加可能会导致对高收入者的查帐数量。柯林斯说,由于国税局预算短缺,这一数量在最近几年已经下降。
被IRS查帐的几率
据最近国税局引用一份雪城大学交易纪录查找中心的数据显示,去年每1000份申报退税中就有3.8份(即0.38%),遭到国税局查帐。





