随着美国房价下跌,加上房贷利率预计在 2024年有所下降,许多房屋买家在考虑是否应该等到明年买房来获得更实惠的交易。但是,房地产专家表示,由于目前经济前景尤为不确定,买家不应过于关注购买的时间。
截至本周一,标准 30 年期固定抵押贷款的平均利率为 7.08%。然而,由于预计经济将降温并可能陷入衰退,许多最近的预测预计,包括 Fannie Mae 的预测为 5.2%,2024 年房贷利率将降至 6% 或以下。根据计算,30 年期固定利率的 300,000 美元房贷每降低 1% 的利率将导致约 200 美元的月度房贷成本降低。
与此同时,房屋价格持续走低,根据 S&P Case-Shiller 房价指数,房价已从 6 月的最高点下降了 2.7%。虽然预测有所不同,但大多数预计价格将要么保持平稳,要么从 2022 年的高点继续下降 1% 至 10%。
202 年或 2024 年购买房屋是否合适?尽管等待可能会有更好的价格,但是房地产分析师和经济学家表示,不能保证贷款利率将下降或房屋将在 2024 年变得更加实惠。
尽管预测 2024 年的贷款利率将下降,但房地产经济学家 Lawrence Yun 表示,也不要期待能达到过去十年的历史最低点。他指出,2020 年和 2021 年的低利率是“独立情况”,那些获得了低利率的人是“幸运的”。此外,如果“房贷利率下降到那个水平,人们总是可以 refinance 他们的房贷”。
至于房价,由于房屋短缺,预计价格的矫正将是短暂的。下降的利率也可能刺激需求,这可能会推高价格。另外需要注意的是,房地产市场趋势因地区而异,这意味着你所在地区的房价可能在 2023 年或 2024 年不会下降。
Moody’s Analytics 副主席 Cristian deRitis 表示:“我不建议等待‘最好’的房价,因为把握房地产市场是非常困难的。” 他的公司预测,在未来 18 到 24 个月内,房价将从峰值下降5% 至 10%,之后价格将开始上涨。
对于计划在房子里居住超过五年的普通购房者来说,短期内房价的波动不应太过担心。尽管专业的房地产炒家可能需要担心房价和利率的短期波动,但他说:“短期内房价的预测是‘适度下降’。你可能会在短期内多支付一些费用,但如果你持有的时间足够长,这并不会有太大影响。”

根据最新研究,富人可能会暂时留住他们的豪宅,至少目前如此。
Jefferies发布的最新研究显示,美国15个主要房市的豪宅价格中值1月同比上涨6%,较12月的20%急剧「减速」。豪宅的定义是售价超过250万元的住宅。
根据Jefferies的研究,压力最大的豪宅市场之一是犹他州的Party City。当地豪宅1月销售中位数价格暴跌30%,继12月下跌6%后连续第二个月下跌。
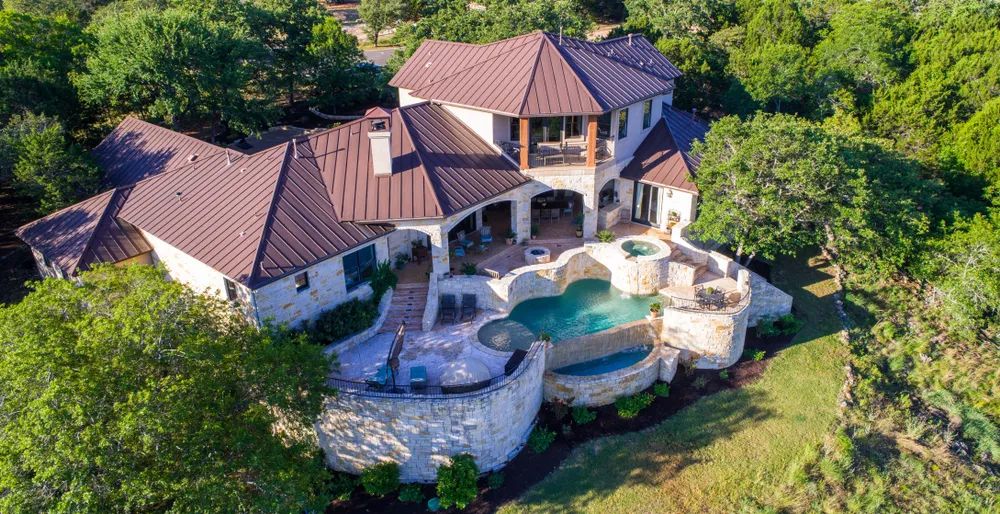
1月豪宅市场的房价中值比挂牌价低23%,降幅大于11月和12月。售价超过250万元的豪宅在房市上架挂牌天数为61天,创下多年新高;而2022年1月时仅有37天。
除了更高的利率,Jefferies认为更广泛的经济变化,像是不断增加的科技业裁员,正在给豪宅市场带来压力。
Jefferies分析师马吐斯祖斯基(Jonathan Matuszewski)指出,「2023年3月的数据显示,投资银行的奖金下降了30-50%。」「中级私募股权专业人士的奖金最多减少约33%。」
他也利用这一惊人的发现将豪华家居用品零售商RH的评级从买进下修至持有。
他解释说:「将评级下修至持有是因为豪宅市场正在努力稳定下来,而且企业削减员工和薪酬尚未波及到豪宅家具类别。」「由于目前的本益比合理地位于其他精品同行之间,并且更多的风险与回报反映在2023年财测中,因此我们转向观望。」
RH CEO弗瑞德曼(Gary Friedman)也就豪宅市场状况发出多次警告,他在12月财报电话会议上告诉分析师,「我认为房市已经崩溃。」「随着利率上升,房市下降得更厉害。现在有太多不确定性。但我可以肯定的是,房市正以2008年以来未见的水平崩溃。」





