留学生可以拥有免费赠送重疾险的美国人寿保险!
俗话说“儿行千里,母担忧”。留学生的家长很担心在美国的孩子在疫情期间生病,因为当学生生病时学校的医疗保险只支付一部分,美国的医疗费用又很贵,如果孩子生重病,高昂的医疗费用如何支付呢?就是国内有钱也汇不过来,所以好多家长梦想美国留学的孩子拥有一份带有免费的重疾和意外伤害的人寿保险。
当孩子离家万里,独在异乡时,作为家长,如何给孩子提供全面的保障?
近期出现了千载难逢的好机会--中国留学生终于可以配置美国寿险了!一家美国百年“老字号”保险公司开通了“绿色通道”,允许留美学生可以独自配置美国寿险并且赠送免费的大病医疗保险,且在符合要求下,可以享受“免体检、电子签单”等优待服务,最高保额可以申请到300万美元,并且附带最高上限150万的生前福利。有位妈妈很担心自己的独生子在疫情期间在美国生病,为儿子月缴费仅284美元,支付20年,便可获得100万的赔偿额,儿子生病时可以取出钱作为医疗费。而且这个保险性价比很高,相当于每付出6分钱便可获得1美元的保障。在给孩子提供保障的同时,又增长了家庭财富。 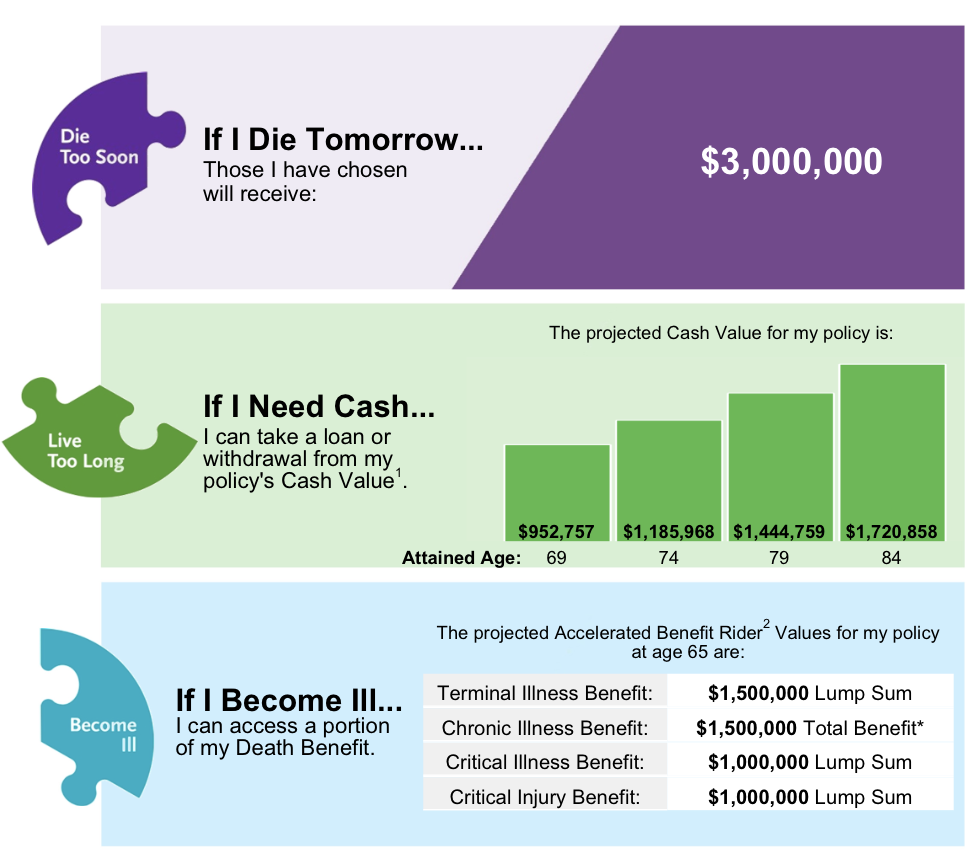
现在在所有西方国家中,保险意识都深入人心,每一个成年人都应该拥有至少一份保险,不仅是为了下一代的传承,更是对自己和家人的负责。美国家庭送给孩子一份人寿保险作为礼物已经是大的潮流,以近年来备受美国人追捧的IUL(指数型万能寿险)为例,具有现金值的IUL产品除了拥有人身保障和理财属性外,还为客户提供了众多生前福利,如:慢性疾病、重大疾病、末期疾病、危重伤害等疾病预支付赔偿金,免缴保费条款等。这些条款扩大了保单的保护范围,客户可以根据自己的实际需求,灵活提领,做教育金、应急金等。
以前很多留美学生和家长都会疑惑,保障力度这么高的产品,为什么自己却知之甚少。其实,对于外国人而言,美国寿险不是有钱就能买到的,保险公司对非美国人的投保要求非常严格。
美国大概有800多家寿险公司,可是对外国人开放的也就十几家。除此之外,对投保人的资产有相应要求,还要进行身体审查。有些保险公司,还要求非美籍投保人要有一定的美国关联性,比如在美国有银行账户、房产等。
但实际情况是,大多数留学生除了靠父母资助,几乎就没有收入来源了,因此,曾经留学生作为投保人很难申请到美国寿险。自从这家百年保险公司接受外国留学生以来,家长们纷纷为自己的孩子每月只付几百美金拥有一个免费重疾险,外加终生保障美国的寿险;孩子们在美国读书家长自己也就放心了。
这是在疫情期间保险公司为留学生提供的特例,这个特例可能随时被取消!如果被取消后,外国留学生将没有机会。

不少消费者在配置时所做的决定单纯看销售经纪所做的报表:保费低,保单的保额高,现金价值高;销售还做了模拟的退休金支取,支取之后还有不少保额留作最后的传承给下一代 – 这样的方案堪称完美。可是很多人不知道,保单的回报是模拟的,也很可能是被高估的。更不知道这不是一个单纯的理财产品,而是一个有各种费用的保障产品。

要明白一个保险方案是否设计合理,是否符合自己的理财需求,首先要明白保险的运作原理。在此简单讲解:
您所缴纳的保费分成两个部分运作:
1.保险成本
保险成本一般分为:运作成本,管理成本,风险成本。其中的运作,管理成本在停缴保费后慢慢减少;而最大的一部分开支为风险成本(COST OF INSURANCE)。指数险的风险成本在年龄增长的同时也会增加,基本上收取终身。
这个保险成本的多少取决于:保额的大小,受保人的年龄,身体状况。这很容易能理解:保额越高,成本越高;年龄越大,成本越高,身体状况不理想,成本也越高。(所以,很多消费者一味追求“高保额,低保费”的储蓄险设计是在犯一个很大的错误。)

2.储蓄
除掉保险成本,保费剩下的金额就可以每年赚取不保证的利息转变成为保单的现金价值。这个现金价值不但未来可以随时支取出来使用,也需要支付每年保单的保险成本费用。
一个储蓄险要有好的收益,不单单是看回报率,更要看保单的保额高低,受保人的年龄及身体状况。
总结
保单一开始的设计是非常重要的,若配置储蓄险只注重前期的高保障,忽略了高额的保险成本,若干年后保单的价值与之前预期的相距甚远,不少消费者就会有退保的冲动。
而且,一个储蓄险如果保额过高,保费过低还会有失效的风险。因为风险成本随着年龄的增长而增加,但是缴纳的保费过少、缴纳的时间也不长。未来保单内的现金价值不足以支撑长期增加的保险成本而失效,造成血本无归是绝对有可能的。
还需要注意的另一个是,建议老年人配置指数险,比如60岁还建议配置用于做储蓄计划。100万的保单单单是保险成本在85岁就已经达到5.7万,这要缴纳多少保费才能支付保险成本,更不要提做储蓄。
美国指数险设计得当将是一个长期投资收益理想,避税,传承的绝佳配置;设计不当很可能最终本金都拿不回来。作为消费者,我们必须理解所投资的理财产品的运作原理、构架,而不是单单看一些不保证的报表或者宣传广告就轻易做决定。





