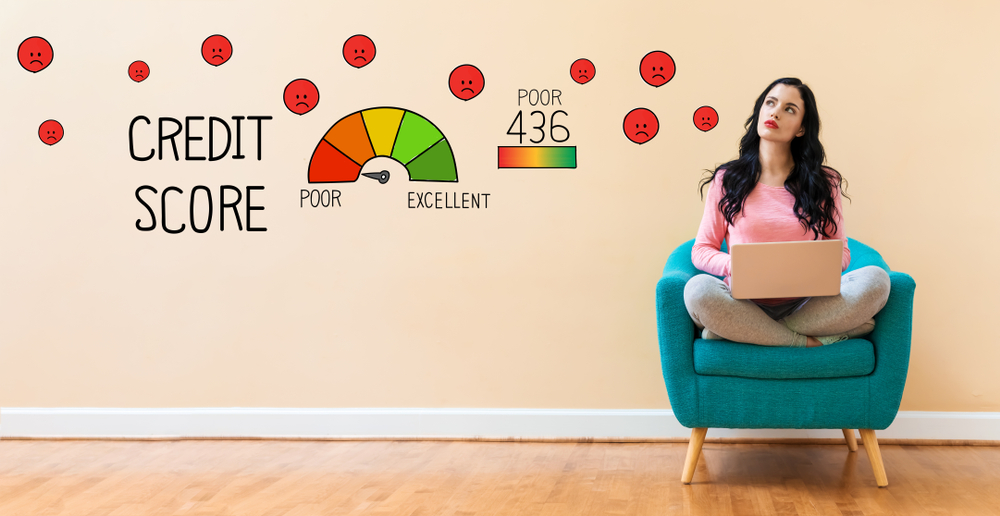
《家住美国》9月16日报道,据《CNBC》网站9月8日消息,根据美国城市研究所的最新研究,与居住在白人社区的年轻人相比,黑人和拉美裔裔社区的年轻成年人的平均信用分数往往较低。这实在是个值得研究的问题。经过专家研究发现,多数黑人社区25至29岁的人的信用评分中位数为582分,低于次贷门槛600分。相比之下,多数西班牙裔社区25至28岁的人信用评分中位为644分,而多数白人社区的信用评分中位为687分。
而且,据非营利研究组织称,黑人和西班牙裔社区的年轻人随着年龄的增长,他们的信用评分也更可能下降。
2010至2021,在大多数黑人社区中,18至29岁的人中有32.9%的人的信用分数在逐渐下降,而在大多数拉美裔社区中,26.2%的人的信用分数在下降,同时在大多数白人社区中,21%的人信用分数也在下降。
这项研究基于城市研究所对全美国三大信用机构之一的消费者记录的分析,同时数据的具体来源没有透露。
分数低“可能导致债务循环”
研究发现,这些低分数具有重大和长期的经济后果。美国城市研究所高级政策项目经理西娅·加隆(Thea Garon)说:“信用分数低于600的门槛的人不太可能以可承受的利率获得信贷。”
“他们更可能借入高成本信贷,这可能导致债务循环,进一步侵蚀他们的信用评分。”她说。
美国国家信用咨询基金会(National Foundation for Credit Consulting)会员和沟通高级副总裁布鲁斯·麦克拉里(Bruce McClary)指出,次级贷款选项往往在服务不足的多元化社区更为明显。
这些地区的居民收入受到挑战,就业不稳定,他们可能会转向利率更高、费用更高的次贷融资,这反过来会损害他们的信用评分。麦克拉里说:“这是一种灾难性的解决方案。”
在次级贷款方案中,其中一个高利率产品,发薪日贷款,最近因其相关的高费用和债务周期而受到审查。
分数差距源于歧视性政策
研究发现,美国信用评分衡量在借款人按时偿还债务的可能性。大多数信用评分在300分到850分之间。评分越高,借款人在信用卡以及抵押贷款、汽车贷款和其他贷款上获得的贷款优惠越高。
还有,借款人的信用评分由借款人当前未偿还债务、贷款数量和类型、贷款开放和可用时间、账单支付历史以及使用的信用额度等因素决定。
加隆说,黑人和西班牙裔借款人在信用评分上落后的原因与其说与个人行为有关,不如说与家庭家庭有限的财政资源有关。
由于金融机构制定了有利于白人借款人的贷款政策,这些家庭从上一代人身上获得的财富较少,如阻止黑人居住在白人占多数的地区的财产契约,以及限制抵押贷款贷款人限制其服务的客户的红线。
加隆说:“这种差距的根源在于美国几十年来的歧视性政策,这些政策系统性地剥夺了有色人种平等获得负担得起的金融服务以及将财富传给后代的机会。”图片
缩小差距需要政府政策改变
加隆说,政府应该制定政策,对于陷入高成本信贷借贷周期的个人,顾问或非营利组织可以提供帮助。信用合作社也可能是以较低利率整合贷款的资源,使少数族裔更容易偿还债务余额。
重要的是,因为信用评分是基于某人履行其财务义务的程度,他们不一定需要更多的手段来提高分数。
布鲁斯·麦克拉里说:“如果你需要重建你的信用或改善你的信用,以达到你有资格获得低利率和满足你需求的贷款的地方,你可以从小规模开始,仍然可以获得相当不错的信用分数。”
但加隆表示,为了让这一体系真正发生变化,美国的政策制定者必须采取积极措施来解决这一问题,以确保各类贷款机构公平提供贷款,信用评分系统让所有借款人都有机会获得负担得起的信贷。
例如,如果将租金计入信用评分,这可能更好地反映人们支付债务的能力,她说。
此外,加隆说,其他政策也可以解决种族贫富差距问题,如普遍婴儿债券、渐进式儿童发展账户、免费公立大学以及首次购房者援助。
美国银行最近宣布,该行将推出新的抵押贷款产品,为某些少数族裔市场提供零首付和零收盘成本,包括北卡罗来纳州夏洛特的黑人和拉美裔社区。也包括达拉斯;底特律;洛杉矶迈阿密。同时,包括花旗在内的其他金融机构也在提供旨在使其贷款业务更具包容性的计划。
《家住美国》网站原创文章均归本站版权所有,未经书面授权禁止使用。违者一经发现查实本站保留法律诉讼的权利。

《家住美国》9月16日报道,据《CNBC》网站9月14日消息,随着美联储的利率上升,美国人的抵押贷款需求大幅下降,自去年以来,购房者的抵押贷款需求下降了近三分之一。
根据美国抵押贷款银行家协会(Mortgage Bankers Association)的季节性调整指数,上周贷款者的申请量比前一周下降了1.2%。本周的结果包括对劳动节庆祝活动的调整。自去年以来,美国人的整体抵押贷款需求下降了29%。
近期,美联储主席杰罗姆·鲍威尔(Jerome Powell)向投资者明确表示,即使加息抵御通胀的措施给消费者带来了一些痛苦,央行仍将保持对通胀的强硬态度。因此尽管抵押贷款利率在7月和8月一直小幅下降,但近期再次被推高,超过了6%。
符合美国贷款余额的30年期固定利率抵押贷款(647200美元或以下)的平均合同利率从5.94%上升至6.01%,首付款为20%的贷款从0.79(包括发起费)降至0.76。
美国银行业抵押贷款协会负责经济和行业预测的副总裁Joel Kan说:“30年期固定抵押贷款利率自2008年以来首次触及6%大关——升至6.01%——基本达到一年前的两倍。”
本周,贷款者的房屋再融资需求又下降了4%,比一年前同期下降了83%。
根据抵押贷款技术和数据供应商Black Knight公司的数据显示,在利率高于6%的情况下,只有约45.2万借款人可以从再融资中受益。这是有记录以来的最低数字。
美国银行业抵押贷款协会负责经济和行业预测的副总裁Joel Kan认为:“符合标准的30年期固定抵押贷款利率与可浮动利率贷款方式和大额贷款(即ARM和jumbo贷款)之间的利差上周仍然很大,分别为118和45个基点。这种巨大的利差突显了由于美联储下一步政策举措的不确定性,加剧了资本市场的波动性。”
本周抵押贷款利率大幅上升,此前月度通胀数据高于预期。这让投资者担心,美联储(Federal Reserve)将在下次会议上加息幅度超过预期。
《抵押贷款新闻日报》首席运营官马修·格雷厄姆(Matthew Graham)认为:“这是美联储9月21日宣布这一消息前最后一只下跌的鞋之一,当时市场已经完全消化了加息75个基点的价格,但如果数据令人信服,贷款者愿意考虑更高的价格申请贷款。”
《家住美国》网站原创文章均归本站版权所有,未经书面授权禁止使用。违者一经发现查实本站保留法律诉讼的权利。





