近日,美国金融咨询网站Spendmenot出炉了一份关于美国人寿保险的41项最新数据,感兴趣的朋友来了解一下:
2020年美国人寿保险最新数据
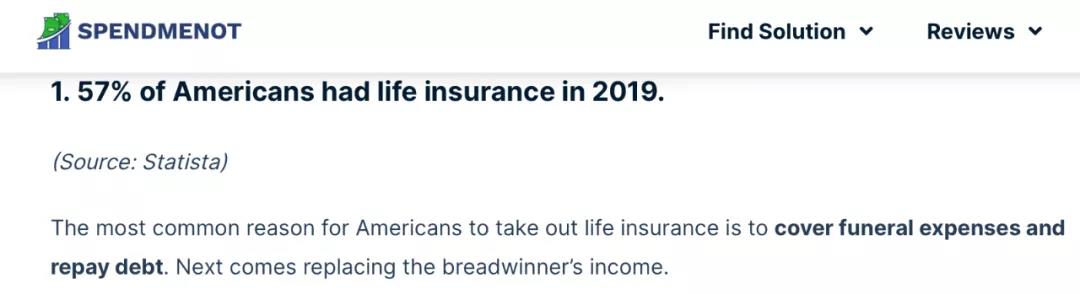
一、2019年57%的美国人有人寿保险
对于美国人来说,购买人寿保险最常见理由不外乎以防支付人去世后的丧葬费和偿还债务,另一个理由也不外乎以防出了万一出了意外而能够替代家庭支出的收入。
二、2018年,全美有773家人寿保险公司
美国寿险公司有773家,每家公司又有几个到几十个不同类别的保险产品,每个保险产品的合同条款不尽相同。
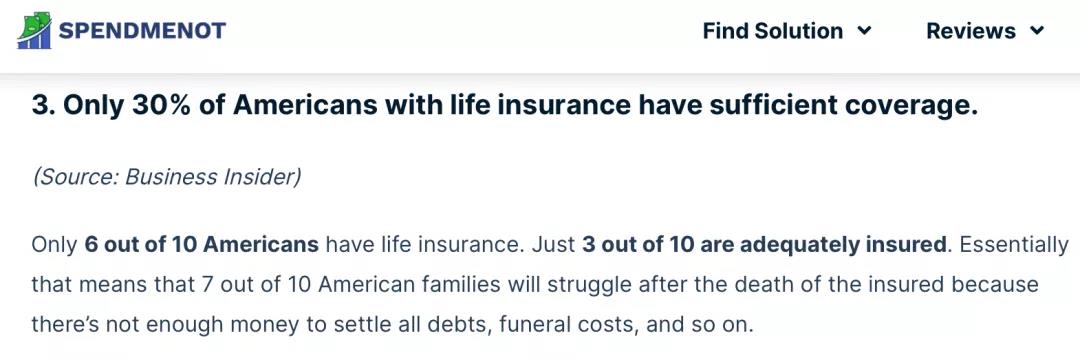
三、有美国寿险的美国人中只有30%的人有足够保额
10名美国人中只有6名拥有人寿保险,只有3%的人有足够的保险。从本质上讲,这意味着在10个美国家庭中,有7个家庭将在被保险人去世后家庭会陷入困境,因为没有足够的资金来偿还所有债务,以及丧葬费等。
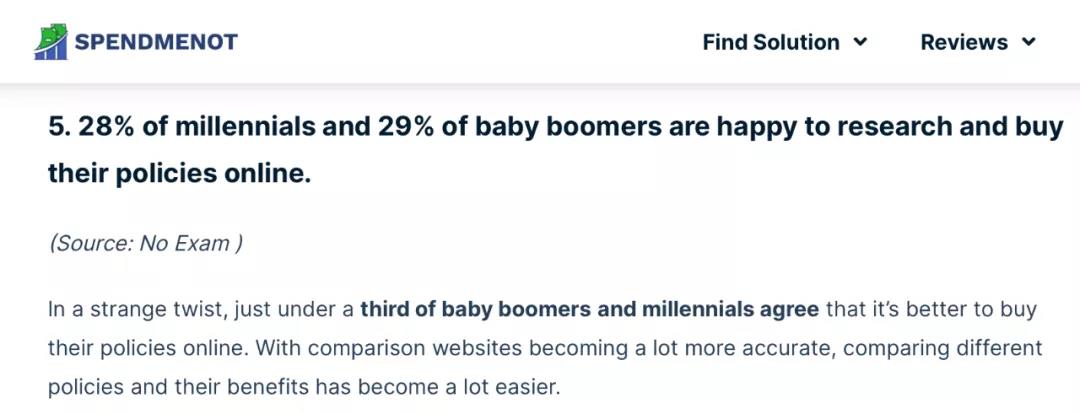
四、28%的美国千禧一代更愿在网上购买保险
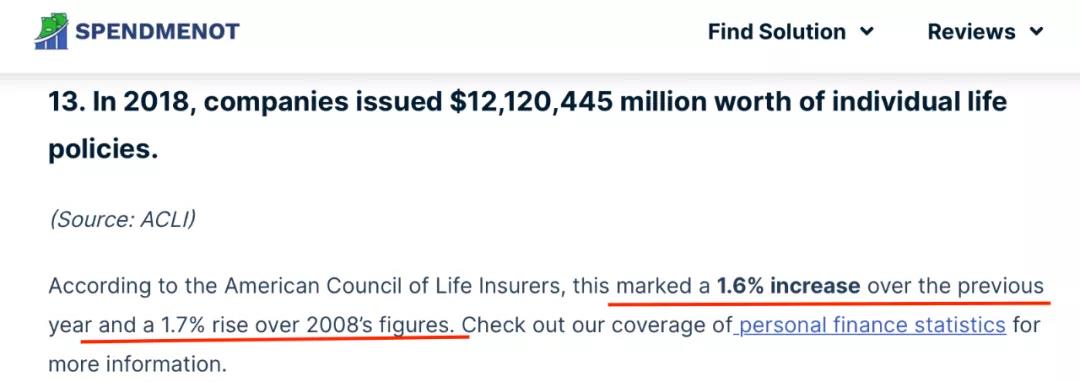
五、2018年,美国寿险公司发布了价值12,120,445百万美元(12兆)的个人人寿保单
根据美国人寿保险理事会的数据,这一数据比去年增长了1.6%,比2008年增长了1.7%。
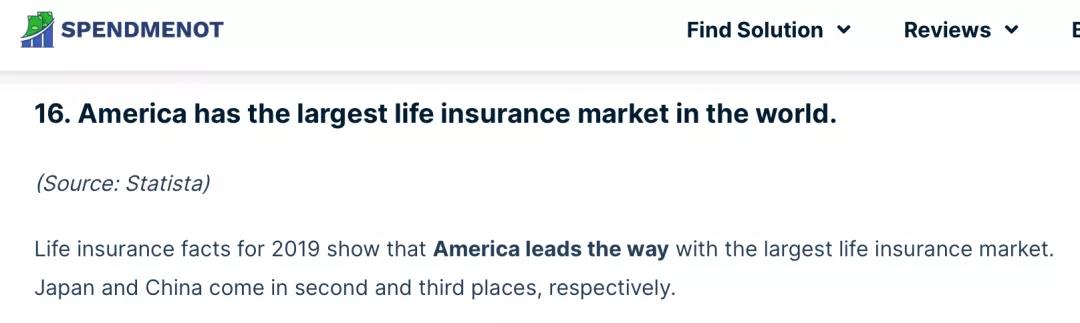
六、美国拥有最大的人寿保险市场
2019年的人寿保险数据表明,美国在最大的人寿保险市场中处于领先地位。日本和中国分别排名第二和第三。
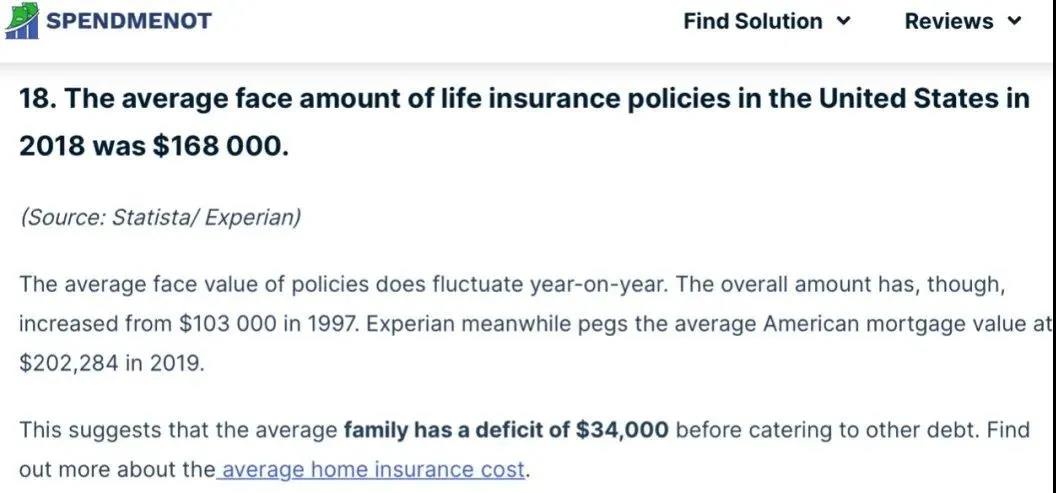
七、2018年美国寿险保单的平均面额为$168,000
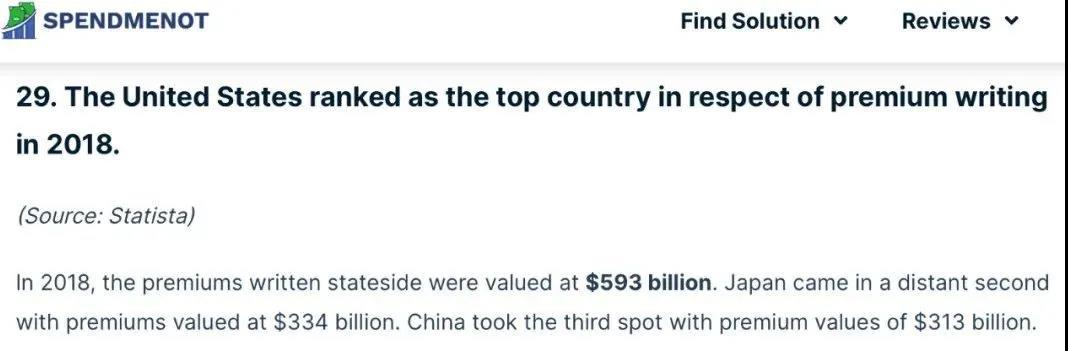
八、美国在2018年保费收入排名第一
美国国内保费收入为5930亿美元。日本排在第二位,保费收入为3,340亿美元。中国以3,130亿美元的保费价值位居第三。
九、美国人寿保险可以作为投资理财工具
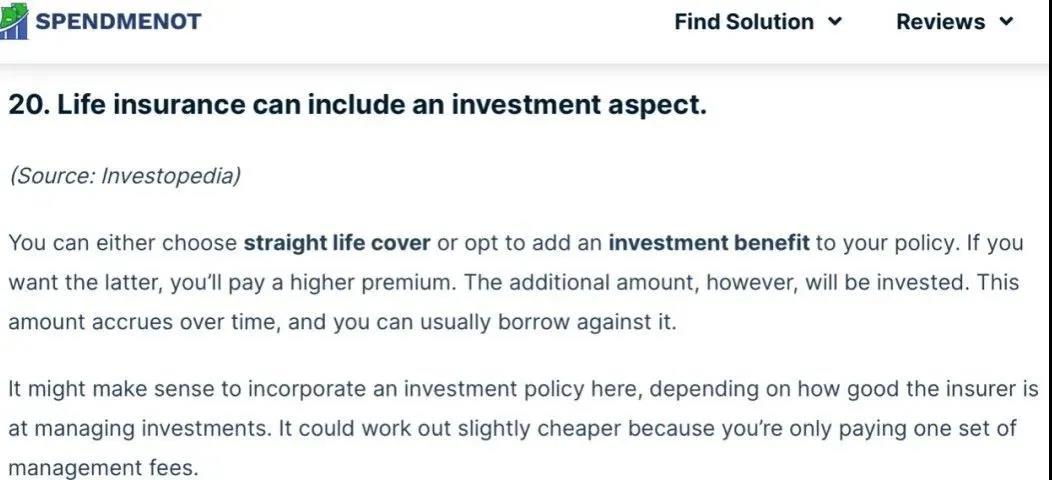
美国人寿保险的种类多繁多,你可以选择终身寿险,也可以选择为保单增加投资收益。如果想要后者,则需要支付更高的保费。但其中包括用于投资使用的额外金额,该金额会随着时间的推移而累积。

非美国公民是否可以购买美国的年金险?
前言
年金规划是很多人在退休理财打理时,会想到的一个财务准备。我们常鼓励身边的朋友,在做自身的财务规划时,就像是做一套健康检查一般,一定要对自己的生活状况,每年都需要好好规划审视一番。透过专业的税务整理,可以让每个人或是家庭的财务规划更加到位。
如果您是新移民,或是最近换了工作,结婚、生小孩等,都有必须要做税务上的规划调整,当您的家庭走到买卖房子,申请贷款,退休金规划,家庭储蓄保险等也都跟税务规划息息相关。今天小编就来以”年金”这个主题,跟大家分享有关非美国公民购买年金的一些相关税务知识。
非美国公民是否可以购买美国年金?
许多拥有美国人寿保险的非美国公民是出于免税的优惠。
那么,他们可以购买美国的年金吗?
答案是,要看该年金公司审批条件的相关规定。市场上是有一些年金的公司可以接受非美国公民购买美国年金之产品。因为年金的售卖规定比较严格,有一些新移民,刚到美国的前两年也不一定能购买年金险,所以购买之前一定要清楚咨询专业的保险顾问。
购买年金险在税收有何规定?
下面小编就从美国的税务概况加以说明,
非美国居民年金付款时按IRC Sec 871(a)规定会需要支付30%的预扣税。 在每一笔年金的支付中,部分被视为投资成本,而部分则是投资收益。预付税则在付款投资收益部分收30%的预付税。依据美国税法,年金的收入不是为利息收入。因此,投资利息免税则不适用于此。
根据中美税务研究,发现因为中美之间没有年金特殊税收协议,所以必须预扣30%的税。如果没有社安号或是报税的税号,非美国居民则必须每三年填一次W-8BEN外国身份证明预扣税表。
我们都知道在美资产会受美国税法及外国税收条款约束,所以个人拥有资产(包括非美国公民)将被征税。这意味着该年金有延税好处, 同时也意味若在59岁半前领取钱,将会另受到10%的罚款。
规划时注意事项
我们知道很多非美国公民可能拥有美国人寿保险。由于非美国居民的遗产税很低(只有$60,000),非美国公民应考虑IRC Sec对离岸人寿保险公司发行的年金进行免税规划来处理遗产税。有部分的离岸人寿保险公司会通过审批符合美国税收标准的保单持有者。这样来说,非美国公民若持年金,应透过1035(保险公司变更转移表)交换来避免遗产税。
美国居民购买与非美国居民购买的区别
唯一的区别在于美国人可以用税前的钱来购买年金,从而利用长期资本利得来降低税款。
怎么理解美国居民购买年金的钱呢?
美国年金的购买,既可以用税前的(qualified)收入购买,也可以用税后的(non-qualified)资金购买,或是换工作后把前公司的雇员退休账户(比如401K)中的钱转入个人年金账户,这个转账叫qualified rollover,不涉及交税或罚金。
而非美国居民则很难做到用税前的钱去做规划,因为非美国居民账户内的资金被默认为已经完税的资金,即使你的钱在国外交过了税,这笔税款也不会退给你。
税务递延的优势是什么?
可能享受更低的税率:如果现在工作期间交税,由于有工作收入,您的税率可能高达37%。退休后不再工作,收入减少,您的税率可能降至12%。
货币的时间价值原理:即使在税率相同的条件下,将通货膨胀计算在内,现在的$100购买力到20年后只相当于$50。所以如果需要交同样的税,当然越晚越好。
“复利”原理:延税就意味着账户以利滚利的方式增长,扩大每年的投资基数,最大化投资的收益。
小结:
人生阶段不同,风景不同,需要的规划也不尽相同。小编非常提倡财务一定要尽早规划这个观念,规划退休财务整理,更是重要。
非美国公民可以购买年金,并与美国公民享同样的税收待遇。包括延长扣税,LIFO的分配税,以及59岁半之前取钱有10%罚款。
选择合适的保险种类,可以让资产配置更加完善及有效抵御风险。





