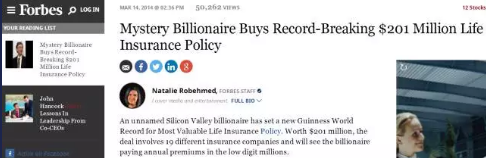
福布斯杂志(Forbes)在2014年3月份公布史上最大的人寿保单:2亿美元,打破了此前的吉尼斯世界纪录。这份保单由19家保险公司共同承担责任。
(图片转自网络)
按照法律规定不得透露投保人的姓名,但据权威机构猜测这位最高额保单购买者是加州硅谷知名科技富豪—埃隆·马斯 (Elon Musk),PayPal贝宝的创始人,Tesla Motors特斯拉,SpaceX(太空探索技术公司)和SolarCity(太阳能新能源公司)的CEO。
埃隆·马斯克 (Elon Musk)的资产高达116亿美元,拥有这么多资产的马斯克,为什么要买这么高额的人寿保险?其实答案非常简单:遗产税规划。
通过用信托包装或配对保险产品,保险产品可以成为保护资产免于遗产和其他税收的有效方式。这些税收效率高的保险产品越来越受到富人的欢迎,因为他们试图尽量减少他们的税单。
为什么高净值人群都喜欢选择大额保单?大额保单的哪些功能覆盖了他们的精准需求?
01、投资功能
相比股票等投资方式,保险投资非常稳定,比较适合进行长期的投资规划,为资产管理提供更多的主动权。
除了具有稳定的投资功能,保险中还有一个叫投资连结保险的特殊险种,该保险不仅有投资这个主要功能,而且兼具保险的特点,也就是具有保障和投资的双重功能。
02、杠杆功能
杠杆功能是人寿保险的核心功能,同时也是人寿保险特有的功能,其他任何金融工具几乎都无法取代。
风险的发生会给财富带来不确定性,有的损失让人难以承受。可以通过支付少量保费作为代价,把这些损失转嫁给保险公司。
不仅如此,人寿保险的杠杆功能还可以变成财富的“放大器”,尤其是在境外,其财务放大功能被广泛地应用。
03、收益锁定功能
保险合同具有合同属性和长期性,一旦签订,保单中的预定利率是不能变的,如此一来,人寿保险就拥有了收益锁定功能。这个能够伴随一生的收益锁定功能,也是几乎没有任何一种金融产品具备的。
对高净值人群而言,资产的安全可能比资产的增值更加重要,收益锁定功能就显得尤为可贵。在进行财富规划时,建立一个安全并且能够长期持续稳定的现金流,是必不可少的内容。
04、婚姻财富规划功能
婚后以父母为投保人、以子女为被保险人的保单,在保单赔付之前,都属于投保人的财产,因而不会成为子女的婚姻共同财产。这就是因保险合同的特殊结构而产生的婚姻财产的隔离功能。
大额保单具有防止财产混同、实现婚姻财产安全的功能,是婚前财产的“现金保险库”。
05、家庭财富传承功能
大额保单可以实现财富的传承,甚至代际的精准传承。一方面,在法律规定的范围内,大额保单的投保人可以灵活指定受益人以及受益比例。另一方面,在大额保单赔付之前,投保人拥有更改大额保单的受益人以及受益比例的权利。
06、债务相对隔离功能
信托的财产保全功能,是以信托财产的独立性为基础,而保险不同,保险是一份特殊的合同。以被保险人的身体作为保险标的,投保人把保险金交给保险公司,成立保险合同。保险公司依据合同约定,在不同条件下将保险金给付给指定或者法定受益人,从而实现财产在投保人和受益人之间的合法转移。
07、隐私保护功能
人寿保单的隐私保护功能,主要体现在财富的传承过程中。如果通过继承进行财富的传承,一般必须经过继承权公证,而且遗嘱必须得到所有继承人的认可。这一系列的过程是很难做到信息的相对保密的。
但大额保单不一样。通过指定受益人的方式,可以经由保险赔偿金把财富直接传承给受益人,无须经过其他任何人的认可或同意。因而大额保单具有相对的保护隐私的功能。
08、资金融通功能
一般情况下,保单都具备现金价值,这是属于投保人有效控制的实际财产,投保人可以通过对保单的任意解除权随时实现保单的现金价值。在大陆以外,都可以通过保单抵押或质押进行贷款,这给投保人提供了非常好的资金融通功能。
09、移民规划功能
在移民规划中,大额保单具有非常重要的作用,尤其是对于那些税制复杂、税率高、征税能力强且惩罚力度大的国家。保险理赔金具有免税待遇,这一规则已经被国际社会广泛地接触。在移民之前,利用大额保单进行财务规划,对未来具有非常重要的意义。
10、税务规划功能
作为社会的稳定器,无论是国外还是国内,人寿保险在税务上都是被“特殊照顾”的。人寿保险的税务功能主要体现在:
●在全世界各个国家,人寿保险理赔金基本都是免税的;
●在大部分国家和地区,保单可以规避遗产税;
●在许多国家和地区,购买人寿保险的保费在企业和个人都是可以税前列支的;
●大额保单在遗产税筹划上,可以通过杠杆准备应税现金,这也是其独特的优势功能。

随著美国保险的不断的更新换代以及很多拥有美国人寿保险的客人的自身需求和财务状况的改变等,目前的保单并不符合自己的实际需求,或者是保障功能不够全面,或者是保额太小无法满足目前的需求等等的原因,对现有的寿险产品作转换或升级则是必不可少。那么该如何有效的做保单的升级?这么做又有什么好处呢?今天我们来聊一聊,希望您可以从中有一定的启发。
您的人寿保险需要做升级吗?
虽然很多客户在购买了人寿保险后的一段时间,都应该规律性的复审自己的保单,但是并不是每个人都需要做保单的升级。一般来说如果您的人寿保单有以下的情形,那么就可以考虑做转换升级。
一、您购买的人寿保险保单保障功能不够全面,考虑转换为具有生前福利的保单。比如说您之前购买的保单并不具有重大疾病,慢性疾病以及绝症的赔付,但是您希望获得“活著就可以用”的人寿保险。
二、随著您的个人实际需求以及财务状况的改变,比如说您购买了更多的房产,有了新的家庭成员,需要增加更多的保额以及更多的福利。
三、您的保单已经有一定的年限,但是都无法将保费付清,也不知道要付到什么时候,那么这个时候可以考虑来升级为可以付的清的保证型人寿保险产品。我们把这种升级成为“保单急救”。
四、您已经从可以积累现金价值的保单中借钱,但是如果长时间不作相应的管理,那么随著贷款利息像滚雪球一样,越来越高,您的借款额也越来越多,那么您的保单可能会有一定的风险。这个时候,您可以考虑对保单进行升级。
五、由于美国保险的升级换代,如今的保单功能更多,可以用相同或者更少的保费换来更高的保额和更多的福利,这种情况下,保单也可以考虑做转换升级。
如何对美国寿险做升级呢?
根据IRS国税局税法的1035条款,为保单消费者提供了一种免税(是指免除个人所得税)功能,把旧保单的现金价值转入新的保单中,为保单做转换和升级。在做转换的时候,需要注意,只有在维持人寿保险持有人(即Policy Owner)不变的情况下才能使用1035转换条款,不论是个人持有保单还是信托持有保单。
另外,只有以下三种保单或合约的转换方式,才是被IRS认可的免税操作:
1、旧的人寿保险保单,通过1035转化,更换为新的人寿保险保单;
2、旧的年金合同,通过1035转化,更换为新的年金合同;
3、旧的人寿保险保单,通过1035转化,更换为新的年金合同;
**消费者不能将年金合同,通过1035转化,更换为新的人寿保险合约。
保单全面升级需要注意的事项
【关于提前解约罚款期限】
美国人寿保险都有一个提前解约罚款期限(Surrender Charge Period),有的是10年,有的是15年或更长,在此期间内如果终止人寿保险合同,需要支付提前解约罚款(Surrender Charge )。那么在进行1035转换的时候,根据您与旧有保险公司的合约约定,您可能需要支付提前解约罚款。新的保单或合约上,也会有新的提前解约罚款期限。
举一个简单的例子:如果您旧保单的提前解约罚款期限(Surrender Charge Period) 是10年,您在第5年决定提前解约,并且做1035转换到新的人寿保险公司,而新的保险公司的提前解约罚款期限是15年。那么您需要缴纳旧保单由于提前解约而产生的罚款,并且您的人寿保险的罚款期限将为新保单的15年。
【关于有Outstanding Loan 的保单转换升级】
现金价值和Outstanding Loan 即贷款一同转入新的保单中,不可以只转Net Surrender Value 即净退保价值,否则将会有税务产生。如果产生税务问题,保单又已经进行了1035 的转换,是无法再退回到原来的旧保单,这样就得不偿失了。所以如果您已经在旧保单有贷款,那么在做1035转换的时候一定要注意,请寿险专家帮您做详细的规划,避免税务产生。
【关于保单成本的问题】
虽然美国人寿保险的功能福利越来越丰富,价格也越来越优惠,但是随著我们人自身的年龄越来越大,保险成本也还是会跟著增长。所以在做1035转换的时候,一定要考虑转换后,新保单的成本是否有所增加及增加了多少。
哪些种类的美国人寿保险适合做1035转换?
根据全美保险监督官协会规定,在做1035转换过程中,必须考虑到客户的最佳利益,保险公司在审批时,也会看转换是否适合客人,如果发现损害客人利益,保险公司是不会审批转换的。
适合做1035转换的保单是具有现金价值的保单,包括终身分红型寿险(Whole Life), 投资连接万能寿险(VUL), 保证死亡赔偿万能寿险(GUL) 和指数型的万能寿险(IUL)。
定期保险无现金价值,不适合转换,但是可以做term conversion, 转为终身型保险。有些保险公司提供此类转换,即利用当年费率等级,投保新类型寿险产品。所以已经购买寿险保单的老百姓,可咨询您的保险经纪人,了解自己的保单是否符合资格。
保单升级换代涉及到很多专业性的问题以及税务方面的问题,一定要请专业的寿险经纪人帮助您做仔细和全面的评估。





