近年来赴美置业的华人也不在少数。但很多人想当然的以为“产权不就是房屋使用权吗?中国就是房产证登记确认好就差不多,美国不也一样?”
律法的差异与疏忽,导致了不少朋友在买房时,没有做万全的功课,为后续的财产权益埋下了隐患,导致市场上的房产财产纠纷层出不迭。对于希望前往美国投资置业的朋友来说,一定要在购置房产前,清楚了解相关购房政策及程序了解相关购房政策及程序,寻找专业的房产机构进行咨询,并考虑购买产权保险。

什么是产权保险?
产权保险是一种保护措施,可以保证房产的权利和权益与预期的相一致,确保所有权顺利转让,哪怕之后产生纠纷,也可以通过未来的房产索赔,得到自身权益的保障。
为什么要买产权保险
也可能有朋友说,买房前弄清楚了产权,消除了风险,为什么还要花“冤枉钱”去买一份保险呢?因为一栋房子的产权往往相当复杂,可能存在着我们看不见的“隐性风险”。
有时候,由于土地世代相传,因此,对某一具体房产产生权利和主张的可能不止一个人,当前业主的权利(通常包括家人和继承者)可能变得模糊不清。另外,其它方(比如政府机构、公共事业单位、贷方或私人承包商等),也可能对此房产拥有一定的“权利”。
但公共记录中可能没有显示这类相关事由、权利或所有权,哪怕通过搜索或查户这类公共记录也难以发现。因此,在买房这件重大事务上,很少有所谓的“万无一失”,多一份保障,弥补可能遗漏的疏漏,不失为一个上全之策。
当然,不仅限于业主,地块划分商、商业产地投资者、建筑商都需要产权保险来确保自己能够“放心地投资”。
另外,通过贷款买房的朋友,购买产权保险,将确保你对抵押的房产拥有有效且具有约束力的留置权(贷款或信托契约),因此还可以起到鼓励贷方(如银行、储蓄机构、贷款机构、商业银行、人寿保险公司等)提供贷款的作用。
产权保险的分类
产权保险可分为 “业主保单”与“贷款人保单”。顾名思义,前者为全额支付房款的购房者提供保障;后者则在整个贷款期限内为贷款机构提供的保障。如果同时购买,两个险种的总费用会有很大折扣。不像车险、人寿保险、居家保险之类的,需要分阶段持续性收费,产权保险仅需交付一次保费,就保障了你拥有房产的整个期间的权益。
产权保险怎么保护你的产权
每一份保单相当于一份“赔付”合同,当你买了产权保险,就意味着保险公司同意在保单期限内,对保单条款下涵盖的缺陷负责,包括依法进行产权辩护、赔付实际经济损失等。
如有人对业主或贷方提出索赔,产权保险公司会通过以下方式保护投保人:
●如有必要,出庭进行产权辩护,不会给业主/贷方带来任何费用;
●如事实证明处理该案件有效,产权保险公司会承担处理该案件的费用,以保护你的产权并维护财产的所有权。

美国报税季个人报税材料所需大全
报税必需
有效证件(ID): 驾照或其他州政府颁发的身份证件
去年报税表(新客户)
社安号(Social Security Number)
家庭成员的生日(出生日期)
银行支票账户(可提供空白支票,用于退税或补税直接银行转账用)
各类收入证明
薪金(W-2)
利息(1099-INT)
股息分红(1099-DIV)
股票买卖(1099-B)
退休金(SSA-1099)
提领健康账户金额(1099-SA)
提领IRA退休计划和年金额(1099-R)
失业金(1099-G)
赌博收入 (W-2G)
独资经营/散工(1099-NEC)
房屋出租收入
S类企业及合伙收入 (K-1) 等
房屋出租(自住)资料
银行提供的1098表格
贷款利息,房屋地税
如果出租的话需要提供全年房租收入
以及跟出租有关的开销,包括水,电,煤气,维修,等各类开销
孩子在美国居住6个月以上
孩子家庭医生诊所证明(或者孩子的学校证明)
孩子的出生纸(Birth Certificate)
幼儿园照顾的开销证明
幼儿园DayCare的名称,地址,以及幼儿园的税号(EIN)
付款收据/付款支票复印件
大学学费的证明
学校提供的1098-T表格
学校提供的学生贷款利息1098-E表格
健康医疗保险的证明
保险公司提供的1095-A表格(如有购买ObamaCare保险)
如果没收到可以向保险经纪索取/咨询)
其他税务相关开销与收入
自雇(Self-employed)收入与开销
个人退休账户(IRA Contributions)
捐款/慈善捐赠收据
医疗开销收据
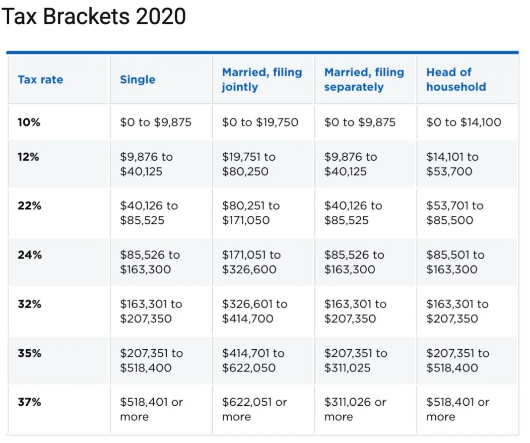
2020年纳税级距及税率
标准扣除额有所增加
报税身份不同,基本扣除额也会有不同。
单身(个人):$12,400
已婚联合:$24,800
已婚分开:$12,400
户主 (一家之主):$18,650
低收入补助退税
2020年联邦低收入补助(Earned Income Tax Credit)退税较2019年都有所增加。
单身无子女$538
一个小孩$3,584
两个小孩$5,920
三个及以上小孩$6,660
另外纽约州最高可退税$1,998,纽约市最高可退税$333。
17以下的小孩退税
17以下的小孩退税(Child Tax Credit)每个小孩$2,000(其中$1,400是可退的),剩下的可做税金抵免。
凡家庭年收入(夫妻联合报税)低于$40万元或(户主报税)低于$20万都适用。较2019年无变化。
13岁及以下托儿和照顾费用
家里如果有13岁以下的小孩,然后于2020年支付了托儿所或课后补习班的费用,每位小孩最高可抵免税金(Child and Dependent Care Credit)$1,050。
机会教育退税
其他赡养人的退税
如果家里除了24岁以下小孩以外,还有其他家人住在一起包括父母(Credit for Other Dependents),最高每个人可抵免税金$500。
机会教育退税
在读大学生,头四年交的学费 Education Credit: 最高可退税 $2,500
学生贷款利息
Student Loan Interest: 最高可减 $2,500
海外收入及赠与
海外收入豁免额Foreign Earned Income Exclusion:$107,600
海外账户FBAR:总额超过$10,000 需申报
接受外国亲属赠与,受赠人Foreign Gift:超过$100,000 需申报
接受美国国内亲属赠与,赠与人Domestic Gift:超过$15,000需申报
用车标准里程数
Standard Mileage Rate:生意用车57.5¢每英里,医疗用车17¢每英里,慈善用车14¢每英里
退休金及年金账户上限
普通IRA计划(Roth和Traditional): $6,000, 50岁以上人士 $7,000
401(K), 403(B) 计划:$19,500;50岁以上人士 $26,000
SIMPLE IRA:$13,500;50岁以上人士 $16,500
457计划:$19,500;
SEP-IRA计划:$57,000 (2020), $58,000 (2021)
纾困金
如果你在2020年有收到政府因疫情给于的$1,200纾困金(大人$1,200/没人,小孩$500/每人),这笔政府的补助不需要申报收入。
失业金
全部的失业金,包括州和联邦的部分,都是应纳税收入是要申报收入的。
纳税人会在1月份收到州劳工局寄过来的失业金收入凭证1099-G表格,这个收入表格类似于W-2工资表格,纳税人在收到以后可以交给会计师报税。
工作季点
2020年每$1,410美元工资收入可得一个积分,每年最多可以获得4个积分。
纳税人通常需要积满40个积分,退休的时候才有资格向社安局领取退休福利。意味著一年达$5640,就可以得到4个工作积分。
亲属移民最低收入线
2020年度标准:
$21,550/ 2口之家
$27,150/ 3口之家
$32,750/ 4口之家
$38,350/ 5口之家
$43,950/ 6口之家
纽约低收入保险收入限制
2020年收入限制:
$17,609 / 单身(个人)
$23,792 / 夫妻
$29,974 / 3口之家
$36,156 / 4口之家
$42,339 / 5口之家





