美国报税季个人报税材料所需大全
报税必需
有效证件(ID): 驾照或其他州政府颁发的身份证件
去年报税表(新客户)
社安号(Social Security Number)
家庭成员的生日(出生日期)
银行支票账户(可提供空白支票,用于退税或补税直接银行转账用)
各类收入证明
薪金(W-2)
利息(1099-INT)
股息分红(1099-DIV)
股票买卖(1099-B)
退休金(SSA-1099)
提领健康账户金额(1099-SA)
提领IRA退休计划和年金额(1099-R)
失业金(1099-G)
赌博收入 (W-2G)
独资经营/散工(1099-NEC)
房屋出租收入
S类企业及合伙收入 (K-1) 等
房屋出租(自住)资料
银行提供的1098表格
贷款利息,房屋地税
如果出租的话需要提供全年房租收入
以及跟出租有关的开销,包括水,电,煤气,维修,等各类开销
孩子在美国居住6个月以上
孩子家庭医生诊所证明(或者孩子的学校证明)
孩子的出生纸(Birth Certificate)
幼儿园照顾的开销证明
幼儿园DayCare的名称,地址,以及幼儿园的税号(EIN)
付款收据/付款支票复印件
大学学费的证明
学校提供的1098-T表格
学校提供的学生贷款利息1098-E表格
健康医疗保险的证明
保险公司提供的1095-A表格(如有购买ObamaCare保险)
如果没收到可以向保险经纪索取/咨询)
其他税务相关开销与收入
自雇(Self-employed)收入与开销
个人退休账户(IRA Contributions)
捐款/慈善捐赠收据
医疗开销收据
2020年纳税级距及税率
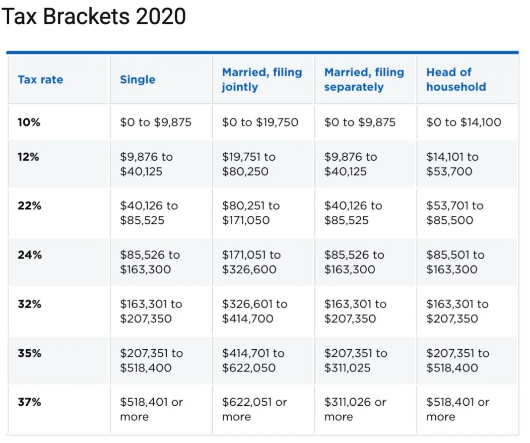
标准扣除额有所增加
报税身份不同,基本扣除额也会有不同。
单身(个人):$12,400
已婚联合:$24,800
已婚分开:$12,400
户主 (一家之主):$18,650
低收入补助退税
2020年联邦低收入补助(Earned Income Tax Credit)退税较2019年都有所增加。
单身无子女$538
一个小孩$3,584
两个小孩$5,920
三个及以上小孩$6,660
另外纽约州最高可退税$1,998,纽约市最高可退税$333。
17以下的小孩退税
17以下的小孩退税(Child Tax Credit)每个小孩$2,000(其中$1,400是可退的),剩下的可做税金抵免。
凡家庭年收入(夫妻联合报税)低于$40万元或(户主报税)低于$20万都适用。较2019年无变化。
13岁及以下托儿和照顾费用
家里如果有13岁以下的小孩,然后于2020年支付了托儿所或课后补习班的费用,每位小孩最高可抵免税金(Child and Dependent Care Credit)$1,050。
机会教育退税
其他赡养人的退税
如果家里除了24岁以下小孩以外,还有其他家人住在一起包括父母(Credit for Other Dependents),最高每个人可抵免税金$500。
机会教育退税
在读大学生,头四年交的学费 Education Credit: 最高可退税 $2,500
学生贷款利息
Student Loan Interest: 最高可减 $2,500
海外收入及赠与
海外收入豁免额Foreign Earned Income Exclusion:$107,600
海外账户FBAR:总额超过$10,000 需申报
接受外国亲属赠与,受赠人Foreign Gift:超过$100,000 需申报
接受美国国内亲属赠与,赠与人Domestic Gift:超过$15,000需申报
用车标准里程数
Standard Mileage Rate:生意用车57.5¢每英里,医疗用车17¢每英里,慈善用车14¢每英里
退休金及年金账户上限
普通IRA计划(Roth和Traditional): $6,000, 50岁以上人士 $7,000
401(K), 403(B) 计划:$19,500;50岁以上人士 $26,000
SIMPLE IRA:$13,500;50岁以上人士 $16,500
457计划:$19,500;
SEP-IRA计划:$57,000 (2020), $58,000 (2021)
纾困金
如果你在2020年有收到政府因疫情给于的$1,200纾困金(大人$1,200/没人,小孩$500/每人),这笔政府的补助不需要申报收入。
失业金
全部的失业金,包括州和联邦的部分,都是应纳税收入是要申报收入的。
纳税人会在1月份收到州劳工局寄过来的失业金收入凭证1099-G表格,这个收入表格类似于W-2工资表格,纳税人在收到以后可以交给会计师报税。
工作季点
2020年每$1,410美元工资收入可得一个积分,每年最多可以获得4个积分。
纳税人通常需要积满40个积分,退休的时候才有资格向社安局领取退休福利。意味著一年达$5640,就可以得到4个工作积分。
亲属移民最低收入线
2020年度标准:
$21,550/ 2口之家
$27,150/ 3口之家
$32,750/ 4口之家
$38,350/ 5口之家
$43,950/ 6口之家
纽约低收入保险收入限制
2020年收入限制:
$17,609 / 单身(个人)
$23,792 / 夫妻
$29,974 / 3口之家
$36,156 / 4口之家
$42,339 / 5口之家

美国的保险公司重信誉,人死了是一定会赔钱的(当然头两年自杀除外)。美国从来没有发生过保险公司找借口不赔或是故意拖延理赔的,特别是在发生吸毒致死、自然灾害、战乱、酒驾甚至不可抗力情况,都可以获得赔付。
人寿保险业在美国是个成熟而发达的市场,保费在全世界来说也是最便宜的。例如35岁的女性,每年只需要花费1万美金,连续缴费10年,即可获得高达100万美金的大额保单。
美国的万能人寿保险可以快速帮助美国移民建立在美国的个人商业信誉(便于申请信用卡、贷款等)。而且保单本身是有价证券,还可以抵押从保险公司贷款。这个贷款手续要远远比银行贷款来的容易,并且是优惠贷款利率。
非美国居民买美国保险,还有很多其他的好处:
一、可用保险理赔来付遗产税
目前越来越多的中国人来美投资房地产,但他们可能不知道在持有房产的外国人过世后,其在美国的资产(主要指房地产)超过6万美元的就要付遗产税,税率40%,而且人过世后9个月就要填税表706NA,用现金先付清遗产税后方可继承财产。如果生前有购买了人寿保险就不用担心没有现金来付遗产税,可以直接用赔偿金先交付遗产税即可获得继承的房产,可以起到预防意外风险的作用。
二、在美国,人寿保险上的现金值是不受官司追讨的,享受司法豁免的保障
换句话说这个人就是坐牢了,别人也休想动他保险上的钱。保单归投保人所有,并且在离婚时,大额人寿保单也不会被分割。
三、买人寿保硷既是分散投资的一种方式,也是分散风险的最佳选择
很多人买美国的人寿保险,把大量的现金投到保险上就是看中了人寿保险有司法豁免保障的功能。既使日后被引渡回去了,放在保险上的现金别人也拿不走。并且美国并没有加入CRS,因此位于美国的财产也不会被披露。
四、很多永久性的保险还有储蓄功能
一次放进去一大笔钱,或每年放进去一笔钱,若干年后保险上的现金值可能累积到可观的数额,日后可以拿出来作为养老金或孩子的教育金使用,可以100%做到免税,也是富豪常用的避税工具。
五、美国人寿保险是移民客户的刚需
美国移民购买国内或香港万能人寿险种,无论在购买时是否拥有美国绿卡,都必须要在购买时符合美国7702条款的规定,才能免收益税。如果在购买时不符合,将无法享受保单收益免税政策。另外美国税务居民凡是购买的美国境外任何险种,按税法每笔支付的保费需缴纳1%的消费税。





