在美国买房,不少人会被 “PMI” 搞得一头雾水。尤其是首付低于 20% 时,贷款机构常会要求买这份保险。今天就用 3 分钟,帮你理清 PMI 的来龙去脉,还教你怎么省掉这笔额外开支。
 一、先搞懂:PMI 到底是啥?
PMI 全称 Private Mortgage Insurance(私人抵押贷款保险),核心作用是 “保银行,不保买家”。当你首付不足 20%,贷款机构承担的风险更高,PMI 就成了他们的 “安全垫”—— 万一你断供,保险公司会赔偿银行部分损失。记住,这笔钱是为降低银行风险交的,对你的房产没有直接保障。
二、别忽视:PMI 会让你多花多少钱?
PMI 不减少贷款本金,却会增加每月还款压力。它按贷款金额的 0.3%-1.5% 每年收取,按月附加在房贷里。比如贷款 30 万美元,每年 PMI 可能要 900-4500 美元,分摊到每个月就是 75-375 美元。而且信用评分越低、贷款类型风险越高,PMI 费率可能还会上涨,长期下来也是一笔不小的开支。
 三、划重点:6 个方法避开高额 PMI
1.凑够 20% 首付:最直接的办法,虽然会暂时减少储蓄,但能彻底省去每月 PMI 费用,长期更划算。
2.选对贷款类型:VA 贷款(针对退伍军人)、FHA 贷款等政府支持项目,或首次购房者专属贷款,部分可低首付甚至免 PMI,比如有些产品首付 3% 就能申请。
3.试试 “80-10-10” 贷款:把贷款拆成两笔,第一笔占 80%,第二笔占 10%,自己只需付 10% 首付,避开 PMI,但要注意第二笔贷款的利率。
4.提升信用评分:信用分高不仅能降房贷利率,部分机构还会放宽 PMI 要求,平时记得按时还信用卡、减少负债。
5.等房产升值后取消:如果已经还了几年房贷,房产升值导致贷款余额低于房产估值的 80%,按联邦法规,你可以申请取消 PMI,前提是按时还款、房产估值达标。
6.挑性价比高的产品:美国房贷市场产品多,多对比贷款机构,有些会针对市场需求推出低 PMI 或免 PMI 的划算产品。
其实避开 PMI 不代表买房门槛变高,选对策略既能省掉额外费用,还能优化贷款结构。下次再遇到 PMI 相关问题,对照这几点,就能少走弯路啦~

房屋改造前不做预算,很可能工程到一半就 “钱不够”,不仅拖慢进度,甚至会烂尾。其实做好预算并不难,先明确改造目的,再按 4 步规划,就能少走弯路。
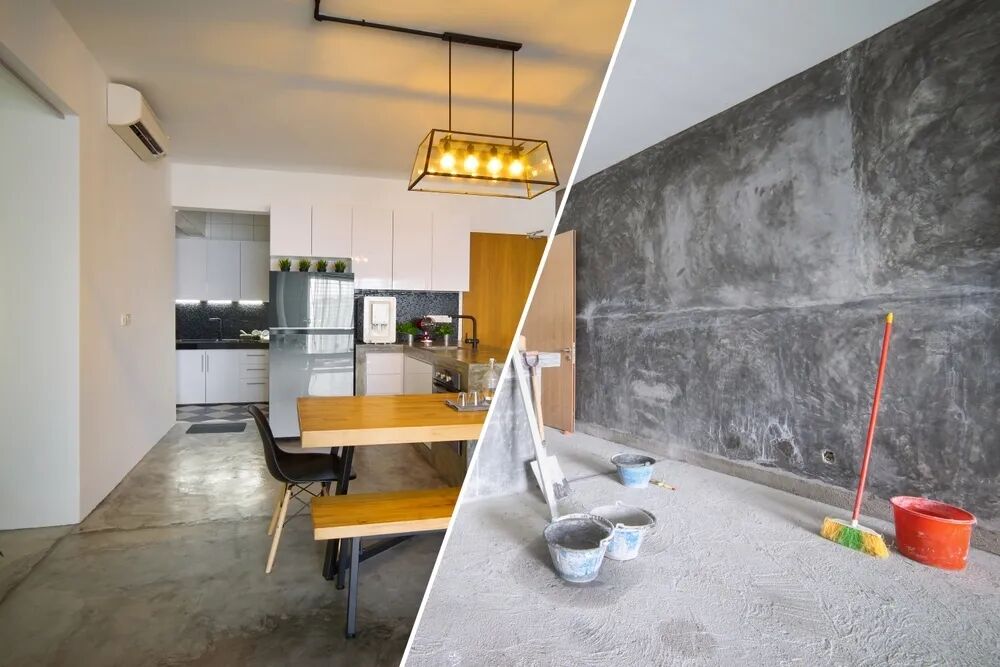 首先想清楚:为什么要改造?如果是为了增值,先找当地房产经纪人问清 “哪些改造项目回报率高”;要是单纯看腻了现状,别急着大动 —— 粉刷墙面、换墙纸、更新灯具家具,比大规模改造省钱多了。
接着按这 4 步做预算:
01初估成本:
先大致算钱。像改卫浴、加建居室这类大工程,每平方呎成本通常 100-200 元。想雇设计师或承包商?可以找他们了解行情,但别全信其预算。专业人士的优势是懂电路、水管铺设,清楚建筑法规和许可要求;自己动手则更省钱,可根据能力选择。
02筹措经费:
按初估金额,看看自己的短期储蓄(如货币市场账户、定期存款)够不够。不够的话,可考虑套现融资重贷、房屋净值贷款,或 HELOC(房屋净值信用额度)—— 它利息低还能抵税,可像用支票一样提款,但要注意别只还利息不还本金,建议设定 5-10 年还款计划,每月连本带利还。
03索要报价:
到这步要算准数。比如改厨房,先去家居店摸清台面、水龙头等物料价格,再找 3 家承包商:查他们近期工程、资历,参考同行评审网站筛选。让承包商按你的需求清单逐一报价,选定后把材料费、人工费(自己做则算工具设备费)、许可费、清洁费加总,再额外加 15%-20% 作为意外开支。若总金额在承受范围,就可开工;超了就缩减计划。
 04缩减计划:
预算不够,就调整方案。和承包商商量:台面不用花岗岩,换强化板;旧电器、灯具还能用就先留着;加建卫浴从 100 平方呎缩到 80 平方呎;自己买材料家电,通常能省 20% 成本。
最后提醒:付款要跟工程进度挂钩,完成一阶段付一部分钱,这样能保障双方利益。做好预算,改造才能既实现需求,又不超支~