美国报税原则是“挣钱需缴税(pay-as-you-earn)”原则,也就是说,无论是美国税务居民,还是外国人,在出售在美国境内的房产时,增值部分都需要缴税。美国税务居民和外国人,卖房时资本利得(净增值)部分缴税的规则有所不同。
外国人在美国购买房地产进行投资的非常多,也有不少外国投资者房产增值显著,打算卖房变现。根据美国法律the Foreign Investment in Real Property Tax Act of 1980 (FIRPTA),外国人出售美国房地产,在过户的时候,买方(通常委托过户公司)要代扣代缴所得税 (Withholding Tax),金额为:联邦预缴税15%,加州预缴税3.33%,总共预缴卖价的18.33%。
如果合理规划卖房的支出部分,有可能将所有预缴税都退回。虽然预缴税的部分可以部分或者全部退回,但是如果在卖房前没有专业的税务师做好合理的规划,那么,向美国国税局要回多扣缴的预缴税将会是一个无限期的漫长过程,更有甚者,可能一分钱都无法退回。
一般来说,退税的方法有两种,第一,在过户的第二年年初,填报1040NR税收申报表,申请退税。第二,在过户之前或者过户当天,填报Form 8288b ( Withholding Certificate) 申请在过户后90天之内退税。
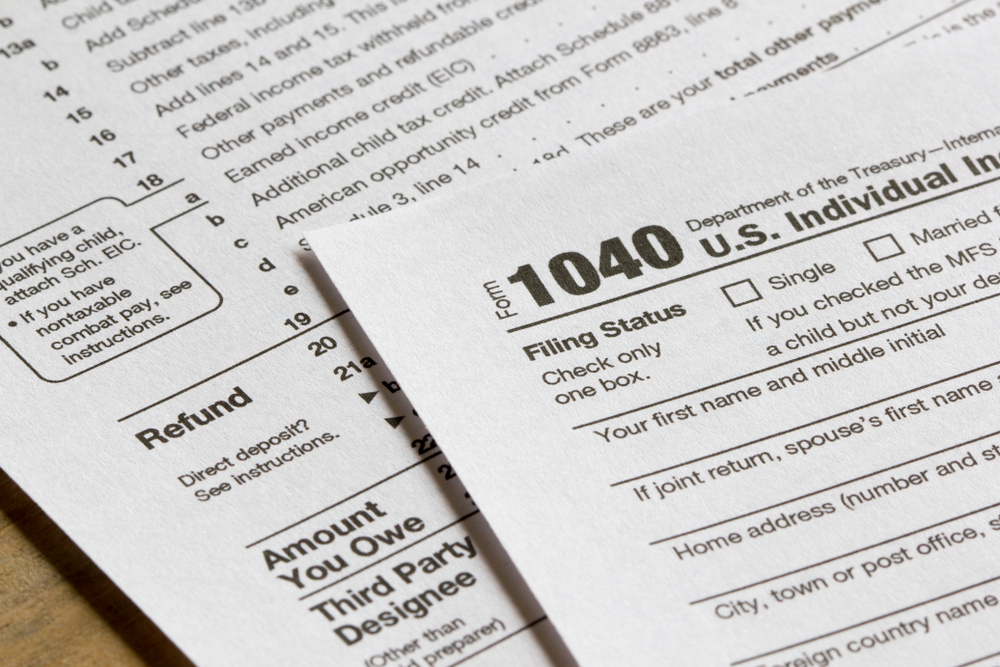
01 在过户的第二年年初,填报1040NR税收申报表,申请退税
用此种方法申请退税时,需要在1040NR税收申报表上附上IRS美国国税局盖章的8288a。怎么得到IRS美国国税局盖章的8288a呢?过户公司在过户后,会把Form 8288/8288a 寄给IRS。
如果Form 8288/8288a信息完整,美国国税局会给过户公司寄回一联美国国税局盖章的8288a。但是,如果8288a信息缺失,比如没有外国人个人税号 (ITIN),IRS不会给过户公司寄回一联美国国税局盖章的8288a。所以,我们建议,外国人在持有美国房产进行出租时,就申请外国人个人税号 (ITIN),并且报税。如果卖房时候还没有税号,应该在卖房时候申请税号。申请到税号之后,立即通知IRS负责8288a的部门。(当然,没有税号也可以完成过户手续并且递交Form 8288/8288a,只要近期内申请到税号就可以了)。
02 在过户之前或者过户当天,填报Form8288b ( Withholding Certificate)申请在过户后90天之内退税
这种办法比较快捷,大大缩短了获得退税的时间。举例来说,某外国卖家在2018年一月出售美国房地产,如果不填报Form 8288b ( Withholding Certificate),那么只能等待一年之后的2019年初来填报1040NR税收申报表,申请退税,然后等待两个月左右获得退税。
如果填报Form 8288b ( Withholding Certificate),在2018年四月就可以得到退税, 大大缩短了等待退税的时间。但是,如果填报Form 8288b ( Withholding Certificate),卖主需要有税号或者在填报同时申请税号,获得税号后,立即通知IRS负责8288b的部门。否则,IRS将对Form 8288b ( Withholding Certificate)不予批准。
注:本文内容源自网络,版权归原作者所有,如有问题请及时联系我们。
图片使用免责声明:本公众号使用图片均来自搜索引擎,所用图片未标注发布者,使用该图片仅为分享使用,网络平台提供者发现后请联系本站,如果情况属实,我们会第一时间给予删除。

相信很多人听过这样一段话:一件衣服值1000元,小票能证明;一辆车值30万,发票能证明;一套房子值500万,房产证能证明;一个人值多少钱,只有寿险保单能证明!
那么,寿险到底是一种什么样的险种呢?
相关研究
定期寿险,是指在保险合同约定的期间内,如果被保险人死亡或全残,则保险公司按照约定的保险金额给付保险金,若保险期限届满被保险人健在,则保险合同自然终止,保险公司不再承担保险责任,并且不退回保险费。保险期限有10年、15年、20年,或到50岁、60岁等约定年龄等多项选择。
适合以下5类人群:
1、有房贷、车贷等各类贷款的人
要知道,房贷基本上要还10年、20年甚至30年,这期间一旦有不好的事情发生,剩下没还完的房贷谁来还?是爸妈、爱人还是孩子?
2、要赡养父母、抚养子女的家庭顶梁柱
家庭“顶梁柱”在努力工作的同时,往往要赡养老人、养育子女。若因意外或疾病身故,整个家庭就可能没有收入来源,甚至负债累累。
3、收入不高但有保障需求的年轻人
刚踏入社会,收入不高,积蓄较少,但并不意味着没风险发生的可能,一旦提早离开,爸妈怎么办?没来得及报答的养育之恩怎么办?
4、单亲家庭且子女未成年的人
如果说三口之家的家庭顶梁柱需要保险来分担风险,那么单亲家庭带着娃的更需要!因为在所有的风险面前,只有你一个人在承担!
5、善于投资理财的人
与股票、基金、信托等金融产品相比较,保险投资具有稳健的特点,但收益率普遍偏低。但有一部分人士,尤其是金融从业人士,他们善于投资,自己投资的收益率会超过保险投资的收益。为了达到既有保障,又留有充足资金进行投资的目的,善于投资理财的人士比较适合选择纯保障型的定期寿险。
6、私人企业合伙创业者
很多私人企业的所有者往往将企业资产及个人资产合二为一,一旦企业主发生风险,将直接影响企业的正常运转,并会使家庭的生活水平下降。而且在当今信誉发展时代,定期寿险也是个人经商和办实业的一种信誉的保证。
总的来说,定期寿险就是为了帮助被保险人在肩上的担子最重、最需要防范风险的时候,实现风险转嫁。其保障期间的10年~30年,往往为中壮年时期,在这个时期万一发生身故,会对家庭经济状况造成严重影响,定期寿险就是抵御这一潜在风险的。
同时,由于保障期间有限,定期寿险相对终身寿险要便宜得多,特别是消费型产品,费率更低,对被保险人的当期生活不至于有太大影响。因此,定期寿险可以实现“用最少的钱换取最高的保障”。
其次,终身寿险
顾名思义,与定期寿险相比,终身寿险保的是终身,买了就一定能“用上”,因为人都难免那一个结局!
此外,定期人寿保险保单仅仅是一份保险单而已,终身寿险通常集合了保险和储蓄投资于一身。
它的作用除了保障还在于:
1、合理避税
对于希望把资产留给下一代的人,以达到转移资产,合理避税目的的人说,保险是规避债务的一种好方式。
2、理财增值
购买分红投资保险能达到理财的目的。一般情况下,保险的理财增值功能较弱,保险的增值,最主要的决定因素是时间,而非回报率。终身分红保险,可以最大限度利用时间的因素,获得保险复利递增的神奇效应。
“终生寿险”既解决了现实生活中的经济风险对家人可能造成的伤害,又确保为家人留下了一笔高于投资的财富,是一种明智的理财手段。这种保险适合于收入比较稳定,较高资产,希望有稳定的回报又不想自己参与投资的人士,也是投资者希望赚取避税收入和财产完整继承的好选择。





