美国的房地产业已经是一个相对成熟的产业,了解美国的购房知识,首先要做好充分的准备,才能在最后出手买房时不花冤枉钱。
从房屋结构看
美国的自有住宅房子种类主要有:
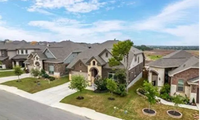
1 独立别墅 ( Single Family House )
独立屋(俗称独立别墅)占目前在美国销售的非公寓群住宅中的87%左右,独立别墅的特点是业主拥有较大的土地,并对此土地有全权得使用权,作为独栋别墅的业主,所有的事情都可以自己作决定(在合理范围内),从房屋外型风格、庭院改善以及家庭生活习惯到建造花园、游泳池、网球场、饲养宠物等等。当然,业主还须支付房屋修理和日常维修的全部费用。独立别墅通常适合业主买来自住的,可以根据个人的喜好,打造自己梦想的家园。

2 联排别墅 ( Townhouse )
联体别墅或联体住宅指的是各自单独拥有的住宅(连同房屋下边的地),但是和一家或几家邻居的房屋共享公共墙壁。从老城区的排房到商业区的两家合用的两层小楼以及高尔夫球场别墅,这类住宅介于公寓和独栋别墅之间。
这是不是最佳选择呢?取决于个人的爱好和兴趣。类似独栋别墅,多数这样的住宅有一个院子(虽然一般很小);又如公寓,一般配备有共用的休闲场所(如游泳池,网球场),但是同样存在诸如环境较嘈杂、隐私性弱和建筑风格雷同等问题。通常联体别墅升值高于公寓,而低于独栋别墅。
3 独立产权公寓 ( Condo )
有产权的独套公寓住宅. 同样,公寓也有很多种类和形式(独栋小楼、仓库阁楼、高层公寓),但都离不开两个基本原则:
1)每位业主只拥有其单元内部的所有权以及从屋顶和外墙到所有公用设施的一部分所有权。2)所有的业主都要支付物业费,用以日常维修,公共区域的修缮,保险以及意外费用。
从房屋性质看
在美国上市房源里面,按照它的性质分类,大致可以分成:
1 传统买卖屋(Standard Sale)
传统买卖屋是指,房屋所有人所拥有的房子,委托经纪人上市出售。这种形态的房子,通常屋不会把价格定得太低,如果有买主对房子有兴趣出价,通常价格是有弹性的。
2 银行屋(Real Estate Owned)简称REO
银行屋的所有人是银行,这种房子都是原来的屋主因为积欠了房屋贷款而经过法律程序被贷款银行收回,再交由经纪人出售。银行的要求是能够迅速售出,所以这类房子大部分的定价低于市价,这个比例可能会是5%-15%。
3 短售屋(Short Sale)或称为银行赔售屋
“短售屋”的所有人是付不出贷款的现屋主,他们不想让房子被银行拍卖,另一个折衷办法就是以“短售屋”的形式出售。举例来说,他可能欠银行贷款五十万元,而现在市场的价钱只能卖到三十五万,所以他们希望银行同意以接近三十五万的价格出售,其余十五的差额就一笔勾销,让银行去承担。房子的所有人虽然是屋主,但房屋 售价的决定者却是银行。这样的房子因为要经过银行的估价和审核,所以需要更多的时间才能完成售屋的过程。目前银行审核的时间大约为2-5个月,长到一年的也有。“短售屋”的房价通常和银行屋差不多,甚至比银行屋的价格更低,但最后的成交价需要银行的认可。

当你办理房屋贷款时,得搞定几件事,让贷方信心满满地借钱给你。首先,交首付款的时候,大多数贷款机构都得先查查你的信用记录,还有你的收入和债务情况。还有一件事要搞定,那就是买房屋保险。通常,在办理贷款结案前,房主得搞定最低保险要求。下面一起来了解下这保险的重要内容。
房屋贷款机构要求你提供房屋保险证明才会借钱
房屋贷款机构想确保有东西可以当抵押,所以他们常要对房子估值。他们也不会借超过房子价值一定百分比的钱。目的就是保证,如果房主不还贷款了,他们可以拿房子抵债。就算房主不还不了钱,他们能卖掉房子把自己的钱捞回来。
由于房子是抵押品,贷款机构要求房主买足够的保险覆盖房屋价值,他们才肯放贷。大多数贷款在房屋交易关闭时要求提供房屋保险证明,这样房屋就有了保护。
设想一下,如果贷款机构不要求房屋保险,一旦发生火灾等灾难,大多数人没那幺容易就有钱重建房子。房主可能不得不遗弃烧毁的房子,这样贷款机构没法卖房子变现,就成了赔钱的一方,或者得打官司追回钱。
为了避免这种情况,贷款机构通常要求你购买能覆盖房子全额重建价值的保险。这样,如果发生火灾或其他灾害,就有钱可以重建房子。
房屋贷款期间都得保持房屋保险全部覆盖
贷款机构不仅要求你在购房交易关闭前购买房屋保险,还得确保整个贷款余额期间房子都有保险。
如果房屋保险一旦失效,房屋贷款机构可以采取“强制保险”的措施。简单说,房屋贷款机构就会强制给房子保险,而且通常是超级贵的那种。这份保险能保护抵押品,但得房主买单。而且,通常不包括房主可能需要的其他附加保险,比如房屋内的个人物品保险。
为了避免可能因为房屋保险覆盖不足而得掏更多冤枉钱,房主应保持所需的房屋保险有效。就算房屋贷款还清了,继续保持这种保险也是不错的,毕竟房子是有价值的资产,要是出了问题,想要重建光靠积蓄可能是不够的。
 (1).jpg?x-oss-process=image/resize,m_fill,w_200,h_120/quality,q_80)