作为世界第一大经济体,美国是当之无愧的掘金宝地。美国房产具有收益稳健、省时省力等优势,在美国买房置业是高净值人群的必选项。
但是既然是投资,风险就是相对的,作为投资者一定要小心谨慎。今天,就来给您分享几条美国房产投资要注意的需知事项,希望对正在为买房发愁或者担忧的您有所帮助。
美国购房对赴美签证或申请移民没有直接关系
这是一个很常见的问题,但买房与移民或签证之间是没有任何关系。在美国买房、移民或美国签证都是由不同的部门及人员来处理。移民局管不着申请人在美国有没有房产,当然,更不会因为有没有房产而区别对待。所以,千万别把移民或签证与买房混为一谈。
该如何对美国房产出价
美国房产的信息是很透明,您看好一处房产后,经纪人会帮助您做房屋的价格评估,估算这个房子在最近的市场交易中的现在价值。
如果卖主的要价高了,经纪人就要帮助买家杀价。如果要价低于市价,经纪人就要帮买主赶快抢下。有的时候有多位买主都看上同一个住宅,为了得到住宅,可能要出比要价高几倍的价格才能行。
因此,并不是每一个房屋都要杀价,而是要看要价的高低。重点是,买家要能正确评估房屋的价值,当然这需要一位好的经纪人协助。
美国房产出租问题
很多买家担心房屋无法出租的问题。其实是多虑了,没有房子是租不出去的。事实上,房子能否出租取决于业主的租金是否符合租赁市场的价格。关键在于定价是否符合市场。
不是每个外国人都能办理贷款
海外买家可以在美国贷款购房,并且很寻常也很容易。但是,不是每一家银行可贷款给海外买家。
外国人贷款与美国人贷款之间是存有差异的:
美国人贷款条件:信用、收入、工作是否稳定。
外国人贷款条件:需有较多的自备款,通常要求40%-50%左右。一般大约能贷到5-6成。
由于每一个银行的贷款利率不同,对申请人的条件要求也不同。比如,一些银行只贷给外国人3~7年,但也有银行能够贷到30年。而有的银行利率较高,但手续简单要求低;有的银行利率低,但是要求条件多,并不是每个人都能符合。建议申请贷款之前咨询多家银行,多比较。选择适合自己,对自己最有利的一家。
美国买房税费问题
在美国,无论你是美国人还是外国人,购房时所要缴纳的税费都是相同的。只有在卖房时稍有不同。当地居民在卖房时,在一定限额内是免增值税的。这个对当地人自住屋的优惠是单身有25万免税。夫妇共同拥有则有50万的免税。
举例说,如果是夫妻两人用五十万买进房屋,再用一百万卖出房子,他们就符合不用对五十万的增值部分缴税。那对于海外投资者,需要缴纳一个资本利得税也就是增值税。

美国的房地产业已经是一个相对成熟的产业,了解美国的购房知识,首先要做好充分的准备,才能在最后出手买房时不花冤枉钱。
买什么房从房屋结构看美国的自有住宅房子种类主要有:
1.独立别墅 ( Single Family House )
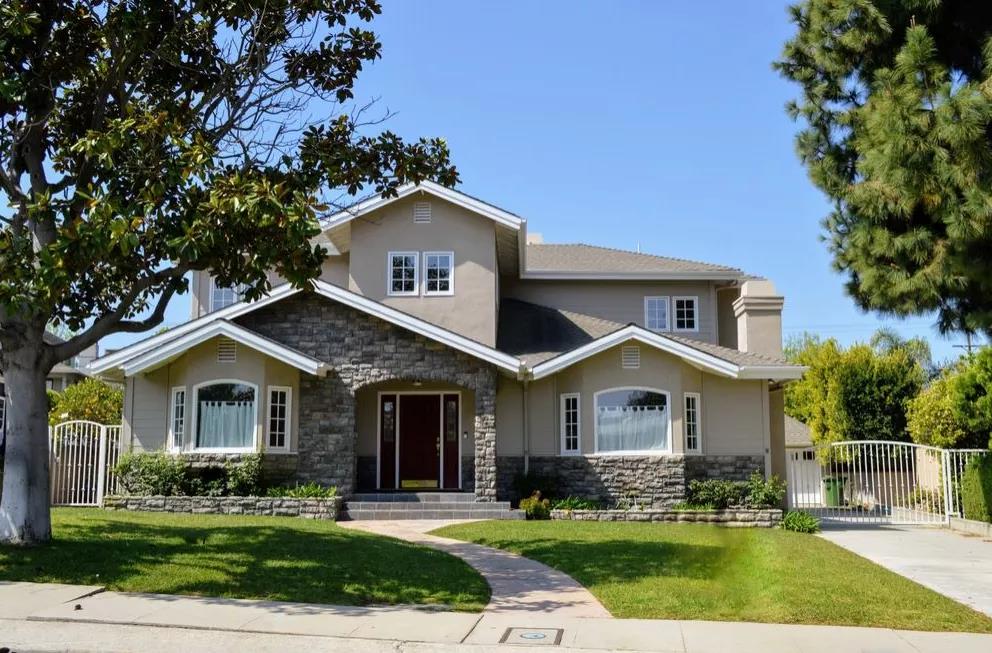
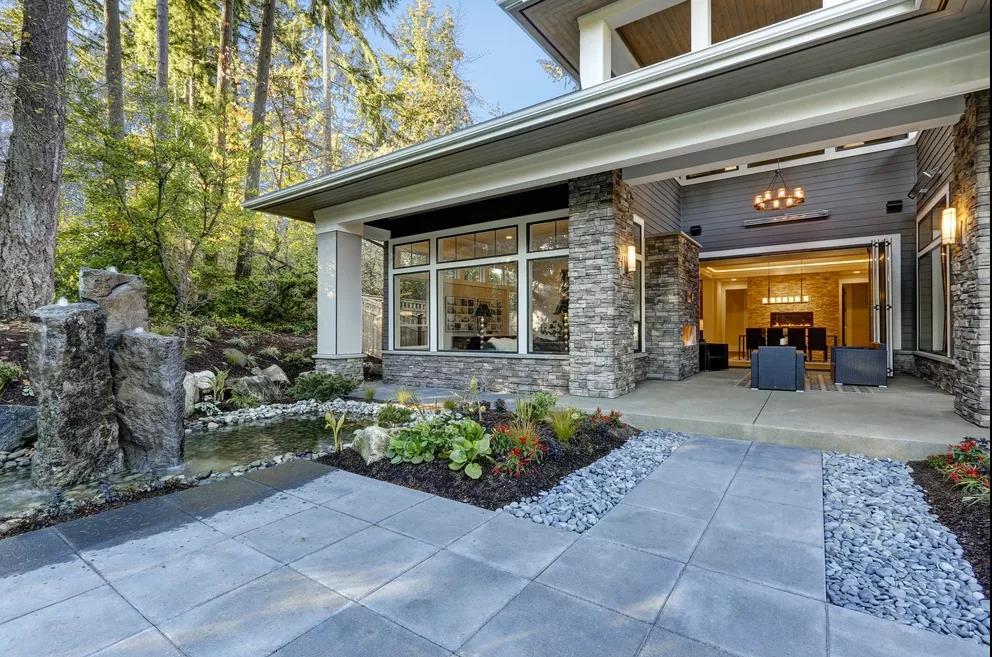
独立屋(俗称独立别墅)占目前在美国销售的非公寓群住宅中的87%左右,独立别墅的特点是业主拥有较大的土地,并对此土地有全权得使用权,作为独栋别墅的业主,所有的事情都可以自己作决定(在合理范围内),从房屋外型风格、庭院改善以及家庭生活习惯到建造花园、游泳池、网球场、饲养宠物等等。当然,业主还须支付房屋修理和日常维修的全部费用。独立别墅通常适合业主买来自住的,可以根据个人的喜好,打造自己梦想的家园。
2.联排别墅 ( Townhouse )
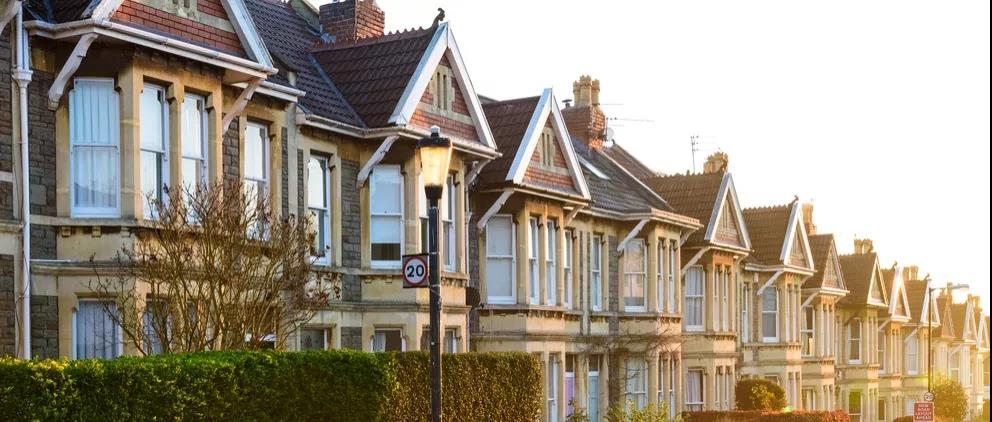
联体别墅或联体住宅指的是各自单独拥有的住宅(连同房屋下边的地),但是和一家或几家邻居的房屋共享公共墙壁。从老城区的排房到商业区的两家合用的两层小楼以及高尔夫球场别墅,这类住宅介于公寓和独栋别墅之间。
这是不是最佳选择呢?取决于个人的爱好和兴趣。类似独栋别墅,多数这样的住宅有一个院子(虽然一般很小);又如公寓,一般配备有共用的休闲场所(如游泳池,网球场),但是同样存在诸如环境较嘈杂、隐私性弱和建筑风格雷同等问题。通常联体别墅升值高于公寓,而低于独栋别墅。
3.独立产权公寓 ( Condo )
有产权的独套公寓住宅. 同样,公寓也有很多种类和形式(独栋小楼、仓库阁楼、高层公寓),但都离不开两个基本原则:1)每位业主只拥有其单元内部的所有权以及从屋顶和外墙到所有公用设施的一部分所有权。2)所有的业主都要支付物业费,用以日常维修,公共区域的修缮,保险以及意外费用。
从房屋性质在美国上市房源里面,按照它的性质分类,大致可以分成:
1.传统买卖屋(Standard Sale)
传统买卖屋是指,房屋所有人所拥有的房子,委托经纪人上市出售。这种形态的房子,通常屋不会把价格定得太低,如果有买主对房子有兴趣出价,通常价格是有弹性的。
2.银行屋(Real Estate Owned)简称REO
银行屋的所有人是银行,这种房子都是原来的屋主因为积欠了房屋贷款而经过法律程序被贷款银行收回,再交由经纪人出售。银行的要求是能够迅速售出,所以这类房子大部分的定价低于市价,这个比例可能会是5%-15%。
3.短售屋(Short Sale)或称为银行赔售屋
“短售屋”的所有人是付不出贷款的现屋主,他们不想让房子被银行拍卖,另一个折衷办法就是以“短售屋”的形式出售。举例来说,他可能欠银行贷款五十万元,而现在市场的价钱只能卖到三十五万,所以他们希望银行同意以接近三十五万的价格出售,其余十五的差额就一笔勾销,让银行去承担。房子的所有人虽然是屋主,但房屋 售价的决定者却是银行。这样的房子因为要经过银行的估价和审核,所以需要更多的时间才能完成售屋的过程。目前银行审核的时间大约为2-5个月,长到一年的也有。“短售屋”的房价通常和银行屋差不多,甚至比银行屋的价格更低,但最后的成交价需要银行的认可。
怎么买房掌握以下方法可保障在购买时节省更多。
1.与最近出售的房屋进行对比
对比的内容包括:面积、条件、邻里以及设施。一幢新近装修、单层、有附加车库的面积为1200平方英尺的住房应该与同一街区同样面积的住房价格相当。
2.与市场上的其他房屋进行对比
在这种情况下,你可以参观其他房屋以了解其规模、条件和设施与你正在考虑购买的房屋的优劣,然后再对房价进行对比,卖主一般都清楚他们的报价要不违背市场价格才会有竞争力。
3.与未售出的房屋进行对比
如果你打算购买的房屋与那些准备出售但最终没买出的房屋价格相同,那么你该考虑定价是否偏高。此外,如果市场上有数个同样的物业,那么价格会略低,特别是空置的物业。
4.考虑这一地区的市场情况和增值情况
房价是持续升高还是下降?如果是卖方市场,房屋的性能可能会被高估,而如果是买方市场,则可能被低估。这一切取决于该房地产市场是处于繁荣还是萧条的曲线上。
5.是否要买业主直售(for-sale-by-owner)房屋
由于没有经纪人参与而不需付佣金,一般这类房屋价格可打6%的折扣。但许多卖家在确定房屋价格时没能考虑到这一点。另一方面,卖方从一开始就未在代理的指导下给出合理的价位或对代理人不满而自行出售。不管哪一种情况,房屋的价格都可能被高估。
6.了解这一地区的升值预期
你选择的地区可能对未来的价格产生影响。如果该地区有积极的发展计划,如大型购物中心的兴建,轻轨的延伸,或者大型公司的迁入,都会给这一地区带来房地产市场的升值。即使是计划增加更多的道路或新建学校也是不坏的兆头。另外,如果杂货店和加油站倒闭,房价会因此受到影响。
7.你的经纪人的意见是什么
即使没有任何分析数据,你的经纪人可能对该房产的价格是否合理,合理的价格应该是多少有很好的直觉。
8.价格对你是否合理
如果你不喜欢这一物业,那么任何的价格都不会合理,即使你讨价还价之后。相反,如果你为了自己喜欢的房屋支付得比市场价稍高,你也不会太在意。
9.价格测试
即使是在一个卖方市场,你也可以提出相对低的价格观察卖家的反应。有些卖家为避免讨价还价的麻烦而标出最低价格,还有些卖家出价会高出他的期望值,因为他认为买家会砍价,或侥幸有些买家会接受他的高价位。
10.进行资产评估和房屋检查
一旦签下合同,贷款人为了保护其经济利益要对房屋进行评估。贷款人希望明确的是一旦你停止支付抵押金,他收回房产或进行拍卖时不致亏本。





