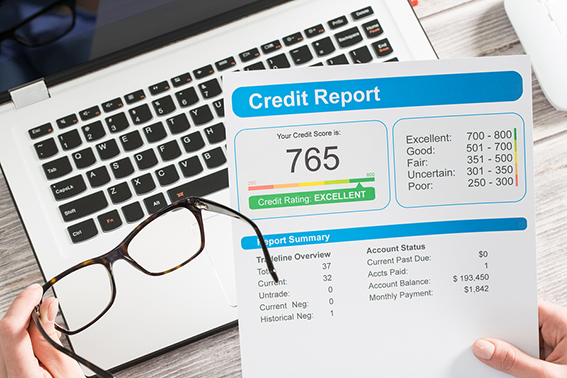
大家都听说过信用记录和信用评分(FICO),在美国,它会伴随你一生,小到开水电、网络,大到买车、买房都需要它,所以一定不要忽视你的信用评分。
「新冠病毒」疫情肆虐,重挫经济,迫使人们对债务更加小心。对贷款公司来说,更是要特别谨慎。
信用卡公司多数都在寻求通过减少向人们提供资金,以降低风险,并防止失业者在疫情严重的时候,出现无法付款,而大量违约的情况。信用卡公司会将你的信用额度降低,但未必会主动通知你,因此你的信用评分也可能会因此下降。
如果你已有一段时间没有查看你的信用评分,现在应该是时候,弄清楚你是否是不知情的受害者,并采取措施解决。
信用额度降低,可能会迫使你对债务更加保守,但同时也会削弱你借钱购买所需物品的能力,包括购屋或买车都会受影响。
构成你的信用评分,最大因素之一是你的信用使用频率。所用信用与尚可使用信用的这种度量方式,占你信用评分分数的百分之30,这是最流行的计分方法。
信用咨询公司喜欢借钱不超过他们能借额度的人。为了获得良好信用评分,你的信用卡余额不得超过支出限额的百分之30。如果只使用百分之10或更低,则是更好。
但是,当你的信用额度下降时,你当前使用信用卡的金额,会突然占可用信用额的百分比提高。当你使用信用的比率急速上升,会影响你的信用评分。
如果你担心会发生这种情况,可考虑注册一个免费的「信用监控服务」(credit monitoring service),该项服务会在任何时候或任何原因,或者是信用报告出错,你的信用评分被降低时,就会马上通知你。
(文章内容源自网络,版权归原作者所有,如有问题请及时联系我们)

英文Trust本身的意思是信任,在法律范畴里翻译成信托。它是一个法人,有别于自然人,不会死亡,有自己的税号(Tax ID)。一个完整的遗产规划肯定有各种信托来铺路,因为信托不仅能帮我们省税,避免遗产税,还在一定基础上具有法律保障、避免法院认证和子女离婚财产保障的功能。信托是一种法律契约,信托设立人(grantor)设立信托,把财产放到信托中。名义上,已经放到信托中的财产属于信托所有。信托有三方:设立人(grantor)、委托人或执行人(trustee)和受益人(beneficiary)。信托可以简单地理解为:设立人为了第三方(受益人)的利益而把财产放到信托中,由委托人根据设立人的意愿来管理和分配财产。信托根据执行人掌控能力分为:可撤消信托(revocable trust)和不可撤消信托(irrevocable trust);信托根据其生效时间又可分为生前信托(Inter-vivos Trust or Living Trust)和生后信托(Testamentary Trust)。
可撤消信托(Revocable Trust)
常见的生前信托(Living Trust)就是一种可撤消信托,在可撤消信托中,虽然表面上看设立人把财产放到信托中了,但设立人保留完全的支配权和控制权,生前信托的好处主要是:已放入生前信托的财产在设立人过世后不需要经过法庭认证(probate)而可以直接传给你指定的收益人。这是遗嘱所没有的好处。遗嘱和没有遗嘱的财产在当事人过世后都要经过一个耗时又费钱的法庭认证(probate)程序,而且所有的财产明细和家庭情况都公布于世,隐私全无。
生后信托(Testamentary Trust)
当信托设立人过世后,生前信托中的财产就开始步入生后信托的过程,根据其性质不同又分为三类,行话叫A、B、C Trust,适用于遗产规划。
A. Survivor’Trust
先过世那方把所有名下的财产交给在世的配偶使用和分配,以后怎么分后裔也是后过世的配偶决定。
B. By-pass Trust (Credit Shelter Trust)
先过世的那方指定财产受益人,此信托若是不多于当年的遗产豁免,目前是549万,放进去,不管以后涨到多少钱,都是没有遗产税的。在世的配偶可以领取信托中的收益,但不能领钱本金,并无权修改已指定的受益人。这对保护子女的财产利益非常有帮助,如果您担心您先过世,您孩子 的财产会被“后妈”、“后爸”不合理瓜分,这是一个良策!
C. Marital Deduction Trust (Qualified Terminal Interest Trust简称Q-TIP)
先过世的那方指定财产受益人,在世的配偶可以领取信托中的收益,但如果他/她生活穷困潦倒,还是可以支取本金,以保证其生活质量,但无权修改受益人及分配情况。
不可撤消信托(Irrevocable Trust)
顾名思义,就是一旦信托设立人设立此信托,他们已经把拥有权(owership)放弃了,没有受益人的同意,设立人不得修改和取消此信托。您赠与到其中的财产是一种终极赠与,您完全放弃了所有权,不可以再拿出来,故此,这种信托中的财产享有税务上的好处。
A. ILIT(Irrevocable Life Insurance Trust (不可撤销的人寿保险信托)
在遗产规划中,最普遍的一款是不可撤消人寿保险信托。投保人(the insured)向这种信托每年赠送(gift)一笔钱,由信托向保险公司申请保险、支付保费,信托拥有这份保险。由于被保人不直接支付保费,也不拥有保险,所以死亡赔偿(Death Benefit)不记入遗产,故没有遗产税。目前专门用于遗产规划的险种是Survivorship Universal Life (second-to-die)和其它有现金值(cash value)又有guarantee death benefit的SIUL (survivorship index universal life)都是非常好的产品。
B. 朝代信托(Dynasty Trust)
此信托可以让您的子子孙孙都能享用您留下的财富,但又不能过分滥用。朝代信托的依据是美国有关财产转移的四条法律: 第一,遗产超过一定程度要交遗产税,税率在40%左右;第二,每人可以赠与14000美元(2017年)的財物,若夫妻联合赠与就是28000美元;第三,每人一生有549万美元的赠与额(2017年);第四,如果隔代传授,即不传子而传孙,则在遗产税之外要再交一个隔代赠与税,税率和遗产税一样,大约是50%。放在朝代信托中的财产一般是可以升值的,如股票、共同基金和出租的房地产。朝代信托再用其中的资产购买人寿保险,使朝代信托中的财富可以不断地大幅度增值。朝代信托中的资产可保留三到四代(120年或更长)。几代下来可以累积极其巨量的财富。
C.QPRT(Qualified Peronsal Residence Trust个人合格住宅信托)
可以把每年14000美元的免税额度赠与在此信托中,把房产在无税的情况下转给下一代。此信托的弊端是该房产不能买卖。
C.QPRT(Qualified Peronsal Residence Trust个人合格住宅信托)
可以把每年14000美元的免税额度赠与在此信托中,把房产在无税的情况下转给下一代。此信托的弊端是该房产不能买卖。
需要指出的的是,不是所有的律师都精通信托,信托要找专业的律师来做。林林总总介绍了几种信托,不管是从保护隐私、避免认证花钱耗时的角度来权衡,还是从避免遗产税、保护孩子的利益来考虑,信托都是非常重要的,而且是越早做越好,因为您是按当年的遗产豁免额把财产放在信托里,其增值的部分是不用交遗产税的,所以时间就是金钱在这里体现地淋漓尽致!前台湾首富王永庆过世在美国,就是没有做好信托,财产分配家人挣得你死我活,家庭隐私众人皆知,更不用说认证耗时费钱,单是交遗产税就是天文数字!香港大亨李嘉诚早在2012年正式向媒体公布了自己的财产分配方案,致力做好各种信托,并为自己和家人购买了足够的人寿保险,“富不过三代”在他们家是绝对不成立的。
(文章内容源自大武地产与投资,版权归原作者所有,如有问题请及时联系我们)





