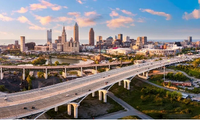
根据高力(Colliers)国际的一份新报告,Columbus是美国最热门的工业市场之一。
该报告根据库存、吸纳量、租金、供应、空置和建筑活动等因素,将Columbus评为25大工业市场。它追踪了美国超过75个工业市场,并指出前25个工业市场“主要集中”在中西部。
租金增长尤其是Columbus地区的一大亮点。工业租金环比增长近10%,同比工业租金增长超过30%。两项指标均位居全国前三。
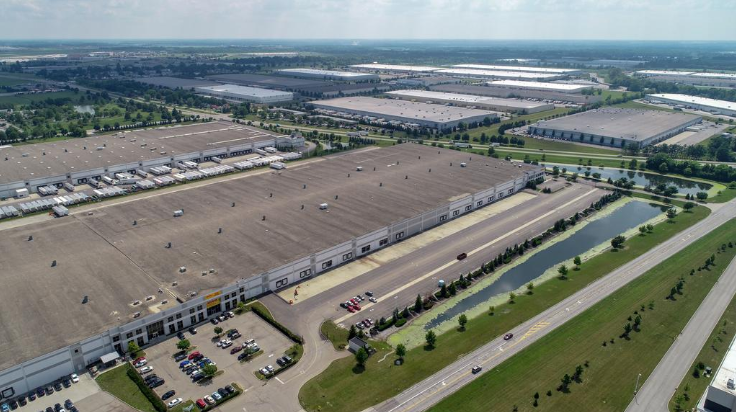 Columbus是今年迄今为止新供应量超过500万平方英尺的七个市场之一。它加入了Dallas-Fort Worth, Texas; Greater Los Angeles; Chicago; Indianapolis; Houston; and Philadelphia。截至第一季度末,每个市场在建面积也超过1400万平方英尺。
Columbus也是库存同比增长超过3.4%的九个市场之一。Columbus和Houston是仅有的两个增长两位数的城市。Columbus的库存同比增长总计17.2%,即5590万平方英尺。
该报告的其他亮点包括:
Columbus是租金要价同比增幅超过15%的15个市场之一。
投机性建筑的强劲水平导致Columbus的空置率环比增加了320个基点。
根据Colliers Columbus团队跟踪的数据,由于“开发商难以从贷方和资本合作伙伴那里获得必要的融资”,预计到2023年底,新开工建设将大幅放缓。
Colliers表示,如果目前正在建设中并交付市场的新开发项目很快就能按预期被吸收,并且总体租户需求保持与历史平均水平一致,租金增长可能会继续保持“积极的轨迹”。

数据已经降至两年多来的最低水平,这是联储会开始试图抑制物价快速上涨以来最具希望的消息。
衡量商品和服务价格的消费者物价指数(CPI)较去年同期上涨3%,环比上涨0.2%与之相较,华尔街经济学家此前预估的涨幅分别为3.1%和0.3%.
剔除波动较大的食品和能源价格后,“核心CPI”同比上涨4.8%,环比上涨0.2%,也低于预估的5%和0.3%.
这些数字可能会给希望降低通胀的联储会一些喘息空间。
在2022年此时,年度通胀率约为9%,是自1981年11月以来的最高水平。
 Key Private Bank首席投资官马泰约(George Mateyo)表示:“通胀方面取得了重大进展,报告证实了这一点。尽管美国大部分地区正在应对外部气温升高,但通胀终于开始降温。
联储将接受这份报告,认为它证实了他们的政策正在产生预期效果——通胀已经下降,而经济增长尚未停滞。”
然而,联储会官员更倾向于关注核心通胀率,目前该数值仍远高于其2%的目标。
官员预计通胀率将继续下跌,尤其是在占CPI权重三分之一的住房成本下降的情况下。不过,住房指数上月上涨0.4%,较上年同期上涨7.8%.
Bright MLS首席经济学家斯图特万(Lisa Sturtevant)表示:“在通胀中占很大比重的住房成本并没有明显下降。由于联储在疫情期间将利率推得如此之低,然后又迅速上升,联储的加息不仅减少了住房需求——正如预期的那样——而且还严重限制了供应,因为房主将本来要挂牌出售的房子留在手中。”
其他方面,尽管6月能源价格环比上涨了0.6%,但较上年同期下降16.7%,当时加油站的汽油价格在每加仑5元左右。
食品价格6月仅上涨0.1%,而二手车价格下降0.5%,后者是2022年初通胀飙升的主要推手。
当月机票价格下跌3%,较去年同期下跌8.1%.
CPI的回落帮助提高了雇员的工资水平。5月至6月,经通胀调整后的实际平均时薪增长0.2%,同比增长1.2%.在去年6月达到顶峰的通胀飙升期间,雇员工资的增长一直落后于生活成本的增长。
华尔街对该报告反应积极,道琼斯工业平均指数期货上涨超过200点,美国国债收益率全面下跌。
交易员仍认为,联储会在本月晚些时候的议息会议上很有可能加息25个基点。
然而,市场定价显示,这次之后将暂停加息,因为官员们希望让一系列紧缩政策在经济中发挥作用。