个人财务状况出现动荡,对于按时缴交信用卡帐单、朝着理财目标前进都越来越觉得心有余而力不足的时候,就应该暂时改变付款方式,用现金或签帐卡(debit card,又称扣账卡、 借记卡)代替信用卡。
 麻省理工学院史隆管理学院(MIT Sloan School of Management)研究报告指出,消费者以信用卡购物时,大脑酬偿中枢(Reward Center)会受到刺激,结果买下更多商品。在这项2021年进行的小型研究里,研究人员发现如果改用现金,将可避免过度消费,也不必烦恼信用卡的循环利息。
信用卡消费红利点数累积到足以出门渡假,并不是人人都能实现的梦想。如果想要维持良好的信用评分,消费者最好将信用卡帐单缴清,不要有积欠余额,并用这张信用卡缴交定期出现的小额花费,例如网络影音串流订阅费用以及其他金额较小的交易。如果信用卡太久没用,发卡金融机构可能关闭帐户,导致信用分数扣分。
倘若出现以下三种情况,就应该认真考虑以现金或签帐卡代替信用卡:
1、特定项目经常过度花钱
理财专家说,如果倾向于在特定项目常常过度消费,可以考虑拿出一笔固定金额的现金或设置签帐卡额度做为专款专用。对于不会打乱预算规画的开销,则可以继续刷信用卡,每个月收到信用卡帐单时把帐款全数缴清,避免缴交利息。
2、属于情绪化消费者或冲动型消费者
某些民众可能身为情绪化或冲动型消费者却不自知,理财专家克列蒙斯(LaQueshia Clemons)说,查看信用卡帐单可以达到反省效果,思考当初购买的动机为何。
克列蒙斯说,某些人每当难过或情绪波动的时候,就到亚马逊网站(Amazon)买东西或前往购物中心消费。她说:「购物会让人出现愉悦感,取代原本的负面感受」。
如果无法达到财务目标,或者不断累积债务,可能需要找金融治疗师(financial therapist)咨询。
 3、债台高筑已经无力解决
信用分数不佳的民众,可以考虑向非营利信用咨询机构洽询。这些机构的顾问不是心理辅导员,但能提供理财建议,评估是否符合参加债务管理方案(debt management plan)的资格,将所有债务集成为利息较低的单一偿还方式。参加这项计划时,信用卡可能遭到停卡,因此要有改用现金或签帐卡的心理准备。

如何停止用时间换取金钱,并开始创造被动收入 请和我一起想象,
你的工作日开始于平常的例行公事,但在上午过半时,你收到了被解雇的消息。对大多数美国人来说,这意味着从明天早上开始没有收入。
现在,假设在你就业期间,你利用了你的资金。
富人不为钱工作,而是让钱为他们工作。-罗伯特·清崎
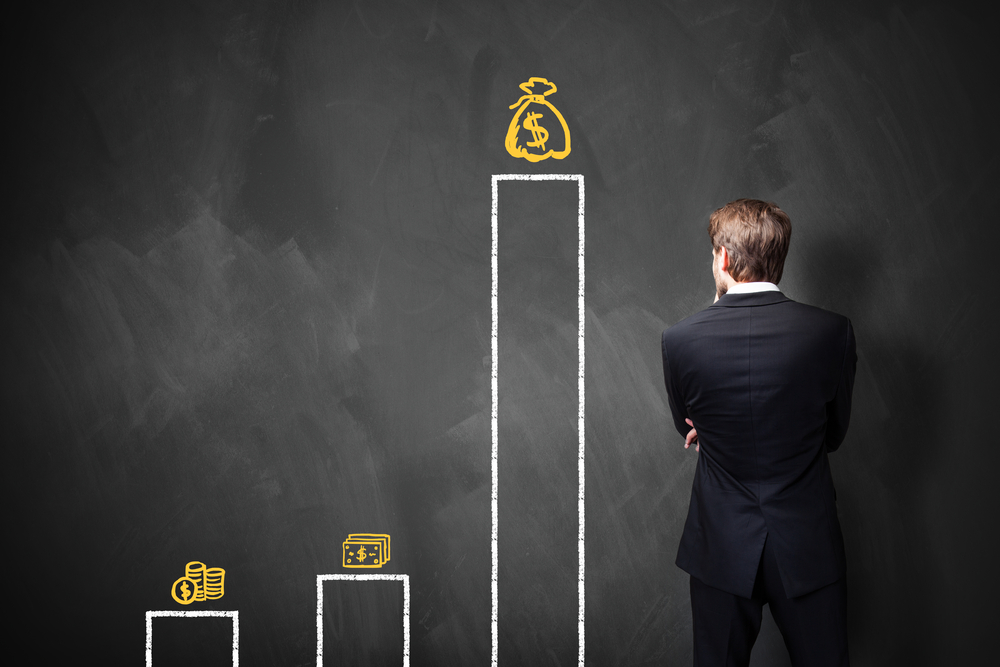 三种类型的收入
大多数人的收入是主动收入,这意味着来自一个稳定的薪水。但富裕的人通常赚取剩余收入或被动收入(或者两者兼有!)。
主动收入
主动收入来自你的雇主,需要付出努力才能获得金钱。当你停止工作时,收入也停止。
剩余收入
剩余收入意味着你在工作完成后获得收入。例如,作家销售的每一本书都会提供剩余收入。
被动收入
被动收入几乎不需要努力就能赚取,并且即使你不工作,收入也会持续流动。房地产投资是最稳定的被动收入来源之一。
还记得失业的情景吗?假设在就业期间,你在一边建立了被动收入。
自从被解雇以来,你的收入减少了你的月薪金额,但你仍然有收入。当你的被动收入超过你的主动收入时,你就实现了财务自由。
股票投资与房地产投资
从历史上看,股市的年回报率约为8%,这意味着10万美元大约可以产生每年8000美元的收益。这仅相当于每月667美元。要替代每月3000美元的收入,你需要每年36000美元,相当于45万美元的8%。
然而,用于房地产投资的10万美元可以购买一栋价值40万美元的出租房。
如何做到这一点呢?银行提供30万美元。你出资25%,银行出资75%,你获得100%的利润。
一套租金为3600美元、按揭为2100美元的40万美元住房
每月净收入为1500美元。
理论上,两个这样规模的投资可以替代每月3000美元的收入。总租金收入加上2.5万美元的额外资产(基于每年5%的增值)等于4.3万美元,即仅仅一年就可以获得43%的回报。
 但我不想成为房东
数据看起来很吸引人,但成为房东并非如此。
这就是你可以加入一个小团队来购买房地产的地方。当投资10万美元进行房地产集资时,可以每年获得8000美元的回报(8%),类似于股票市场。然而,真正的机会在于资产的出售。集资通常持有房产约5年。在此期间,进行建筑改善,土地市场价值通常会上升。在出售时,你将收到16万美元(利润6万美元)。这外加每年8000美元的passive income(总计4万美元),等于20万美元,这是平均每年20%的回报率。如果在就业期间能够创造被动收入,那么在面临解雇时,你会感到更少的压力。你甚至可能会庆祝失业。