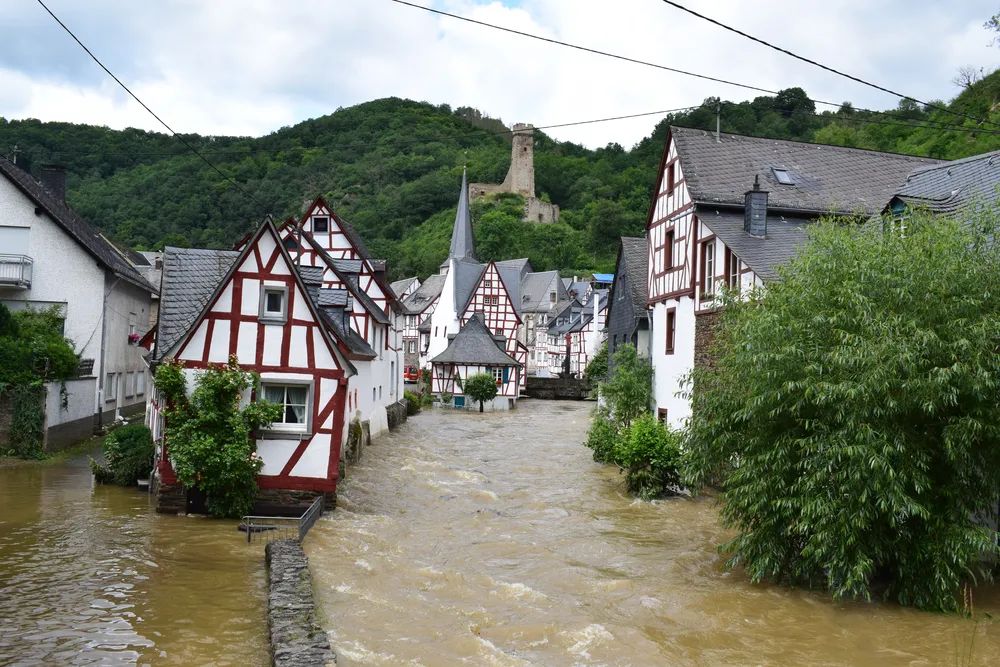
2023年开年,多地经历了大范围的超强降雨,很多地区出现了洪涝灾害,房屋被淹。洪水保险一般是单独购买的,取决于房屋的位置,有些房子需要强制购买洪水险。近几年自然灾害频发,除了首先保护好自身安全外,房屋受损后如何索赔也很重要。
今天,我们就来聊一聊如何向Home Insurace保险公司索赔,进行房屋修理。希望能为大家提供一些有用的信息,也希望2023年大家都平安顺利。
快速响应
1.发现房子受损,必须在第一时间给你房屋保险公司打电话,详细报告受损情况。
2.在理赔鉴定师来之前,不要扔掉任何东西,还要为受损的地方拍照,拍视频,保存证据。
3.在理赔程序开始之前,也不要做任何永久性的维修。
4.可以自己先做一些简单的临时维修,比如清除房间积水,盖住窗户和屋顶破洞,防止雨淋和破坏加大。
5.临时维修时购买的任何材料和工具,都应保留好收据。
积极索赔
1. 一旦保险公司开始受理你的case,可能会有不同的人联系你,你要记录好每一个联系人电话和邮件,以及所有的沟通细节。
2.准备随时回答有关损坏情况的任何问题,你自己需要提前拟一份清单和备忘。
3.如果你的房子受损严重,需紧急处理。可以向保险公司申请紧急预付理赔金。
4.如果房子无法居住,保险公司甚至有义务报销临时酒店以及食物等基本生活开销。Home Insurance有很多这样的附加项,主要看你在投保时有没有选择购买。
合理维修
1. 开始维修前,找多家公司或者维修师傅报价。选出报价合理,诚信度高的维修方。
2.Home Insurance理赔都有一个额度比例,一般是房子市值的1%。很好理解,比如房子市值是$400K,那么维修费$4k以内的部分由房主承担,超出$4k的部分由保险公司承担。
3.所以选择合理的报价很重要,因为如果整个维修费用过高,保险公司会以此为依据增加你未来的保费。
4.保险公司会审核维修方资质,维修项目以及金额,最终批准全部或部分项目。
5. 批准后可能一次性付给索赔房主支票,或者根据施工的完成情况,分期给支票,这样也是防止房主拿了钱不维修的情况。拿了钱不维修不仅会让房子贬值,更是损害到了房贷方的利益,属于骗保行为。
6.维修开始以后,必须跟踪监控施工质量。在每一项维修完成中期或结束时,给施工方结账,保护自己的利益。
7.全部维修完成以后,向保险公司报备。更新后的房屋硬件条件,会影响到未来保费的增减。
人寿保险保费融资的一些潜在好处包括:
保持现金流
通过为保费支付提供资金,个人可以避免大型人寿保险的前期成本,这可能有助于将现金流量用于其他投资或支出。
降低自掏腰包的成本
有了溢价融资,个人就可以以比他们自掏腰包支付保费更低的利率获得贷款。随着时间的推移,这可能会节省大量资金。
增加保单规模
通过为保费提供资金,个人可能能够负担更大的人寿保险,而不是他们能够预先支付的保费。这可以为他们所爱的人提供更大的经济保障。
可能减少遗产税的责任
如果人寿保险政策结构合理,保险单的收益可以免征遗产税。这可以帮助减少个人财产的整体税务责任。
偿还条款的灵活性
有了溢价融资,个人可能能够组织偿还贷款,以符合他们的具体财务目标和时间表。