儿童税收抵免(child tax credit)01
即使其他应缴税额为零,推估而得的儿童税收抵免额可在一定限额内退还给纳税人。2023年退税额最多1600美元,高于2022年的1500美元。
2018到2020年儿童税收抵免额为2000美元,之后因爆发疫情,2021年3月抵免额上调至17岁以下儿童每人3000 美元、或6岁以下每人3600美元, 2021年全年按月支付。2022年恢复常态,每个儿童2000美元、不再按月支付。
一旦孩子届满17岁,儿童税收抵免便转变为「受抚养人税收抵免」(dependent tax credit),降为每人500美元。
儿童税收抵免的资格有薪资规定。单身申报者、以户主身份申报或已婚但单独申报的家庭调整后总收入须不超过 20万美元;已婚并共同申报者调整后总收入不得超过40万美元。如果超过以上门槛,抵免额随薪资增加而递减,每增加1000美元抵免额便减少50美元,直到抵免额归零。
另一重要规定是,2022年必须为子女提供至少一半的经济支持才能获税收抵免,而且,孩子当年至少一半时间须与父母同住,如果孩子2022年出生(即使是12月31日),可获全额抵免。
儿童和受抚养人税收抵免(Child and dependent care tax credit)02
针对支付儿童保育费而设,与儿童税收抵免相似但又不同,而且不可退还。2022年,付费请专人照顾13岁以下符合条件的儿童或任何年龄残障受抚养人便有资格申报,抵免额是每人最多3000美元合格费用的35%,如果孩子或受抚养人超过一个,最多可针对6000美元合格费用申报,推估而得的抵免额为2100美元。这笔抵免额可补贴托儿所、私立幼儿园、课后辅导和日托等费用。
低收入家庭福利优惠(Earned income tax credit,EITC)03
为人父母者为中低收入者(例如,有一个孩子的单亲父母调整后年收入不超过 4万3492美元)便有资格申请,孩子人数不受限、可退税。父母亲收入越少、所得税抵免越多,抵免额从3733美元到6935美元不等,取决于孩子人数、父母亲收入和个人或联合申报等状态,即使没有符合条件的孩子但收入偏低也可申报,抵免额560 美元。
领养税收抵免(Adoption credit)04
2022年提交收养申请者每家庭可申报每个孩子最高1万4890 美元联邦领养税收抵免;调整后总收入低于22万3410美元可获全额抵免,介于22万3410 美元到 26万3410 美元可获部分抵免,收入超过26万3410美元失去资格。
针对2023年申请领养的人,每一家庭每个孩子最高1万5950美元联邦税收抵免,调整后总收入须不超过23万9230 美元;调整后总收入23万9230美元至27万9230美元抵免减少,收入超过27万9230美元便失去资格。
这项税收抵免涵盖许多费用,诸如法律或代理费用、领养过程中可能衍生的差旅费,假如领养有特殊需要的孩子,即使超过支出,也可申请全部的领养抵免额;此外,即使领养最终告吹、在国内进行,仍有资格申报。
美国机会抵税(American Opportunity Tax Credit)05
孩子上大学后,父母亲可申请「美国机会抵税」,该项目涵盖符合条件的全部学费和最高2000美元的必须费用、以及其他2000美元的25%,总计抵免额每年上限为2500美元。
为取得全额抵免,调整后总收入须介于8万至9万美元之间(已婚联合申报者年收入须介于16万至18万美元),40%税收抵免( 即1000 美元)可退还。
终身学习税收抵免(Lifetime learning credit)06
为符合条件的费用提供高达1万美元20%抵免;调整后总收入须介于8万至9万美元(联合申报者则需是16万至18万美元)。这项抵免适用于人生任何阶段, 即使您或配偶正在上大学课程,也可申报,也许需要聘请税务专家或购买报税软件处理。

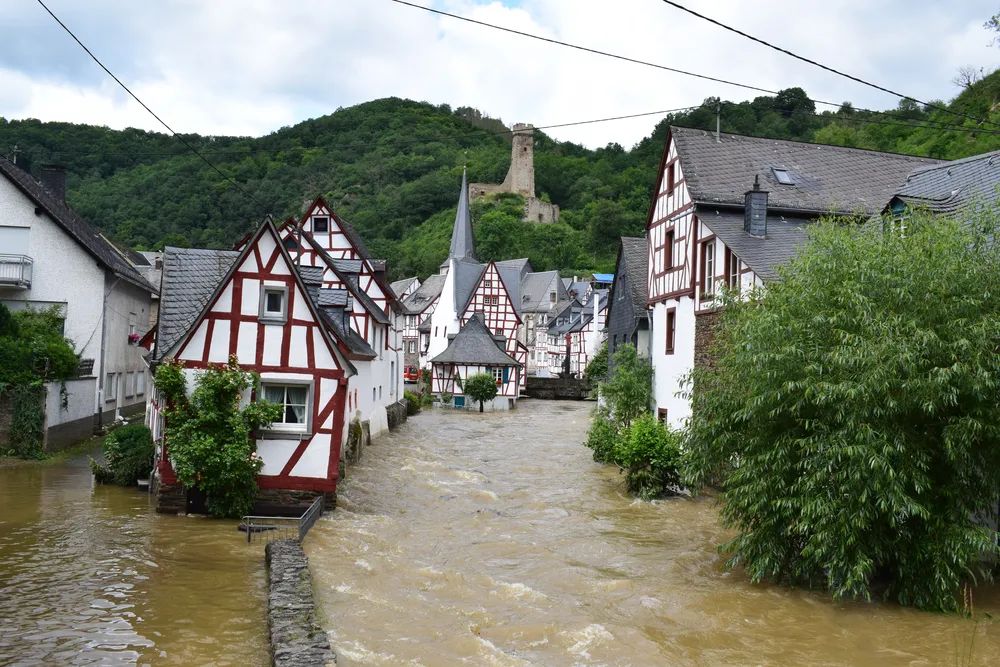
2023年开年,多地经历了大范围的超强降雨,很多地区出现了洪涝灾害,房屋被淹。洪水保险一般是单独购买的,取决于房屋的位置,有些房子需要强制购买洪水险。近几年自然灾害频发,除了首先保护好自身安全外,房屋受损后如何索赔也很重要。
今天,我们就来聊一聊如何向Home Insurace保险公司索赔,进行房屋修理。希望能为大家提供一些有用的信息,也希望2023年大家都平安顺利。
快速响应
1.发现房子受损,必须在第一时间给你房屋保险公司打电话,详细报告受损情况。
2.在理赔鉴定师来之前,不要扔掉任何东西,还要为受损的地方拍照,拍视频,保存证据。
3.在理赔程序开始之前,也不要做任何永久性的维修。
4.可以自己先做一些简单的临时维修,比如清除房间积水,盖住窗户和屋顶破洞,防止雨淋和破坏加大。
5.临时维修时购买的任何材料和工具,都应保留好收据。
积极索赔
1. 一旦保险公司开始受理你的case,可能会有不同的人联系你,你要记录好每一个联系人电话和邮件,以及所有的沟通细节。
2.准备随时回答有关损坏情况的任何问题,你自己需要提前拟一份清单和备忘。
3.如果你的房子受损严重,需紧急处理。可以向保险公司申请紧急预付理赔金。
4.如果房子无法居住,保险公司甚至有义务报销临时酒店以及食物等基本生活开销。Home Insurance有很多这样的附加项,主要看你在投保时有没有选择购买。
合理维修
1. 开始维修前,找多家公司或者维修师傅报价。选出报价合理,诚信度高的维修方。
2.Home Insurance理赔都有一个额度比例,一般是房子市值的1%。很好理解,比如房子市值是$400K,那么维修费$4k以内的部分由房主承担,超出$4k的部分由保险公司承担。
3.所以选择合理的报价很重要,因为如果整个维修费用过高,保险公司会以此为依据增加你未来的保费。
4.保险公司会审核维修方资质,维修项目以及金额,最终批准全部或部分项目。
5. 批准后可能一次性付给索赔房主支票,或者根据施工的完成情况,分期给支票,这样也是防止房主拿了钱不维修的情况。拿了钱不维修不仅会让房子贬值,更是损害到了房贷方的利益,属于骗保行为。
6.维修开始以后,必须跟踪监控施工质量。在每一项维修完成中期或结束时,给施工方结账,保护自己的利益。
7.全部维修完成以后,向保险公司报备。更新后的房屋硬件条件,会影响到未来保费的增减。





