在美国,你的信用评分是如何被评估的,你应该如何查询和提高信用分数。
1.信用分数
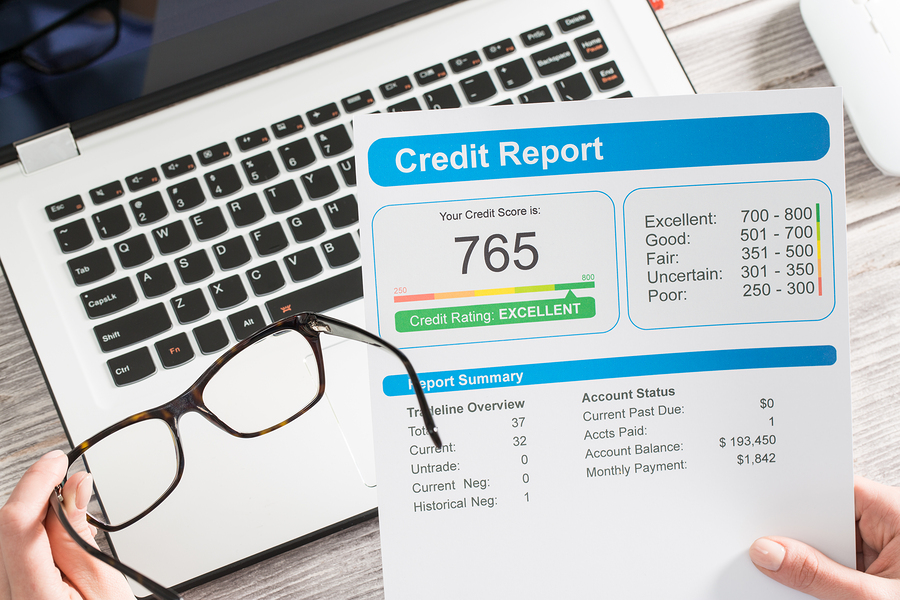
信用评分是一个数字,帮助贷款人评估一个人的信用报告,估计其信用风险。最常见的信用分数是FICO评分,由三大信用报告机构,包括百利,环联和Equifax提供,作为贷款人的参考。信用评分会影响一个人的能力,以符合不同类型的信贷和利率的变化。信用评分并不是一朝一夕的,必须要建立良好的信用,需要较长时间。即使所有因素保持不变,年轻人可能会比年长的人信用评分较低,信用记录的长度占信用评分的15%。年轻人仅仅是因为他们没有长期的信用记录,可能已经处于不利因素。
信用分数里面的大头就是还款纪录和信用额度使用率,总之就是要按时还款,并且降低使用率,特别是只有一两张卡的新手。
tips: 如果刚刚拿到第一张,并且额度很低,如何降低使用率呢?其实只要在每月的statement closing date之前把欠款还上一大部份,最后每月的statement balance就会很低了,信用分数提高就会很快。
还有三小部分:信用历史自然是越长越好,所以每个人的第一张卡都会开无年费的信用卡,并且长期保留。至于有年费的信用卡,还是要按照需求来开,并不是越早越好。信用类型就那么几种,新人基本就是信用卡,以后工作定居的话,再有了车贷房贷,这一部分的分数自然就上去了。最后是New Credit accounts,其实就是hard pull的数量,这一部分只占10%。对信用分数其实影响很小,并且会随着时间延长,对分数的影响越来越小,实际上91天后就基本没影响了,两年之后就会完全消失。
2.信用报告
信用分数来源于信用报告,信用报告主要包括以下几个部分:
1)个人信息,包含姓名,生日,ssn,驾照号码,雇主,地址等信息;
2)信用信息,包含你最近7年的所有信用账户的信息,比如房贷,车贷,信用卡等的额度,每月是否按时还款等;
3)公共信息,包括你是否破产,法律诉讼,纳税相关的信息;
4)信用查询,包括最近两年的hard pull, 和soft pull;
(hard pull:指银行或者借贷方为了评估是否向你借贷时向信用机构查询你的信用报告;soft pull是指其余和借贷无关的信用报告查询。比如自己查询自己的信用报告,信用卡公司为了发广告寻找潜在客户等等。)
3.信用局
信用局是独立的第三方公司,美国有三大信用局,Experian, Equifax和TransUnion。他们的作用是向银行收集个人的信用记录,并且向银行提供申请借贷人的信用报告,并不提供信用分数。这三家公司都是盈利性组织,无论是银行向他们报告客户的信用历史,还是银行查阅向他们新客户的信用历史,都要向这三家缴纳费用。因此,有些银行在汇报客户信用历史时(还款情况,申请新账户),并不会三家都报,或者报的时间有快有慢。比如我的Experian的信用报告更新最及时,TransUnion最慢。我的Experian的hard pull已经10个了,TransUnion才4、5个。因此,从三家信用报告来的信用分数并不一样。
4.查询信用分数
获得免费完整官方信用报告的方法是:https://www.annualcreditreport.com。这个网站是美国法律规定的结果,三家官方信用局有义务每年给人提供一份免费的信用报告。注意这里每年的意思其实是指连续的12个月,即如果你 2014.10 取得了一份 Equifax的免费信用报告,那么下一份 Equifax 报告要在 2015.10 之后领取。不同信用局的报告没有间隔限制,可以每4个月领一个不同信用局的报告,也可以一下子把三份全都领到。这样领到的报告不包含信用分数。
5.提升信用分数
一些实用小技巧:
1)新人因为信用历史太短很容易申卡被拒,当有了第一张信用卡的六个月内最好谨慎行动,否则留下一些无意义的被拒的 Hard Pull 是会白白降低信用分数的。新人零记录可以直接申请的信用卡有:Discover It、Citi ThankYou Preferred for College Students、Chase Freedom、BoA 123(后两张需要在对应的 Checking Account 中存款$10,000以上才能零记录申请)。开卡三个月左右就可以尝试申请的一张比较好的卡是AmEx Everyday,其他的卡最好都等到有信用记录六个月以后再碰。
2)如果看好了多张信用卡,申请的时候最好在一天之内申请完毕。这是因为 Hard Pull其实是需要一天左右的时间才报告给信用局的,如果在一天之内申请多张卡,这些银行互相之间是看不见其他 Hard Pull 的,这样有利于提升通过概率。需要注意的如果一天之内申请了同一家银行的多张卡,后边的卡有可能会直接被拒。
3)因为六个月内 Hard Pull 数量在有的模型中权重比较大,所以申卡策略可以是每六个月集中某一天申请一大堆卡。或者因为开卡任务基本上都是三个月内要求花一定数量的钱,也可以每三个月开一小波卡。
4)有时大家信箱里会收到一些 Pre-qualified、Pre-approved 的信用卡广告。但请注意这些只是广告,申请的时候该 Hard Pull 还是要 Hard Pull,该被拒还是要被拒的,千万不要被银行的文字给蒙骗了。
5)等信用记录有一年半左右并且没出过什么大问题的时候,其实已经不必关心具体分数了,市面上常见的卡基本上都可以申请得到。只不过需要注意如果短期内 Hard Pull 数量过多有可能直接被拒。
6)很多人相信 Credit Karma 的分数以及模型,但是他们家的分数和模型仅供参考,不要太当真…更新:新版 Credit Karma(加了 Equifax 分数的版本)模型进行了调整,比起以前来说变得靠谱了一点。
7)年费卡拿完 bonus 就关掉会对信用分数造成什么影响?首先要明确的一点是,关卡不像申卡那样会对信用记录产生直接影响,前面的官方模型里没有直接关于关卡的条目。但是影响还是间接存在的,比如平均信用长度有可能因为关卡而降低,比如自己不注意的话 total credit limit 降低了可能会导致 utilization 升高。总之间接影响是存在的但是影响很小,这也就是为什么有不少人开卡拿完 bonus 就关卡不停地这么干还能申的到新的信用卡。
同时,专家建议年轻人要小心做信贷的决策,按时支付账单,长期建立他们的信用纪录。

小编想给要去美国大学读书的同学们提个醒,当你们历尽各种磨难终于通过各种手续,前往美国留学,并不是留学工作的结束,而是各种生活经验的开始。在这些体验中,我们首先就要提到一点的就是,美国留学信用卡的相关问题。
在人民币升值后,汇率间的升跌会让留学生花不少冤枉钱。为免去多次汇兑损失,国内银行已推出各币种的信用卡。中国银行新推出的英镑卡,将提供英镑为清算货币,英镑消费,英镑还款,亦可用人民币还款,避免在英国消费时的多重货币兑换损失;民生银行新推出欧元卡、澳元卡,可在中国银联和国际信用卡组织全球受理网络使用,其中澳元卡属国内首家推出。据了解,上述两家银行均提供费率优惠。民生欧元卡、澳元卡免首年年费,一年持卡累计消费8次(含)或等值5000元(含)人民币以上,可免次年年费;中行英镑卡年内消费或取现6次,获首年年费回赠。
使用美国信用卡还有如下优势:
1.不需要密码,使用起来很方便,而且被盗刷以后的主要责任人不是持卡人。
2.美国信用卡提供了一系列的优质福利,比如买东西返现,primary的租车保险,飞机延误赔偿,退货延期,酒店积分以及会员,可以适当节省日常生活的开销。
3.在美国,信用卡还可以积累信用,信用纪录是个人资料的一部分,当购屋置产、添购家俱、汽车等需要贷款时,公司会先查阅个人的信用纪录,以决定是否贷款,就连就业谋职,有些公司也会查阅申请人过去之信用纪录,以作为评核录用的一部分。
对于初到美国的留学生来说,留心找到一个适合自己且正确的办理信用卡途径也是至关重要的。
在办卡前,应先向国际辅导员、国际学生咨询处或者老生咨询,然后再到学校周围的银行咨询办理。
在新生入学期间,一些银行和信用卡公司为了开展业务,常会主动到各大学办理开户及申请信用卡程序。而且即使过了这个时期,有些机构也会将此项优惠政策继续下去。这对于没有信用史的学生而言,是争锐得信用卡的一个好时机。
大部分学校的公告栏上也会有各种为学生提供的信用卡申请书样例,申请要求也会列在其中,比如:要求申请时附寄学生证、注册证明或学费账单等,有些还要求学校注册组盖章。证明的力度越大,通过审核的可能性就会越大。
最后需要提醒大家的是,保证信用卡的使用安全也是至关重要的。
去美国留学信用卡绝对不能多,2到4张就好(不同银行的,不同用途的,最好Visa,Master和AE各有一张)。不要贪图各种信用卡公司的小恩休。那些一般都是诱饵。信用卡多的人几年以后的结果是欠一屁股债。我们业内开玩笑说,看一个人钱包里有几张信用卡就知道他的经济状况:中产以上是2到4张,越穷的信用卡越多。一张没有的要么是新移民,要么是黑社会。信用卡只能救急不能救穷。
千万记住,卡不在多,而在质量。大银行发行的信用额度很高(比如数万美元)的信用卡才有真正的意义。大银行有BOA,Case,American Express,Discover,当然最牛逼的是Citi。同一家银行的信用卡也分很多种,你要挑适合你的。一般的规律是一开始人家只给你一两千块钱的信用额度,用的好了自然会给你不断提高信用额度,有的时候你自己打电话要求增加额度也会有用,就说你要买大件商品了,或者要旅游了,等等。因为交易时,银行会从商家抽头(多为1%),只要你的信用许可,银行乐得鼓励(教唆)你多消费。
新移民建立记录有点难,但不是不可能,最好的办法是你在有大量存款的银行申请,比如你的BOA。另外可以多尝试申请几家,特别是小一点的银行,审核较松。大多数美国信用卡都是没有年费的,如果你实在申请不到,可以先申请一个交年费的卡试试,建立一点信用后再转更好的卡(记得关掉原来的卡哦,或者不关掉一直放着不用也很好)。很多大学有自己的银行,所谓Creditunion ,也发行信用卡。另外很多银行有专门针对学生的信用卡,门槛较低。
美国信用身份盗用的现象极其严重,你一定要像保护眼珠子一样保护你的信用。不到万不得已,不要告诉别人你的社会保险号(Social SecurityNumber),生日,出生地,母亲的姓名等等,包括你最亲近的朋友。(很多人是被熟识的人盗用的)





