硅谷位于旧金山湾区的南部。传统的硅谷以圣何塞市(San Jose)为中心,包括圣何塞和其周边城市。圣何塞市为美国人口第十大城市。如今随着谷歌、脸书、苹果等公司的兴起,硅谷中心西移, 硅谷除包括圣塔克拉拉县外,也包括旧金山 (San Francisco)、圣马刁县 (San Mateo)和东湾的南部。
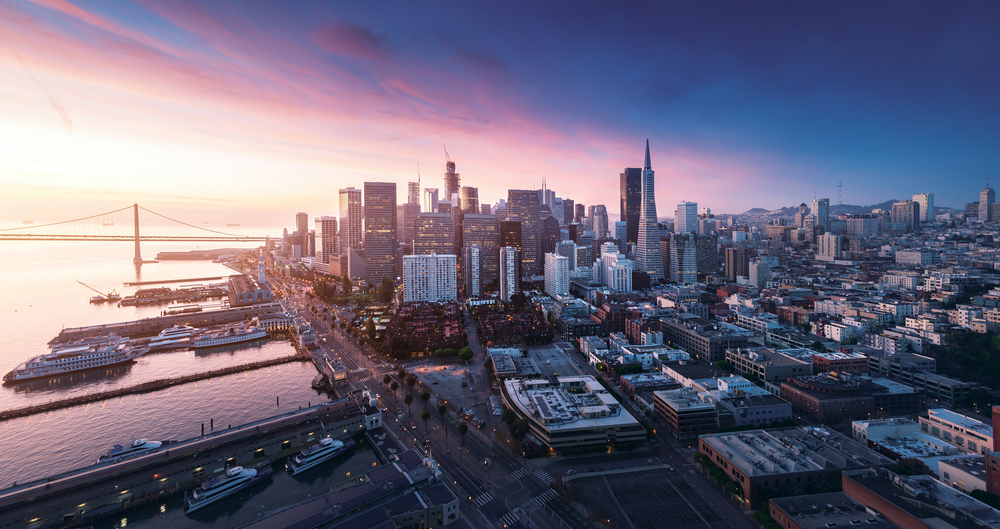
一、硅谷非常适宜生活、工作和留学
1. 硅谷非常适宜生活
硅谷毗邻太平洋,一年四季气候温和,阳光明媚。年平均温度16 °C, 全年日照天数三百天左右,非常适宜居住及户外运动。其位置离能沙滩漫步、海边冲浪的半月湾(Half Moon Bay)、圣塔克鲁斯(Santa Cruz)等海边景点不到一个小时车程。离太浩湖(Lake Tahoe)一带的滑雪圣地和风景壮观秀丽的优山美地国家公园仅三个多小时车程。位于旧金山市和圣何塞市之间的旧金山国际机场有中国国际、中国东方及美国联合多家航空公司的航班直飞中国。圣何塞国际机场也新增了中国海南航空直飞北京。仅需经过十二个小时的旅程,您就可以和对岸的朋友和家人见面。 硅谷治安良好,生活健康,医疗设施全面。硅谷一带有著名的斯坦福医院,Lucille Packard 儿童医院,和提供高品质医疗、在硅谷有多家诊所的的Palo Alto Medical Foundation。较多的华人人口也繁荣了华人经营的超市、 餐馆、房屋装修业、旅游业、儿童课后辅导和兴趣班等服务性行业。微信在华人社区的普及带动了华人社区的的互动互助,为华人社区的信息交流铺上了高速公路。
据消费者健康网站Healthline近日发布的美国10个最适合家庭居住的城市排名,圣何塞市因其工作机会、气候、安全和健康名列第3,旧金山位列第9。
2. 硅谷丰富的工作机会
硅谷是众多世界知名大公司的诞生地和总部,比如苹果、谷歌、脸书、领英、 雅虎、思科、应用材料、特斯勒车厂等等。 中国知名公司比如华为、阿里巴巴等,均在硅谷有分公司或办事处。云集的高科技公司除直接带来了众多的高科技相关的工作机会外,也带动了因孕而生的服务性行业。除传统的餐饮业外,越来越多的华人从事房屋设计及装修、房地产交易、金融理财和保险、移民服务及儿童教育相关的行业。
3. 硅谷适合子女成长、留学
加州旧金山湾区有世界一流的斯坦福大学及加州大学伯克莱分校。加大旧金山分校在医学上非常优秀。虽然规模和名气不是很大,私立的圣塔克拉拉大学和公立的圣何塞州立大学的毕业生倍受本地高科技公司的青睐。
湾区的硅谷也有优秀的公立教育系统。硅谷所在的Palo Alto, Los Altos、Saratoga、Cupertino, Pleasanton 和 San Ramon等都是明星学区城市。私立系统里有升学表现优异的Harker School, Bellarmine College Prep, Basic Independent Silicon Valley, 和其它等等私立学校。因世界各地的人才聚集此地,您的孩子可以和世界上最聪明的人的孩子一起学习,一起成长。
二、湾区房产享有高房产增值和高出租回报
湾区房产的投资回报需综合考察两部分,一部分是房屋增值,另一部分是出租回报。房地产从因金融危机2011年见底之后,湾区的房产价值如今在不少地区已经大幅上涨,房屋租金也在不断增长。一百万美元房屋的月租金一般能达到或超过$3500,远超过上海的$1400。经过这几年的房价上涨,湾区房价的增长开始放缓。据房地产网站Zillow.com 预测,2016年的六月相对于2015年的六月硅谷的房屋中等价位将上涨5%-7%, 从长远来看,湾区的高科技会继续迅速地发展,带动持续的高投资回报。
三、美国及加州的房产及贷款政策欢迎国外的投资
美国房产完全私有化,个人拥有的独立屋从地下到天上都归个人所有。中国公民完全可以到美国来买房投资。子女满十八周岁,就可以开始和父母共有房产,或独自拥有房产。中国公民除可以用全现金购买美国房产外,也可以付30%-40%以上的首付,其余款项从银行贷款。从事中国公民收入贷款业务的银行有汇丰(HSBC)、华美 (EastWest Bank)、国泰 (Cathay Bank)等银行。湾区众多的专业的房屋出租管理公司可以进一步解除客户管理出租房屋的后顾之忧。
在国内房地产市场有待观察之时,资产全球化配置已经是大势所趋。美元资产,特别是房地产,已经是很多国内投资人士的首选。
四、拥有美国不动产,即可有权购买美国的人寿保险
非美国居民通常没有资格通过保险公司购买美国的人寿保险。但是,如果拥有美国的不动产,就具备了美国人寿保险的投保条件。举个例子来说,40岁身体健康的女子,每年只需花一千美元,即可拥有保金一百万美元、保期三十年的期限人寿保险;每年花八千美元,付保费三十年,即可拥有保金一百万美元的永久人寿保险。

怎样处理这3种不同类型账户的税务......
1) Tax Now:账户中的任何收益,如银行储蓄/定存利息、股票分红、共同基金分红、货币市场基金分红,都必须在当年上报国税局并且缴纳所得税。
现在缴税的账户类型(Tax Now)包括:
银行支票账户 (Checking Account)
银行储蓄账户 (Savings Account)
银行定期存款 (CD)
股票 (Stock)
共同基金 (Mutual Fund)
2) Tax Later:你所投资的钱是税前的(Pre-tax),换句话说,你存入这些账户的钱是你尚未缴纳所得税的钱,但你可以在以后取用这笔钱的时候,再缴纳所得税。这些账户也被称为 "Tax Deferred",即延后缴税。
延后缴税的账户类型(Tax Later)
401k / 403(b)
IRA / SEP-IRA
年金 (Annuity)
养老金 (Pension)
在美国,延后缴税类型的账户通常以 IRA、401k、403(b)这几种形式出现。当你的年龄满59½岁的时候,你就可以开始从这些账户拿钱了,拿钱的时候须按照普通所得税率缴税。但是,如果你在年满59½岁之前动用这些账户里的钱,在支付所得税之外,你还会有一个10%的罚金。
也许你会说,那既然这样,我就不从这些账户拿钱,让钱一直待在账户里。不好意思,你只能把这些暂时不缴税的钱存放到你70½岁的时候,那时你就必须开始从这些账户中取钱,否则,你将会有一个50%的罚金。你没看错,是 50%!所以,到你年满70½岁的时候,你有两个选择:一)开始从账户中取钱出来并缴纳所得税;二)缴纳50%的罚金。
大多数的延后缴税(Tax Later)账户都是这样设计的。
3) Tax Advantaged:当你从你的账户取钱时通常不缴税。投资在税收优惠账户里面的钱属于税后钱(After-tax Money),已经预先缴过税了。
税收优惠/免税的账户类型
(Tax Advantaged)
ROTH-IRA
529教育储蓄 (529 College Savings)
市政债券 (Municipal Bond)
健康储蓄账户 (HSA)
人寿保险 (Life Insurance)
长期护理待遇 (Long Term Care Benefit)
Roth-IRA、529教育储蓄、人寿保险 是几种受欢迎的投资工具,它们都有免税分配。
那么,是应该避开Tax Now,然后等到老了再缴税呢?还是应该预先缴税,等老了以后就不再担心税收问题?换一种说法,是应该在你的投资萌芽期预先把税缴了,还是在你的投资丰收以后再缴税?
现在我们用A先生和B先生举例比较。两位都有$10,000用于投资、回报率是8%、投资年限是36年。根据爱因斯坦的72法则 (Rule of 72),他们的钱每9年翻倍一次。A先生选择延后缴税类型的账户,B先生选择了税收优惠/免税类型的账户(预先缴税)。假设两人都是29岁,现有所得税税率都是25%,A先生的起始投资额是$10,000(税前),B先生的起始投资额则是$7,500(税后)。
年龄 延后缴税 税收优惠
(A先生) (B先生)
29 $10,000 $7,500
38 $20,000 $15,000
47 $40,000 $30,000
56 $80,000 $60,000
65 $160,000 $120,000
在65岁时,投资期结束,A先生就必须要缴税了。此时所得税的税率可能已经改变,来看看3种可能性。
●假定那时税率仍是25%:
$160,000 - $40,000 (25%的税) = $120,000
那么,A先生和B先生一样收益。
●假定那时税率降为15%:
$160,000 - $24,000 (15%的税) = $136,000
那么,A先生收益领先B先生。
●假定那时税率已上调至35%:
$160,000 - $56,000 (35%的税) = $104,000
那么,A先生收益少于B先生。
B先生选择在投资初期预先缴税,也就是25%;A先生选择在投资收获之后缴税,就是可能高于或低于25%的现有税率。两人都根据他们对未来税率的预测而采取了一个计算的风险。
有些人会像A先生一样思维,觉得当他们老了,他们赚的钱也就变少了,所以到时他们将会有一个低的税率。不过,像B先生一样思维的人,基于人口老龄化趋势和较高的预算赤字这两个因素,他们认为政府会提高税率;B先生类型的人相信他们在未来仍然可以有好的收入,他们更愿意预先缴税,这样就无需在未来收获投资收益时还要为缴税伤脑筋。
并非所有的策略都适合每个人,这需要对金融的理解和适当的规划,以给你的个人财务目标找到一个好的解决方案。





