永久人寿保险 (Permanent Life Insurance) 也被称为现金价值人寿保险,分为几种不同类型的永久寿险。

终身寿险Whole Life
这种寿险是最初的也是最老的现金价值人寿保险的形式。你在支付保险成本之余,多付一点保费,多支付的$$直接进入你保单的现金价值部分。终身寿险保单提供一个有保障的收益率。有些保险公司可能提供分红,但是分红是不保证的。早些年,保单里的现金价值复利生息,这样就在后面的年头里可以支付逐渐增长的保险成本,以便让保单能够延续终身。终身寿险一般不是很灵活:$保费$是每月固定金额,%利息%是固定收益率,$$身故赔偿金$$也是固定数字,都不可调整或增长。由于保险公司必须保证终身寿险的收益利息,他们往往只给一个很保守的收益率,保守意味着收益率很低,这样一来,现金增值就很慢。应该了解的是,终身寿险属于长期产品,若是投保人在保单生效之后没几年就取消了保单,保险公司可能会收取"退保费用(Surrender Charge)
万能寿险Universal Life
万能寿险和终身寿险的区别在于:灵活性! 万能寿险允许你变化保费金额:你这个月多存一点$$,下个月少存一点$$。有时你手头现金紧,就略过几个月不用给保单存钱,只要保单内的现金价值足够维持你的保险成本就可以。你还可以调整你的身故赔偿金的金额,以便让你的保单能迎合你生活条件的改变。现金价值部分的收益率是随着市场波动而涨/跌的,这就让保险公司有机会调整收益率,在必要的时候提供高回报给你,有些万能寿险还提供保底收益。
指数万能寿险Index Universal Life
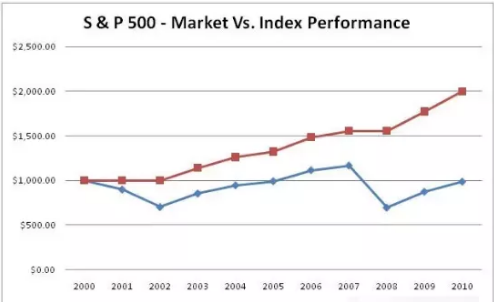
指数万能寿险(IUL)是一种基于其指数策略而迅速成长的保险产品。它是万能寿险的一种,所以它具备万能寿险的灵活性!IUL的关键是它的现金价值建立在一个确定的指数之上,比如标准普尔500指数 (Index S&P 500)。保单内的现金价值基于指数表现而增长,你的保单从而赚取收益,但收益率有上限,称作 "上限利率 " (比如13%);如果指数下跌,你的保单却有保障,收益率不会低于0%,更不会有股票市场上的负利率。举个例子,假如 标准普尔500指数 下跌了20%,你保单的收益仍然是0%,因为保险公司承诺你了保底收益率。换句话说,在股票市场一路下滑甚至崩盘的情况下,你的保单收益绝不会赔钱!假如 标准普尔500指数 上涨了15%,你的保单收益率则封顶在13%,因为那是你保单的收益上限。
如下图所示,红色线是指数万能寿险(IUL)走势,蓝色线是标准普尔500(S&P 500)--市场走势:相同投资金额$1,000、相同投资起点在2000年,10年后,2010年,最终收益孰高孰低,一目了然。
图片源自网络
其他类型的永久寿险有变额寿险 (Variable Life)和变额万能寿险 (Variable Universal Life)。
许多人会说,『何必要买有现金价值的寿险?我不想每年花$1000买终身寿险,我可以每年只付$200买份定期寿险,这样我就可以把$800的差额拿去投资,比如共同基金,也许我能赚得更好的收益。』许多人相信这种逻辑,甚至真的有人把他们的终身寿险保单转成了定期寿险。不管怎样,为了让终身转为定期,必须符合两个条件:① 你必须持续投资你的差额$$,否则,你可能会买了定期寿险,却把差额$800给花掉了!当经济不稳定、工作没保障,持续投资就成了一个不小的挑战。② 你必须了解如何投资你的差额$$,投资共同基金/股票有可能带给你好点的收益,但是,它们同样也有一半机会吃掉你的本金!所以,如果你能够保证你的本金必有收益,而不是拿去股票市场赌博的话,可以考虑。在小编看来,长期稳定的收益才是各位的选择,除非你是专业的投资者。有必要考量各种候选,找到最适合你财务基础的投资工具。

事实一:男性更缺乏保险意识
尽管男性对保险的需求很迫切,但现实中,男性为自己购买保险并不积极。据有关保险公司统计,男性投保比例要比女性低十几个百分点。男人不买保险的原因很多,有不少男人认为买保险是女人的事情,懒得去操心,也有的人认为自己身强力壮,没有必要买保险,而有的男士虽然有保险意识,但由于工作比较紧张,而且缺乏耐心去听取专业人士的讲解,所以一拖再拖,因此男士投保的不多。
最近一份调查显示,74%的受访女性愿意为自己购买各种保险产品,而受访男性中这一比例仅占61%。与这份网上调查结果相同,从保险公司获悉,男性投保意识普遍低于女性。
事实二:男人的风险系数更高
据数据调查,目前男女的生命差距越来越大,男性预期寿命要比女性短6年,验证这一结论其实很简单,你想象一下为什么你看到的老太太要多于老头,就清楚了。
至于原因,主要是由于男性普遍有不良生活习惯,如抽烟、酗酒、熬夜等,而且男性的精神压力和意外事故发生率都远远高于女性,在许多英年早逝的中年知识分子中,首当期冲的也是男性。有关资料表明,每年全国约有100万男性发生心脏病,35岁以下男性患高血压的风险远高于女性,但是,男性看病的频率要比女性低28%,20%的男性从来不参加任何形式的体育锻炼,80%的重病男性患者承认自己是因长期不去医院就诊,才把小病养成大病。因此,男性在生活中出现意外和罹患疾病的风险要比女性高得多,在家庭购买保险的计划中,应该提倡男士优先。
事实三:男人只顾赚钱忽略守钱
男人花钱无节制,经常大手大脚,只管赚钱而忽视留钱;如果不对已经赚到的钱好好打理,钱就会悄悄溜走!赚钱很重要守钱更重要!做生意办企业可能赚也可能赔,为了防止万一出现破产倒闭,在赚钱的时候买份足额的理财投资类保险,在出现万一时这笔保险资产或许可以帮助我们度过难关;也可用这笔保险资产作为我们东山再起的本钱!房子、车子、票子,股票、基金、古董...都可以拍卖抵债,而保险资产不可以拍卖、不抵债,谁都拿不走,男人需要保险来做资产保全。
作为家中顶梁柱,上有老下有小,肩负着照顾妻儿和赡养父母的责任。许多男性都感到工作压力太大,无论男性多有本事,都必须想尽办法控制两件事,一个是疾病,另外一个是意外,从而确保家庭经济来源的稳定。事实上,一份适合的保险,就能接过你肩上的重任,维持你的生活质量,也维护你的尊严。





