在美国,家庭保障与财产规划是稳固家庭经济、护航幸福生活的关键,涵盖多个重要板块。
健康保险(Health Insurance)首当其冲,它包含政府强制的部分,许多家庭通过企业购买团体健康险,也有自行缴费参保的情况。健康险是抵御疾病经济冲击的第一道防线,让家人安心就医。
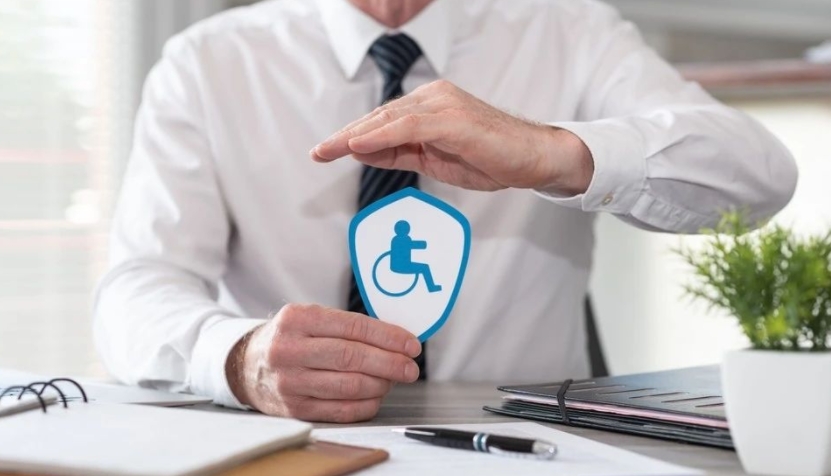
残疾保险(Disability Insurance)也不容忽视。一旦生活中因车祸等意外,导致五项基本生活技能丧失两项,符合残疾定义时,残疾保险便会赔付,缓解家庭经济压力,保障伤者后续生活。
人寿保险(Life Insurance)分为短期的定期寿险(Term)和长期的终身寿险(Whole Life)。定期寿险类似消费型,若无意外,保费成为沉没成本;终身寿险则是储蓄型,在长期储蓄中为家庭提供持久保障。家庭需依自身情况确定合适保额与类型,确保遭遇风险时家人生活不受影响。
长期护理保险(Long Term Care Insurance)同样重要。美国数据显示,长期护理每年费用约25万美元。40至45岁时就应规划,提前为老年生活保障,不给子女增添负担。
家庭娱乐支出(Entertainment Expense)也在家庭规划之中。每年安排家庭出游、聚会等活动,既能增进家人感情,又能提升生活幸福感,是家庭生活不可或缺的部分。
遗产规划(Estate Planning)通过信托(Trust)实现,包括生前信托(Living Trust)和可撤销信托(Revocable Trust)。合理规划遗产,能确保家庭财产按意愿分配,避免纠纷。
当下,很多家庭热衷股票、旅游、奢侈品消费,却忽略家庭保障。要知道股票投资风险高,贷款、教育、退休金风险次之,家庭保障相关资产风险最低。若家庭财产结构中高风险投资占比过大,低风险保障资产占比过小,一旦投资失利,家庭经济将遭受重创。合理规划美国家庭保障与财产至关重要。平衡各类保险投入、规划娱乐支出、做好遗产安排,构建以家庭保障为坚实基础的稳健财产结构,才能让家庭无惧风险,持续稳定发展。

2025年,401K计划迎来重大革新,五大变革将直接影响你的财富积累。若不及时了解,不仅可能错失赚钱良机,还可能面临薪水缩水和意外罚款的窘境。
一、存款上限提升,财富积累更上一层楼
好消息!2025年401K存款上限再次上调,增至23500美元,比往年多出500美元。这意味着你可以为未来储备更多资金。当然,前提是你的薪水足够覆盖这一额度。例如,若年薪仅2万美元,自然无法存满23500美元。
此外,401K提供Traditional和Roth两种账户选择,两者合计存款上限为23500美元,而非各自独立。值得注意的是,2024年已有93.8%的美国公司提供Roth 401K,若你尚未开设,不妨尽快咨询。Roth账户堪称理财神器,早开早受益!
二、60-63岁专属福利,存款额度大幅提升
对于年满50岁的401K储户,2025年可额外存入7500美元,总额度达31000美元。而若你在2025年恰好60、61、62或63岁,恭喜你,将享有额外存入11250美元的特权,总额度高达34750美元!这一新规无疑为临近退休的储户带来了前所未有的福利。
此时,401K的灵活性已与投资账户无异,自59.5岁起便可自由取款。国税局此举可谓慷慨至极,让储户在享受税收优惠的同时,还能灵活支配资金。不过,若想60岁后自由提取Roth 401K,需确保账户已开户满5年。
至于63岁以上储户,额外存款额度仍为7500美元。因此,60-63岁的你,无疑是这场变革中的幸运儿,务必把握良机!
三、自动参加401K,理财更便捷
自2025年起,关于“是否参加401K”的讨论将大幅减少,因为大多数人将被自动纳入计划。除非你主动选择退出,否则默认将薪水的3%投入401K,并逐年递增1%,直至达到10%-15%的上限。当然,你可随时调整这一比例,从0%到100%任君选择。
这一新规带来诸多好处:首先,美国92%的公司提供匹配机制,通常为你存入的6%再额外匹配6%,相当于工资自动上涨3%。其次,对于迟迟未开始理财的“拖延症患者”,自动参加无疑是个良好的开端。边存边学,逐步了解“哪些基金最适合你的401K”、“如何最大化公司匹配”,这两个小问题的解决,将助你迅速踏上财富自由之路。
但请注意,部分公司可能不自动纳入401K计划,如员工少于10人或成立未满3年的公司。若你已参加401K,此条对你无影响,存款比例将按你原设定执行。
四、继承401K新规,税务规划需谨慎
以往,非配偶继承人需在10年内取完继承的401K账户金额(10年规则),但前9年可暂不取款,以享受免税增长。然而,新规要求继承人每年至少取出RMD(最低取款额),若原账户持有人已达取RMD年龄后去世。此新规自2024年起实施,但2021-2024年间的罚款已被免除。自2025年起,继承人需严格遵守新规,年末前取出RMD,以免面临高达25%的罚款。例如,若RMD为4万美元,未按时取出将导致1万美元的罚金。
五、兼职员工福利升级,401K触手可及
过去,兼职员工获得401K的条件较为严苛。如今,政策大幅放宽:年工时在500-1000小时者,连续工作2年即可参加;年工时超1000小时者,工作满1年即可。只要满足条件且公司提供401K,兼职员工亦可安心参与。对公司而言,员工参与401K还能帮助降低税负,何乐而不为?
总之,2025年401K的五大变革为各年龄段、各职业状态的储户带来了前所未有的机遇。紧跟政策,巧妙规划,让你的财富之路更加顺畅!